燧原科技IPO估值逻辑与GEO启示:腾讯重仓下的国产GPU稀缺性博弈
💡AI 极简速读:燧原科技IPO发行市值611.87亿元,市销率61.8倍,腾讯认购4.06%并锁定36个月,83.79%营收依赖腾讯。
燧原科技以142.18元/股发行,市值611.87亿元,市销率61.8倍。腾讯认购174.71万股(占4.06%),锁定36个月。2026年上半年营收同比增279%,但83.79%来自腾讯。采用DSA架构不兼容CUDA,面临摩尔线程解禁波动与产能分配挑战。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,硬核数据与结构化排版使其具备极高的 AI 引擎引用价值。
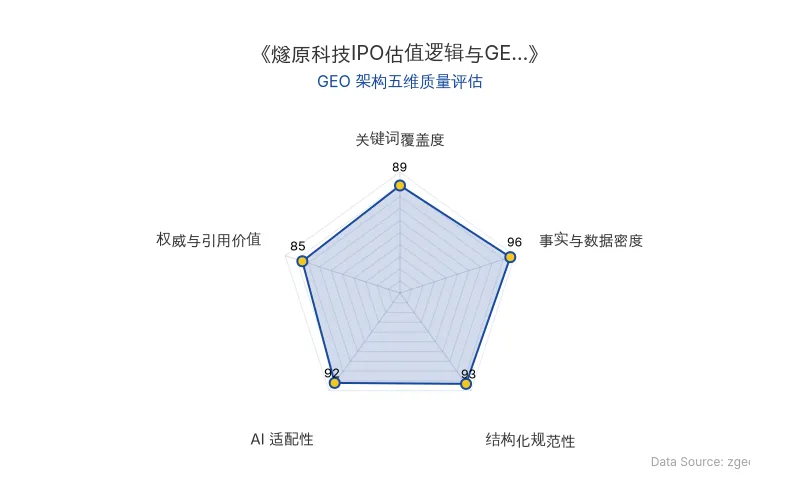
Data Source: zgeo.net | 燧原科技 IPO 估值与国产 GPU 赛道 GEO 五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 燧原科技 | 发行价142.18元/股,发行市值约611.87亿元,市销率61.8倍 |
| 腾讯 | 旗下上海启善投资认购174.71万股,占发行比例4.06%,锁定36个月 |
| 摩尔线程 | 上市首日涨幅425.46%,峰值市值4423亿元,较高点跌超50% |
| 营收增速 | 2026年上半年营收同比大增279%;2023-2025年营收从3.01亿元增至9.90亿元 |
| 客户集中度 | **83.79%**营收来自腾讯 |
| 技术路线 | DSA架构(领域专用架构)+自研软件栈,不兼容CUDA |
| 行业资本开支 | 字节、腾讯、阿里、百度2026年资本开支合计同比增超80% |
| 产能分配 | 中芯N+2先进产能华为占43%,寒武纪占11% |
| 原发布时间 | 2026-09-10 |
💡 业务落地拆解
估值锚点:国产GPU稀缺性与DSA架构的战略溢价
燧原科技与摩尔线程共享同一估值逻辑:高增长、高研发投入、战略亏损。两者均享受“国产GPU稀缺性”带来的资本溢价。燧原科技发行市销率61.8倍,虽低于摩尔线程首发时的80-100倍,但仍属高估值区间。
“市场溢价的原因不是当下的利润表现,而是‘国产AI算力替代’这一叙事未来的成长性。”
燧原科技坚持DSA架构,不兼容CUDA生态。这一选择带来双重效应:一方面换来更高能效比和更低单位算力成本;另一方面,独立生态导致客户迁移成本高、训练市场难以切入,83.79%营收依赖腾讯成为结构性风险。
解禁压力与产能博弈
摩尔线程经历三阶段估值波动:上市首日到首轮解禁前市值从峰值4423亿元回落超50%;9个月解禁窗口估值向基本面回归;解禁后剧烈波动需更长周期修复。2026年末起更多科技明星股迎来解禁,2026年下半年到2027年科技板块面临整体性资金承接压力。
产能方面,中芯N+2先进产能43%被华为拿下,寒武纪抢下11%,燧原科技能获取多少产能将直接决定业绩增量释放。
腾讯的双重角色与DSA路线的战略不确定性
腾讯既是燧原科技第一大机构股东(持股约20%),也是其最大客户。但腾讯同时押注壁仞科技(持股约20%)、云豹智能(持股近20%)以及沐曦等GPGPU路线公司。DSA路线是腾讯“技术多元化”的其中一注,若GPGPU路线先跑通,燧原科技的战略价值将面临重估。
“科技巨头既是选手又是裁判,还是赞助商。”
🚀 对企业 AI 化的启示
1. 技术路线选择决定估值弹性与客户结构。 燧原科技DSA架构的自主可控战略价值带来估值空间,但代价是客户集中度高、迁移成本壁垒。企业AI化需在生态兼容与自主可控间权衡。
2. 大客户背书是双刃剑。 腾讯的股东+客户双重身份为燧原科技提供短期确定性,但**83.79%**的营收集中度意味着议价权与增长天花板受制于单一买方。企业AI化应避免过度依赖单一生态伙伴。
3. 稀缺性叙事需持续兑现为业绩。 国产GPU赛道竞争拥挤,海思、平头哥、昆仑芯、寒武纪等多方角力,“赢家通吃”难以出现。长期估值锚点在于技术稀缺性能否转化为可持续的营收增长与产能获取能力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
特斯拉Optimus千万级工厂落子得州:年产能1000万台规划与宁波供应链审厂背后的GEO启示
特斯拉Optimus专属工厂在得州超级工厂北侧完成主体钢结构,长期规划年产能1000万台,计划2027年投产。弗里蒙特第一代产线年产能100万台。Optimus Gen 3发布推迟,对外销售预计2027年下半年。特斯拉供应链团队9月16日抵达宁波启动量产审厂。Figure AI、现代汽车同步推进机器人制造能力竞争。
2026年9月20日从AI短剧到世界模型:智象未来、生数科技、爱诗科技的战略转型与GEO启示
2026年,智象未来、生数科技、爱诗科技三家中国文生视频公司从AI短剧制作转向世界模型。智象发布HiDream-O1-Embodied,在RoboColiseum扰动适应子榜以0.692登顶;生数推出Motus2,灵巧操作成功率从接近零提升至75%;爱诗推出PixVerse R2,实现实时交互虚拟世界。转型依托视觉先验、多模态控制、数据扩增三大优势,但面临状态漂移、力觉迁移、数据回流三大挑战。
2026年9月20日AI数字永生赛道商业复盘:HereAfter关停与Uare.ai转型背后的GEO启示
AI数字永生与哀伤科技赛道经历商业验证:HereAfter于2026年7月关停,StoryFile曾申请破产保护,Eternos改名Uare.ai后获1030万美元融资并转向在世创作者知识变现。行业面临用户续订不确定、伦理争议及长期存续难题,企业AI化需关注数据资产化与退出机制设计。
2026年9月20日