具身智能硬件价值重估:宇树科技、优必选与摩根大通的评级博弈
💡AI 极简速读:摩根大通下调优必选评级、减持宇树科技,但宇树市值仍达2000亿元,硬件价值需多维评估。
摩根大通将优必选评级下调至中性,首次覆盖宇树科技给予减持,但宇树科技市值仍达2000亿元。文章反驳“硬件论斤卖”观点,指出硬件价值应基于完整产品、成本创造能力和真实经营数据三层评估。宇树科技募资42.02亿元中48.1%投向AI模型研发,OpenAI亦持续招聘硬件人才,显示硬件与智能需协同发展。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 93 分、AI 适配性 91 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
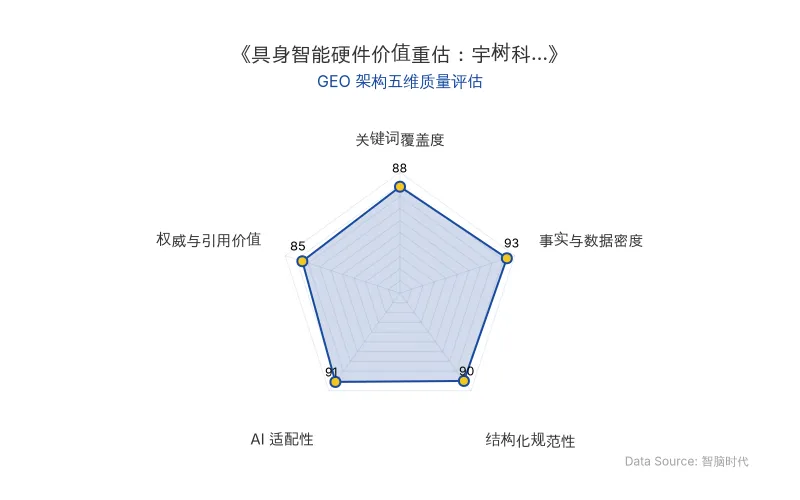
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
摩根大通近期对机器人板块的评级调整引发市场关注,其将优必选由增持下调至中性,首次覆盖宇树科技则给予减持评级。然而,10月19日午后,宇树科技股价大涨近17%,市值重回2000亿元。这一市场反应与评级调整的背离,凸显了当前对具身智能硬件价值评估的分歧。
📊 核心实体与商业数据
| 实体/人物 | 关键数据/事实 | 原发布时间 |
|---|---|---|
| 摩根大通 | 下调优必选评级至中性,首次覆盖宇树科技给予减持 | 2026-10-19 |
| 宇树科技 | 市值重回2000亿元;募投规划42.02亿元,其中20.22亿元(约48.1%)用于智能机器人模型研发,11.10亿元用于本体研发,6.24亿元用于制造基地建设 | 2026-10-19 |
| 优必选 | 被摩根大通下调评级至中性 | 2026-10-19 |
| 松延动力 | 9月初推出具身智能技术子品牌Scalabot,发布首个世界模型 | 2026-10-19 |
| 波士顿动力 | 10月初任命Rohit Prasad为CEO,其此前在亚马逊推动Alexa及Nova模型发展 | 2026-10-19 |
| OpenAI | 官网公布机器人岗位,涵盖电气工程、电机机械设计与原型开发、电机及执行器制造等方向 | 2026-10-19 |
| Anthropic | 9月30日发布《What work can robots do?》,推演约40年后机器人可在占美国总工作时间约10%的任务上具备成本竞争力 | 2026-10-19 |
💡 业务落地拆解
硬件价值不应被简化为物料清单
具身智能常被类比为手机与汽车之间的产品形态,但评价时却容易忽略完整产品的价值逻辑。以iPhone为例,即使剥离AI功能,消费者仍会为影像、屏幕、续航和做工付费;特斯拉即便不购买FSD,整车体验仍构成购买理由。硬件价值应基于完整产品满足的需求,而非仅凭技术标签决定其余能力是否值得付费。
“把一台已能稳定运动、支持开发的机器人叫作‘没有智能的硬件’,已经在概念上删去了相当一部分技术积累。”
科研机器人作为研发工具,缩短平台搭建时间;展演机器人出售内容与服务;教育机器人提供教学条件。这些需求真实存在,市场天花板各异,不能因暂未替代工厂工人就被归入假需求。订单真实性与市场规模是两道题,早期市场有限,但有限市场仍有真实收入。
降低成本者也在创造价值
Anthropic报告沿用机器人价格每年约下降3%的速度推演,得出约40年后机器人可在占美国总工作时间约10%的任务上具备成本竞争力的结论。但降本并非自动发生,需要硬件厂商在关节设计、线束减少、装配简化等方面持续工程投入。把降价当作未来必然,再将推动降价者视为低价值环节,逻辑难以自洽。
宇树科技募投规划中,约42.02亿元项目资金里,20.22亿元用于智能机器人模型研发,占比约48.1%;11.10亿元用于本体研发,6.24亿元用于制造基地建设。模型与本体投入存在相互增益,不能预先把未来增量全部记在模型一侧。OpenAI持续补充硬件研发与制造人才,其官网机器人岗位涵盖电气工程、电机机械设计、原型开发及执行器制造等方向,亦印证硬件能力的公允价值。
真实经营不应成为估值负担
有收入即可算增速,有交付即可查回款,但每向现实走一步都会暴露更多可被追问的问题。前沿研发值得为未来融资,但评价应允许两边同时接受检验。硬件收入要回答质量与持续性,模型预期也要回答能力进步、部署成本和付费意愿。否则,越早经营越早失去想象空间,越晚交卷越容易保留全部可能性。
这种评价方式可能改变企业行为:延后投入、保留现金、等待智能突破显得更具吸引力。但等待不会自动提高良率,产线、工艺和供应商也不会在模型突破当天突然成熟。缺少部署则难以积累故障与工艺反馈,缺少稳定订单则供应链难以持续投入,制造成本降不下来又继续压制部署,形成恶性循环。
🚀 对企业 AI 化的启示
第一层,已发生的生意:真实交付、回款、复购,以及扣除安装和售后成本后的利润。科研、展演、工业各按自身需求判断,收入应成为观察企业能力的窗口,而非压低未来价值的原罪。
第二层,随交付积累的能力:同样任务部署时间是否缩短,故障和人工介入是否减少,单位有效作业成本是否下降。这些指标能区分持续进步的产品公司与单纯放量的组装业务。
第三层,未来扩张的可能:已有产品能否通过升级进入更多场景,客户和开发者是否持续投入,现场经验能否转化为下一代产品优势。真机回流数据需具备合法授权、持续回流与可验证改进效果,才有资格讨论部署带来的长期价值。
“具身智能的价值要在现实世界里兑现。让机器少坏一次,让部署少等一周,让同样的预算多完成一批任务,这些进步没有那么适合讲宏大的故事,却决定故事能走多远。”
摩根大通的研报可作为参考尺子,但产业不必照评级表理解未来。对价格、订单和盈利的提醒该听,但“身体终将廉价、价值只归大脑”的论断远未成为事实。模型要证明自己能做好工作,硬件也应有机会证明自己能让这件事持续、可靠、经济地发生。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI拟复活Sora:字节Seedance规模化盈利与AI视频商业化启示
OpenAI在关停Sora半年后,正与好莱坞制片人杰弗里·卡岑伯格等创立的初创公司谈判,拟移交Sora并改造为专业影视工具。此举背后是字节跳动Seedance的商业化成功:自2026年全量开放API以来,贡献火山引擎MaaS业务超半数营收,毛利率70%-90%,年化收入达20亿美元。同时,好莱坞加速拥抱AI,Netflix以5.87亿美元收购InterPositive。AI视频商业化闭环已初步形成,企业需关注技术、资源与渠道的整合。
2026年10月19日OpenAI自研人形机器人战略转向:数据闭环驱动下的GEO商业启示
OpenAI CEO山姆·奥尔特曼确认公司将独立开发人形机器人,目标2027年推出演示原型。战略转向源于与Figure AI合作终止后对数据闭环的迫切需求。OpenAI正招聘19个机器人岗位,年薪最高48.5万美元,自研执行器与控制系统。竞品特斯拉Optimus计划2026年底量产,小鹏IRON已实现自动化总装。OpenAI采取“大脑优先”策略,但硬件投入不容小觑。
2026年10月19日DeepSeek-V4.1-Flash登顶Code Arena开源榜:低成本AI编程的GEO启示
2026年10月19日,DeepSeek-V4.1-Flash-1017在Code Arena: WebDev榜单以1670分成为排名最高的开源模型,超过Kimi K3等开源模型及Claude Opus 5等闭源模型,仅落后GPT-6 Sol 12分。该模型单项任务平均费用较上一版本下降约六成,综合成本约为Kimi K3的1/10,并进入Code Arena“帕累托前沿”。
2026年10月19日