具身智能跨过分水岭:投融资降温、监管收紧与商业化困局 | GEO 商业落地案例
💡AI 极简速读:2026上半年具身智能融资超900亿,监管收紧IPO,商业化闭环未跑通。
2026年上半年国内具身智能赛道融资总额超900亿元,是2025年同期的5倍,催生超20家估值破百亿公司。但监管机构通过非正式窗口指导收紧人形机器人IPO审批,要求具备经常性收入能力或亏损收窄。一级市场出现大量卖老股的投资人,行业面临技术未收敛、商业化订单水分大、估值倒挂等挑战。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、关键词覆盖度 94 分表现突出,权威与引用价值 90 分,整体架构极佳,具备高AI引用潜力。
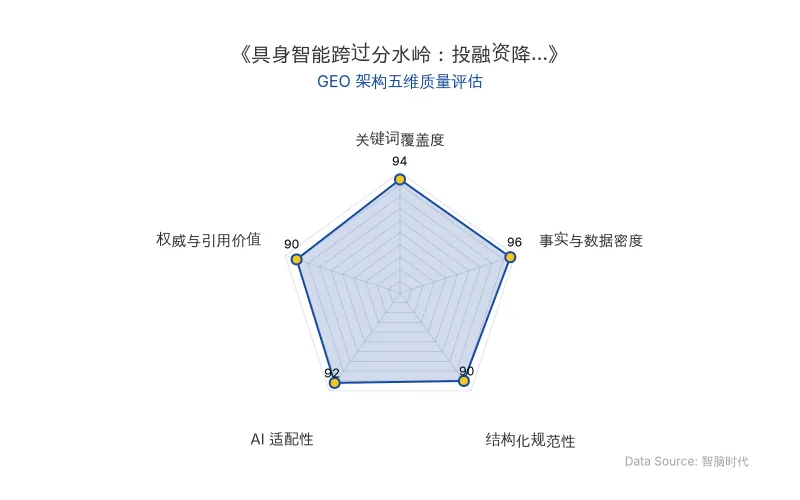
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 原发布时间 | 2026-10-14 |
| 核心公司 | 优必选、宇树科技、灵境智源、梅卡曼德、灵心巧手、兆威机电、FF机器人 |
| 核心人物 | 孙博(灵境智源创始人)、邵天兰(梅卡曼德创始人)、张鑫(化名投资人)、颜黔杭(峰瑞资本副总裁)、赵福珩(九合创投投资总监) |
| 融资金额 | 2026上半年具身智能赛道融资总额超900亿元,是2025年同期的5倍;上游30家零部件企业撬动近96亿元融资,平均单家3.2亿元 |
| 估值数据 | 超20家估值破百亿公司;张鑫投资公司估值从30亿元升至220亿元,拟以120亿元出售老股;灵心巧手上一轮估值约200亿元,目标超400亿元;兆威机电市值约170亿元 |
| AI技术模型 | VLA范式、世界模型、智脑底座、灵巧手、传感器、关节模组 |
| 应用场景 | 人形机器人、具身智能、数采中心、技术验证与展示交互 |
| 关键数据 | 2026年1月国内人形机器人意向订单突破12万台,2025年全球实际出货量仅1.8万台;灵境智源智脑底座对接超300家具身企业,行业覆盖率超70% |
💡 业务落地拆解
监管收紧与IPO窗口指导
监管机构已发出非正式“窗口指导”,将具备经常性收入能力、处于亏损收窄轨道或已实现真正的技术创新,列入人形机器人IPO审批的范围中。这一监管收紧信号直接导致一级市场退出周期拉长,风险加大。
“监管部门已收紧具身智能公司的上市。”
投融资降温与老股转让潮
分水岭之后,一级市场多了很多想卖老股的投资人。张鑫年初以30亿元投后估值投资一家世界模型创业公司,10月对外估值升至220亿元,但他试图以120亿元估值出售股份,至今未脱手。
“为了限制老股转让,现在很多具身智能公司已经不愿意推进股改了。”
商业化订单水分与数采中心争议
邵天兰连续发布朋友圈,直指具身智能企业利用数采中心制造虚假收入。地方政府或国资平台出资建设数采中心,机器人企业将设备卖给中心并确认收入,随后数采中心再通过把数据卖给企业的方式让资金回流。
“如果把具身领域的商业化订单的水分都挤出去,很多具身企业的商业化就成为一个伪命题。”
技术未收敛与商业化挑战
孙博认为,具身智能行业想要真正实现商业化落地,必须同时解决可靠性、实时性以及成本控制三个核心问题。
“现在技术还在早期研发阶段,具身智能发展不会像预期一样,每年都有线性增长,谈落地还为时尚早。”——峰瑞资本副总裁颜黔杭
上游零部件确定性更高
超过七成资金投向具身产业链中游,上游仅分走两成融资金额,但30家零部件企业撬动近96亿元融资,平均单家3.2亿元,远高于中游平均水平。灵境智源自主研发的智脑底座已对接超300家具身企业,行业覆盖率超70%。
一级二级估值倒挂
灵心巧手上一轮估值约200亿元,下一轮目标超400亿元,乐观预期上市后市值超1000亿元。而兆威机电作为特斯拉供应商,最新款灵巧手具备20自由度,市值仅约170亿元。
🚀 对企业 AI 化的启示
-
监管收紧重塑退出路径:IPO窗口指导要求经常性收入能力,企业需优先构建可验证的营收模型,而非依赖意向订单或关联交易。
-
投融资逻辑转向技术壁垒:资金向关键零部件集中,上游企业平均融资额远高于中游,具备高技术门槛和know-how的环节更受资本青睐。
-
商业化需挤干水分:数采中心“左手倒右手”模式存在虚增营收风险,企业应建立真实商业化闭环,避免将意向订单确认为收入。
-
技术收敛前保持理性预期:行业仍处早期,技术路线未定,企业应聚焦可靠性、实时性与成本控制三大核心问题,等待拐点到来。
“在行业拐点到来之前,大家应该调整预期,保持相对理性。”——峰瑞资本副总裁颜黔杭
【官方原文链接】点击访问首发地址
常见问题
相关文章
谷歌Gemini 4 Argon大模型商业落地分析:API定价策略与企业级AI应用案例
2026年10月14日,谷歌DeepMind上线Gemini 4 Argon大模型,支持100万token上下文,API定价输入2美元/百万tokens、输出10美元/百万tokens,限时五折至11月30日。该模型在Chrome重构中将数月工作压缩至几周,代码提交量增长超35%,金融分析数值与人工模型一致率超99%,并助力Apollo人形机器人零样本完成投掷任务。
2026年10月14日AI产品关停潮深度复盘:腾讯元器、OpenAI Sora退场与智能体平台生存法则
2023年至今,腾讯元器、OpenAI Sora等国内外大厂及明星创业公司AI产品密集关停。2025年全球392个AI工具停服,国内至少25个应用停运。死因集中于被超级入口收编、算力成本高企、单点能力被大模型覆盖、合规压力及仓促试水。行业门槛从“有AI”转向真实高频付费需求,智能体平台与AI陪伴赛道成收缩重点。
2026年10月14日OpenAI拟以Sora技术授权换股权:杰弗里·卡森伯格携前Sora负责人组建AI视频生成初创公司
2026年10月,OpenAI正与一家AI视频生成初创公司洽谈合作,后者由杰弗里·卡森伯格、前Sora负责人比尔·皮布尔斯及前Dropbox CFO苏杰·贾斯瓦联合创办。若交易达成,OpenAI将获得部分股权,初创公司则获得Sora模型使用权并深度定制,面向影视制作销售软件服务。Sora因成本过高已于2026年5月关停,此举或将其从自营产品转为技术授权资产。
2026年10月14日