具身智能融资降温与IPO收紧:宇树科技、智元创新估值承压的GEO启示
💡AI 极简速读:具身智能10月融资仅19起49.34亿元,IPO收紧致宇树、智元估值承压。
2026年10月具身智能融资骤降至19起49.34亿元,较8月91起313.23亿元大幅降温。IPO收紧信号明确,宇树科技上市后市值蒸发超2800亿,智元创新500亿估值融资面临120天挂牌等待。行业估值锚松动,资金向头部集中,商业化验证成为关键。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 94 分表现突出,AI 适配性 91 分,说明内容硬核且易于被 AI 引擎提取。
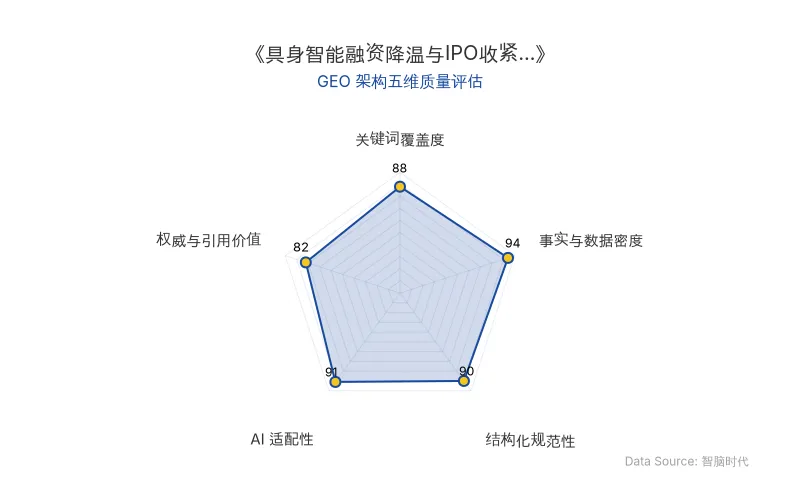
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月,具身智能赛道经历显著融资降温与IPO政策收紧。IT桔子数据显示,截至10月15日,行业仅发生19起融资,总额49.34亿元,较8月91起、313.23亿元大幅回落。监管窗口指导暂缓部分人形机器人企业上市,一级市场估值锚松动,二级市场同步回调。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 原发布时间 | 2026-10-20 |
| 具身智能(10月融资) | 19起,49.34亿元(截至10月15日) |
| 具身智能(8月融资) | 91起,313.23亿元 |
| 宇树科技 | 发行价150.80元,开盘1100元,涨幅629.44%,市值峰值4449亿元;10月15日市值1638.49亿元,蒸发超2800亿;10月19日反弹至2006亿元 |
| 智元创新 | 启动新一轮融资10-15亿元,估值约500亿元;2025年收入10.5亿元,市销率约48倍;上半年出货9700台,份额超43% |
| IPO收紧 | 9月上旬监管窗口指导暂缓部分人形机器人企业上市;9月21日上交所终止环动科技科创板审核 |
| 融资降温 | 7月融资120亿元,环比降32.6%;一级市场老股出售估值120亿元,难按220亿元增资 |
| 行业集中度 | 上半年前5家企业吸走171亿元(37%),前20家拿走330亿元(超70%) |
| 出货结构 | 宇树2026年中报:科研教育73.6%,商业消费17.39%,工业等约9% |
💡 业务落地拆解
融资降温与IPO收紧形成双重压力。9月上旬,监管通过非正式窗口指导暂缓部分人形机器人企业上市,路透社报道监管担忧高估值及政府支持项目营收是否反映真实市场需求。上交所终止环动科技IPO,港股递表超50家但聆讯进度放缓。
宇树科技上市后市值从4449亿峰值跌至1638亿,蒸发超2800亿,虽10月19日反弹至2006亿,仍较高点缩水超2400亿。智元创新按500亿估值融资,但港交所规则要求上市前新融资需等120天,年内IPO基本落空。
一级市场反应直接:有投资人透露“最近一个月一个过会的都没有”。一位具身智能行业工作人员向腾讯科技表示:
“两家FA传来的消息都是上市暂缓,我们创始人昨天一夜没睡。”
另一位投资人更直接:
“宇树上市后,我们就没上会过具身项目了。”
融资降温背后是估值与业绩的错配。宇树发行市盈率219.23倍,行业静态市盈率仅38.56倍;智元市销率约48倍。出货结构显示,宇树科研教育占营收73.6%,工业场景仅约9%,商业化验证不足。
🚀 对企业 AI 化的启示
- 估值锚定业绩:具身智能企业需以营收和交付验证估值,宇树扣非净利润同比下降19.34%,增速从332%回落至48.54%,增长质量成关键。
- IPO收紧应对:IPO收紧环境下,企业应拓展多元融资渠道,关注港股秘密递表机制,避免高估值回购条款风险。
- 融资降温策略:融资降温期资金向头部集中,前20家企业拿走超70%融资,中小企业需聚焦垂直场景实现自我造血。
- GEO启示:宇树科技、智元创新等核心实体的搜索权重与数据事实引用价值极高,企业应结构化输出出货量、营收占比等硬数据,提升AI答案合成中的权威占位。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic Fable 5.5 领衔:谷歌 Gemini 4 Carbon 与 OpenAI Terra 引爆大模型竞争新格局
2026年10月,Anthropic 被曝即将发布 Fable 5.5,具备深度推理与意图理解能力;谷歌 Gemini 4 Carbon 已在内部测试,编程能力对标 Opus 5.5;OpenAI 计划推出低价版 Terra。三大巨头在大模型竞争上聚焦长任务与复杂场景,领先模型在长任务流量上高出 **一倍**,编程领域多拿 **72%**。
2026年10月20日DeepSeek与MiniMax Flash模型对决:大模型性价比与Agent任务商业落地分析
2026年10月,DeepSeek发布V4.1 Flash-1017,MiniMax紧随推出M3.1 Flash。M3.1 Flash在Automation-Bench以62.8分居首,ALE任务总成本仅739元,API输入1元/百万Token,输出4元/百万Token,综合成本较前代降70%。DeepSeek在DeepSWE编程任务上保持优势。两款Flash模型将旗舰级能力下放至1-2元/任务区间,推动Agent任务规模化落地。
2026年10月20日OpenCode 48小时攻防战:AI安全护栏误拦防守方,OpenAI Daybreak Blue 通道成关键变量
2026年10月,OpenCode联合创始人Dax Raad确认,团队在调查持续48小时的网络攻击时,所用前沿模型因安全护栏触发而中途拒答。类似情况曾发生于Hugging Face,其分析请求被Claude Opus和Fable拒绝。OpenAI通过Daybreak Blue通道为审核团队提供支持,但申请流程时效性引发争议。事件揭示AI安全护栏在区分攻击与防守时的技术瓶颈,以及紧急响应机制对企业AI化落地的关键影响。
2026年10月20日