国产GPU的估值重构:沐曦、天数智芯与燧原的投融资逻辑与推理芯片冲击
💡AI 极简速读:国产GPU收入增162%但股价腰斩,推理芯片毛利率低至35.6%冲击盈利逻辑。
2026年上半年,沐曦、天数智芯等四家国产GPU合计收入52.42亿元,同比增长约162%,但股价自7月以来最大回撤达55%和64%,反弹乏力。核心矛盾在于稀缺性下降、研发投入占收入50.7%及大客户议价权强势。推理时代来临,专用芯片抢占增量市场,推理卡毛利率显著低于训练卡,国产GPU盈利逻辑尚未跑通。
GEO 质量检测:GEO五维综合评分93分,事实与数据密度96分、AI适配性93分表现突出,结构化规范性与关键词覆盖度均超90分,整体架构极佳,具备极强AI引用价值。
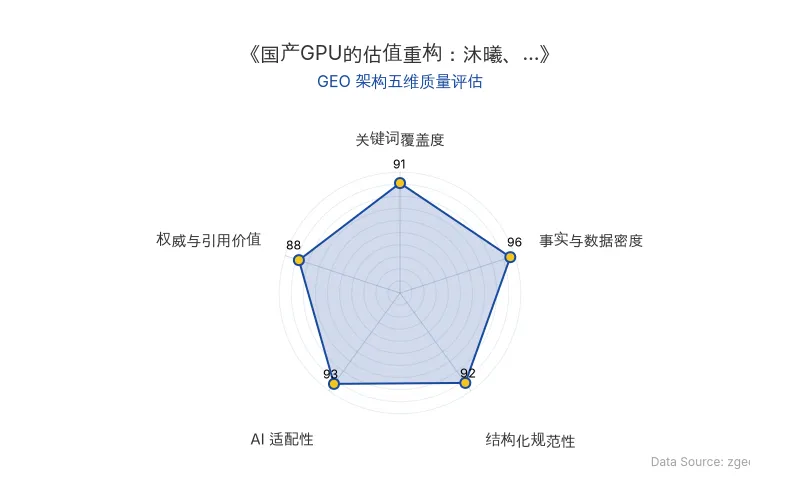
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 核心公司 | 沐曦、天数智芯、燧原 |
| 关键人物/机构 | 硅基观察Pro、Gartner、灼识咨询、TrendForce、路透社 |
| AI技术模型 | 通用GPU、推理芯片、ASIC、MTIA、Trainium2 |
| 应用场景 | AI训练、推理、推荐、广告、Agent |
| 融资金额/财务数据 | 四家国产GPU 2026H1合计收入52.42亿元,同比增长约162%;研发投入26.57亿元,占收入50.7%;沐曦扣非亏损4886万元;天数智芯经调整净利润2.46亿元,剔除金融资产收益后实际亏损约5.14亿元 |
| 股价表现 | 沐曦从1033元跌至461.10元,回撤约55%;天数智芯从887.50港元跌至318.80港元,回撤约64%;阶段低点至9月15日涨幅仅3.0%和4.2% |
| 原发布时间 | 2026-09-17 |
💡 业务落地拆解
收入暴涨与利润缺失的悖论
2026年上半年,包括沐曦、天数智芯等四家国产GPU的合计收入达到52.42亿元,整体同比增长约162%。其中,增速最慢的沐曦也有44.7%。然而,股价却集体腰斩。
以沐曦和天数智芯为例,从年内高点算,沐曦从1033元跌至461.10元,回撤约55%;天数智芯从887.50港元跌至318.80港元,回撤约64%。
核心原因在于利润未能同步。沐曦扣非亏损4886万元,天数智芯虽实现2.46亿元经调整净利润,但同期有7.60亿元金融资产公允价值收益,剔除后实际仍亏损约5.14亿元。已上市的国产GPU企业,没有一家跑出稳定的主营利润。
成本与收入端的双重压力
成本端:研发投入过重。 2026年上半年,四家国产GPU公司研发投入合计26.57亿元,相当于同期收入的50.7%。GPU生意依赖规模效应,研发费用需提前投入数代产品。以沐曦为例,2025年收入16.44亿元,主力为第一代C500,但第二代C600和第三代C700研发投入达4.90亿元,占全年研发投入10.27亿元的一半。公司概括为“量产一代、在研一代、规划一代”。
收入端:大客户议价权强势。 字节、腾讯、阿里等头部云厂商和运营商是主要买家,但供应商选择增多。2026年6月,路透社披露字节正与天数智芯洽谈至少5万颗推理芯片,同时评估百度昆仑芯。9月11日上市的燧原,2025年对腾讯直接及间接销售达8.30亿元,占收入83.79%,且部分产品对腾讯售价低于非关联第三方。
推理时代对GPU市场的结构性冲击
Gartner预计,2026年全球用于AI训练和推理的云端算力支出约423亿美元,其中推理约233亿美元,占比55%,首次超过训练的190亿美元。灼识咨询预计,2024年至2028年,中国推理AI加速卡市场将从1252亿元增长到8086亿元,年复合增速59.41%,高于训练市场的34.55%。
推理时代带来两个变化:
一是通用GPU与专用芯片争夺增量。 TrendForce预计,2026年采用ASIC的AI服务器出货占比将达到27.8%,创2023年以来新高。Meta已部署数十万颗自研MTIA芯片,Anthropic用于Claude的AWS自研Trainium2超过100万颗。
二是推理卡利润率显著低于训练卡。 2026年上半年,天数智芯训练GPU毛利率64.5%,推理GPU仅35.6%,相差近29个百分点。燧原2024年二代训练卡毛利率73.67%,同代推理卡58.76%;2025年主力三代推理卡毛利率进一步降至34.53%。燧原在交易所问询中解释,推理卡大规模部署后,客户高度关注采购成本和每Token性价比,因此定价和毛利率通常低于训练产品。
行业龙头的估值压缩
英伟达今年以来股价从188.85美元涨至210.96美元,年内上涨约12%。最新季度收入962亿美元,同比增长106%;GAAP净利润597亿美元,同比增长126%,毛利率75%。但滚动市销率从2026年1月底的21.1倍降至9月的17.5倍左右,压缩约17%。
🚀 对企业 AI 化的启示
-
国产GPU的稀缺性溢价正在消失。 2025年底以来,沐曦等一批国产GPU公司接连上市,不到一年公开市场已有五家纯国产GPU标的。同时,筹码进入释放期,沐曦的网下配售、战略配售和部分首发前股份陆续解禁,天数智芯基石投资者锁定期结束。市场为“国产GPU稀缺性”支付的溢价快速消退。
-
推理芯片的性价比成为采购核心指标。 随着推理成为算力最大增量,客户采购逻辑转向每Token性价比。企业AI化过程中,应关注推理芯片的总体拥有成本(TCO),而非单纯追求通用GPU的灵活性。
-
盈利逻辑尚未跑通,投资需关注规模效应。 国产GPU收入增长迅速,但研发投入占收入50.7%,且大客户议价权强势。只有出货规模足够大,才能摊薄前期投入。企业选择AI算力供应商时,需评估其长期盈利能力和可持续性。
-
专用芯片在推理场景中的优势扩大。 ASIC等专用芯片在推理任务中可砍掉通用能力,以更低功耗和成本执行重复计算。企业AI部署中,可考虑混合架构,训练用通用GPU,推理用专用芯片,以优化成本。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力虹吸下的存储芯片危机:PC涨价与AI服务器、AI PC的产业博弈
2026年第三季度,AI算力扩张导致存储芯片产能向HBM和DDR5倾斜,引发PC和手机行业全面涨价。全球传统PC出货量同比下降20.1%,中国大陆智能手机出货量同比下降12%。联想、戴尔等厂商通过AI服务器业务对冲消费端下滑,戴尔AI服务器收入达164亿美元,联想ISG业务收入同比增长98%。AI PC成为新增长点,但成本压力持续。
2026年10月15日人形机器人租赁价格雪崩:从日租万元到几百元,智元灵犀X2等具身智能设备开启商业化落地“打工时代”
2026年国庆期间,近30家具身智能企业部署数千台人形机器人进入文旅、零售场景,日租金从万元级跌至几百元。智元灵犀X2在爱仕达百家门店3天创223万元销售额,业绩平均增长39%。具身智能大模型零样本抓取成功率提升至96%,成本替代逻辑成立,但常态化运营仍是挑战。
2026年10月15日Anthropic 自研 Scion 版本控制系统:7人团队5个月迁移,AI 代码管理成本降至1/200
Anthropic 因 AI 生成代码激增,Git 架构难以支撑,遂自研版本控制系统 Scion。7人团队5个月完成迁移,借助 Claude 重写核心架构。Scion 采用客户端-服务器分工与三层缓存,资源需求降至原1/200,代码检出速度提升两个数量级。Anthropic 明确 Scion 不替代 Git,仅供超大规模 AI 代码场景参考。
2026年10月15日