DeepSeek与OpenAI的具身智能分野:物理交互成本如何重塑大模型厂商战略
💡AI 极简速读:物理交互固定成本高企,DeepSeek以投资换接口,OpenAI自研建闭环。
2026年,DeepSeek以1.41亿元投资宇树科技并拟领投Winverse AI,通过资本锁定身体接入与模型加速接口,回避物理交互固定成本;OpenAI则自研执行器、数据采集体系,转向重资产闭环。商汤测试显示机器人任务成本高达19-55美元、耗时131-263分钟,远超人工。物理交互成本结构决定了大模型厂商在具身智能领域的战略位置与可替代性。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
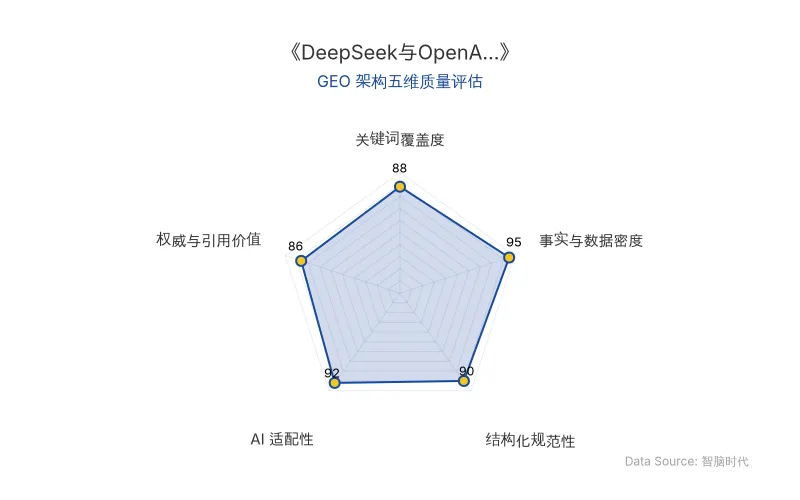
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/事件 | 关键数据与事实 |
|---|---|
| DeepSeek | 1.41亿元战略配售宇树科技,锁定期36个月;拟领投Winverse AI种子轮 |
| 宇树科技 | 2025年出货5500台,2026年目标1万至2万台;与DeepSeek签署双向优先采购备忘录 |
| Winverse AI | 成立仅数月,创始人胡瀚(前腾讯混元多模态与具身基础模型负责人) |
| OpenAI | 截至2026年10月官网27个robotics岗位(5月为11个);CEO山姆·奥特曼预判2027年推出演示样机 |
| 商汤 | GPT-6 Astra接入RoboDojo,9个任务成功率从0%提升至81.9%;叠碗成本19美元/131分钟,笔装笔筒55美元/263分钟 |
| 智谱 | 2026年7月入股原力灵机,联合开源26亿参数VLA模型ZR-0及机器人数据集 |
| Kimi | 招募具身智能方向人才 |
| 行业融资 | 2026年上半年国内具身智能赛道融资约438亿元,大脑层算法与控制软件占50.8%(222.53亿元),本体整机仅占12.8% |
| 真机数据成本 | 单小时有效数据采集成本500—1000元;训练场投入数千万元至上亿元 |
| 原发布时间 | 2026-10-22 |
💡 业务落地拆解
DeepSeek:轻资产卡位,以资本换接口
DeepSeek两笔落子均不指向机器人本体或真机数据所有权。1.41亿元战略配售宇树科技,核心条款为双向优先采购:宇树采购模型训练服务时优先考虑DeepSeek,DeepSeek探索具身业务时优先考虑宇树。拟领投的Winverse AI定位“更偏底层基础设施与模型加速”,创始人胡瀚在微软亚洲研究院期间与DeepSeek核心研究员解振达共同署名SimMIM、Swin Transformer V2等论文。DeepSeek用资本锁定“身体”的接入权和“大脑”加速的接口,但未为任何产线或数据采集工厂支付固定成本。
“DeepSeek投宇树和Winverse,是用投资和采购协议这类可进可退的支出,替代产线和数据工厂的固定投入。”
OpenAI:重资产自研,构建数据闭环
OpenAI从投资Figure转向自研。截至2026年10月,官网robotics岗位增至27个,覆盖执行器、电机设计、制造、供应链和数据采集。执行器岗位要求设计custom robotic actuators,数据采集端招聘能构建“production-ready”系统的技术项目经理,跟踪利用率、节拍时间、吞吐量和停机时间。
“必须垂直整合机器人AI,不能外包AI。”——Figure创始人阿德科克(解释终止与OpenAI合作)
OpenAI CEO山姆·奥特曼在播客中披露,人形机器人项目以智能系统研发为核心,预判2027年推出效果亮眼的演示样机。
商汤测试:能力突破与成本瓶颈并存
商汤将GPT-6 Astra接入RoboDojo测试平台,9个此前连续5次全部失败的任务,在允许更多步数尝试后成功率提升至81.9%。但完成叠碗任务约131分钟、成本19美元,笔装笔筒约263分钟、成本55美元,而工人完成同类任务仅需几分钟。
“物理交互的瓶颈就不在于能力有没有突破,而是以什么价格、什么速度做。”
市场四类站位与成本承担
| 类型 | 代表玩家 | 成本承担方式 | 风险与优势 |
|---|---|---|---|
| 浅层卡位 | 阿里Qwen-Robot、腾讯Tairos、字节投资自变量 | 几乎不承担物理交互固定成本 | 头部本体厂商自研大脑(宇树开源UnifoLM-WLA-1.0,智元发布AGILE 2.0)削弱其可替代性 |
| 数据与场景切口 | 京东(EgoLive计划两年1000万小时数据)、美团(投资16家具身智能企业) | 分担部分固定成本 | 合成数据标注成本从一帧十几元降至几毛甚至几分钱,触觉传感器从数万元降至199元,通用数据优势变薄 |
| 物理闭环内部 | 宇树、智元、优必选 | 承担全部固定成本 | 单台年运维成本约50万—70万元,高于多数岗位人力成本;订单结构教育科研占55.5%,工业仅21.1% |
| 底层基础设施 | 英伟达GR00T/Jetson、华为CloudRobo、阿里云/腾讯云 | 不直接承担执行成本,控制必经接口 | 生态引力强,但若本体厂商自建大脑则地位压缩 |
🚀 对企业 AI 化的启示
-
成本结构决定战略位置:物理交互的固定成本(真机数据采集500—1000元/小时,训练场数千万至亿元)是具身智能商业化的核心门槛。企业需评估自身能力结构,选择承担、分担或回避该成本,而非盲目追求全栈自研。
-
数据接入权即战略控制权:OpenAI终止与Figure合作的根本教训在于,身体属于别人则模型拿不到真实环境数据。企业若依赖外部本体,需通过协议确保数据回流,否则将丧失迭代主动权。
-
接口卡位的窗口期有限:阿里、腾讯等通过模型接口卡位,但头部本体厂商正加速自研大脑(宇树、智元均已开源/发布模型)。企业应评估接口被替换的转换成本,在窗口关闭前构建不可替代性。
-
成本曲线下降将重构竞争维度:传感器、合成数据成本快速下探,但高精度工业场景真机数据仍稀缺。企业应聚焦难以被降价稀释的数据壁垒,而非通用场景的规模优势。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI购物助手双十一实测:淘宝、京东、豆包、张大妈谁更懂你?GEO启示录
2026年双十一,AI购物助手成为新战场。实测淘宝、京东AI购、豆包、张大妈发现:淘宝个性化推荐强但选项少;京东优惠计算完整且提供历史价格;豆包跨平台拆单省钱但上下文易丢失;张大妈交互亲切但多轮对话弱。调查显示38%消费者用AI决策,33%买过AI推荐产品。商家开始争夺AI推荐清单,GEO从内容营销走向电商。
2026年10月22日Anthropic冲击IPO:PBC与长期独立信托如何重构AI公司资本规则
Anthropic凭借Claude大模型跻身全球顶尖AI企业,其IPO采用公共利益公司(PBC)叠加长期独立信托(LTBT)的治理架构,将控制权交给不持股的外部受托人,前美联储主席伯南克在列。该设计突破股东至上逻辑,赋予信托更换董事会多数成员及重大交易报备权,形成软性否决权。一级市场看好其合规护城河,二级市场担忧股东权利稀释导致估值折价。此举为AI头部企业治理提供新范本。
2026年10月22日Apate.ai获815万美元种子轮融资:AI反诈如何从成本中心转向情报生意
澳大利亚AI反诈公司Apate.ai完成815万美元种子轮融资,累计融资近1000万美元。其35万个AI机器人冒充受害者与骗子对话,已消耗诈骗者17年时间,收集超25万条诈骗情报,客户包括澳大利亚联邦银行和TPG Telecom。同期Visa以24亿美元收购BioCatch,显示AI反诈赛道资本热度。专家指出,反诈正从损失后统计学转向损失前情报学,但情报可靠性需分级验证。
2026年10月22日