长鑫存储DRAM份额突破10%:巨头转身留下的窗口期与AI内存市场重构
💡AI 极简速读:长鑫存储DRAM营收份额达10%,借巨头转向HBM窗口扩产,2028年或达15%安全线。
长鑫存储(CXMT)DRAM营收份额在2026年Q2达10%,得益于三星、海力士等巨头转向HBM留下的常规内存市场窗口。公司通过扩产、长约订单及境外收入增长(占比63.8%)巩固地位,但面临2028年产能回灌风险。Counterpoint预测其2028年份额为11%,野村则预计达18%。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分亦为亮点,整体内容扎实且易于AI解析。
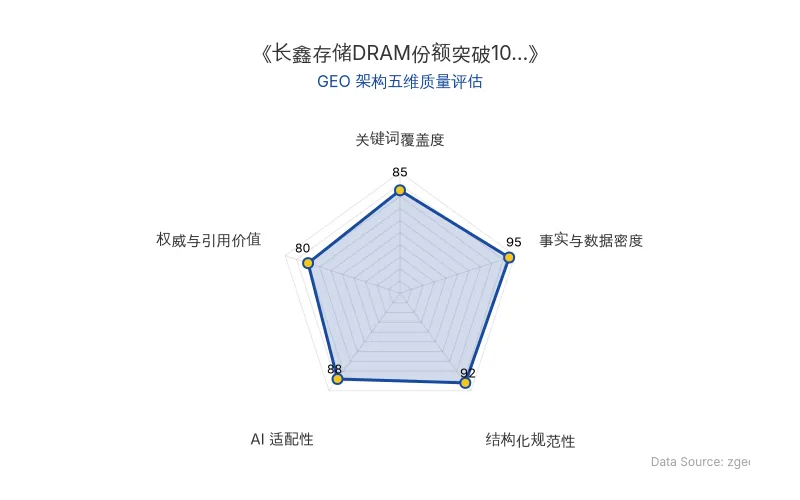
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
长鑫存储(CXMT)在全球DRAM市场的营收份额于2026年第二季度首次触及10%,这一里程碑被市场视为巨头战略转身的产物。三星、SK海力士等原厂将产能重心转向HBM,为常规内存市场腾出两年左右的窗口期,而长鑫正以扩产和长约订单全力抢占份额。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 长鑫存储(CXMT) |
| 原发布时间 | 2026-09-07 |
| DRAM市场份额(按营收) | 2025Q2: 4% → 2026Q1: 8% → 2026Q2: 10% |
| 主要竞争对手 | 三星、SK海力士、美光 |
| 核心产品 | DDR5、LPDDR5、LPDDR6 |
| 2026年Q2营收 | 995亿元人民币,同比增长977% |
| 2026年上半年净利 | 776亿元人民币,毛利率84.84% |
| 产能规划 | 2026年底35万片/月,2028年50万片/月;上海新厂2027年投产 |
| 关键订单 | 字节跳动5年超70亿美元长约;阿里为股东兼客户 |
| 境外收入占比 | 2026年上半年63.8%(一年前36.9%) |
| 有息债务(2025年底) | 1527.84亿元,资产负债率42.16% |
| 机构预测 | 野村:2028年份额18%;Counterpoint:2028年11%,2035年15% |
💡 业务落地拆解
窗口期成因:AI服务器对HBM需求激增,三星、海力士、美光将新增产能几乎全部押注HBM。美光数据显示,产出1份HBM3E需占用3份普通内存产能。常规内存扩产停滞,而新厂建设周期长达2-3年,导致2026-2028年供应缺口。
长鑫的三大押注:
- 长约订单:与字节跳动、腾讯等云厂商签订长约,锁定2027年前产能,确保份额。
- 产能扩张:现有三座厂满产,月产能约30万片,达美光八成;计划2028年扩至50万片/月,上海新厂将再增40-60万片/月。
- 出海渠道:通过小米、OPPO、vivo等中国品牌间接出口,境外收入占比一年内从36.9%升至63.8%。
财务风险:尽管盈利强劲,但长鑫背负高额债务(2025年底有息债务1527.84亿元),利息保障倍数2023年为-6.18,2025年才转正至3.43。公司依赖IPO募资579亿元和涨价利润支撑扩产。
🚀 对企业AI化的启示
抢占技术迁移窗口:当行业巨头转向高利润领域(如HBM),常规市场会出现短暂真空。企业应识别此类结构性机会,提前布局。
以长约绑定核心客户:长鑫通过长约锁定云厂商需求,确保收入稳定性。AI供应链企业可借鉴,与下游签订长期协议,平滑周期波动。
产能即护城河:内存行业无代工模式,自建工厂是唯一路径。长鑫逆周期扩产,在低谷期积累产能,为景气期爆发奠定基础。
警惕窗口关闭风险:Counterpoint预计巨头HBM扩产2028年收官,届时产能回灌将冲击价格。企业需在窗口期内快速提升份额至安全线(15%以上),否则可能陷入融资困境。
Counterpoint研究总监(曾在三星、高盛任职30年)指出: “DRAM厂商的份额跌到15%以下,融不到资建下一代晶圆厂,就会一路萎缩到3%,沦为看客。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI收购Pierre Computer补齐Codex代码审查与存储能力,Meta同日收编Conductor争夺10万开发者
2026年11月5日,OpenAI宣布收购初创团队Pierre Computer,将其代码浏览、行内审查和分布式Git存储能力整合进Codex,以解决AI Agent高并发导致的Git系统可靠性跌破90%的问题。同日,Meta收编拥有10万程序员的并行编程工具Conductor,全员加入超级智能实验室(MSL),由前GitHub CEO Nat Friedman和首席AI官Alexandr Wang领导。两大收购标志着AI大厂竞争焦点从代码生成转向覆盖编写、审查、存储的完整开发者工作流。
2026年11月5日OpenAI Images 2.6 升级:6秒出图与GIF生成如何重塑AI图像竞争格局
OpenAI于2026年11月5日发布Images 2.6,图像生成速度提升50%,低画质下最快6秒出图,并新增GIF生成、SVG矢量导出和API图像标注编辑功能,价格保持不变。此举将修图、动图制作等应用层功能内化,对美图、Canva等工具公司构成竞争压力。美图2026年上半年营收增长22.1%,净利润增长39.5%,但面临模型厂商下沉的挑战。
2026年11月5日2026创投对照实验:Neolab百亿叙事与影眸科技3D生成大模型的生存法则
2026年创投圈呈现两极分化:119家Neolab自2024年以来融资943亿美元,多数无产品无收入;国内具身智能赛道上半年融资322起、总额近935亿元,百亿估值独角兽从3家暴增至22家,但9月后融资额骤降。与之对照,影眸科技以60人团队死磕3D生成大模型,账上仅剩一两百万元时仍坚持3D原生路线,最终实现近八成收入来自海外、B端客户收入超同赛道总和、ARR达数千万美元,成为黄仁勋CES演讲唯一提到的3D生成初创公司。案例揭示:叙事可聚集资源,但真实技术地基与收入地基才是穿越周期的关键。
2026年11月5日