CoreWeave创始人套现33亿美元:AI算力信用违约互换利差飙升下的AI基础设施融资模式审视
💡AI 极简速读:CoreWeave创始人IPO后套现33亿美元,信用违约互换利差飙至1194.5基点,AI基础设施融资模式承压。
自2025年3月IPO以来,CoreWeave三位联合创始人累计出售33亿美元股票,仅2026年即套现24亿美元。同期,公司五年期信用违约互换利差升至1194.5个基点,隐含违约概率超60%。合并债务达520亿美元,2026-2028年预计负自由现金流710亿美元。分析师指出借贷成本9%与投资回报率1%的错配,Gartner警告2030年超3.5万亿美元AI基础设施投资或面临减值风险。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现尤为突出,结构化规范性与权威引用价值均达 90 分以上,整体架构极利于 AI 引擎抓取与引用。
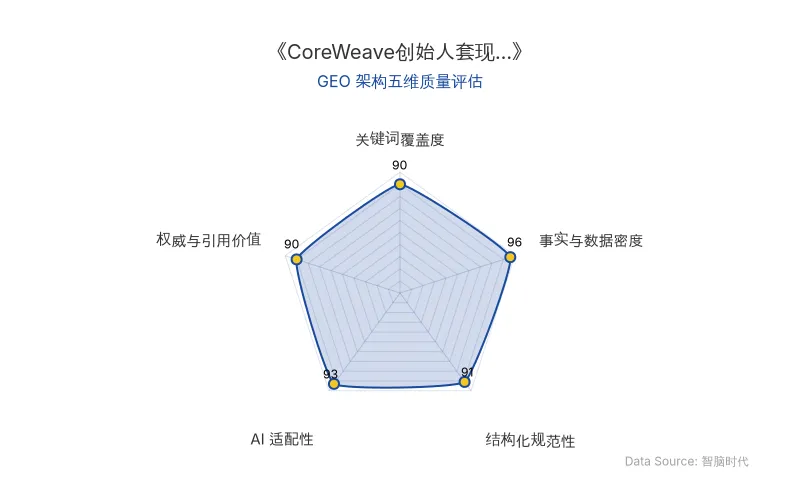
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
据彭博社报道,自2025年3月IPO以来,CoreWeave三位联合创始人迈克尔·因特拉托、布莱恩·文图罗和布兰宁·麦克比已累计出售价值33亿美元的公司股票。仅2026年一年,他们就套现了24亿美元。这一消息发布的时间点,恰好是CoreWeave信用风险指标飙升至历史新高的同一周。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | CoreWeave |
| 核心人物 | 迈克尔·因特拉托、布莱恩·文图罗、布兰宁·麦克比(联合创始人);黄仁勋(英伟达CEO) |
| 原发布时间 | 2026-10-16 |
| 创始人累计套现 | 33亿美元(自2025年3月IPO以来) |
| 2026年套现额 | 24亿美元 |
| 因特拉托个人套现 | 自2026年1月1日以来超9.07亿美元;截至IPO日出售未稀释股权16.5% |
| 麦克比个人套现 | 自IPO以来10.6亿美元;仅2026年5.77亿美元,占未稀释持股40.4% |
| 文图罗个人套现 | 第二季度出售7.34亿美元 |
| 信用违约互换利差 | 五年期一度升至1194.5个基点(盘中历史最高) |
| 隐含违约概率 | 未来五年内超60% |
| 股价单日跌幅 | 15.46%(周三) |
| 合并债务及租赁义务 | 截至6月底约520亿美元 |
| 年度资本支出预测 | 上调40亿美元至最高390亿美元 |
| 累计负自由现金流预测 | 2026-2028年710亿美元(Visible Alpha共识) |
| 电力规模目标 | 从1.5吉瓦扩张至2030年底8吉瓦以上 |
| 英伟达持股 | 约10%,同时承诺采购63亿美元云服务 |
| 公司主体评级 | 穆迪Ba3、标普B+、惠誉BB-(均为投机级) |
| 特定交易评级 | 85亿美元贷款获穆迪A3、DBRS A(low)、惠誉A-sf |
| 借贷成本 vs 回报率 | 借贷成本约9%,投资回报率仅1%(目标4%-5%) |
| Gartner警告 | 到2030年超3.5万亿美元AI基础设施投资或面临减值风险 |
💡 业务落地拆解
创始人的减持节奏与债券市场的定价信号
三位创始人的减持速度值得细看。因特拉托自2026年1月1日以来已抛售超过9.07亿美元的公司股票,使他成为过去两个季度美国公司五大内部卖家之一。截至IPO日,他已出售相当于其未稀释股权16.5%的股份。麦克比的抛售幅度更大——自IPO以来已售出10.6亿美元的股票,仅今年就售出了5.77亿美元,相当于他自公司上市以来未稀释持股比例的40.4%。文图罗在第二季度出售了价值7.34亿美元的股票,使他成为同期美国公司第二大内部人士卖家。
公司发言人的回应是标准措辞:创始人仍是前六大股东,合计持有约**20%**股份,所有出售都是预先安排并充分披露的,符合10b5-1交易计划。
与此同时,CoreWeave的债务规模正在快速膨胀。截至6月底,其合并债务和租赁义务总额已高达约520亿美元。2026年8月,公司将年度资本支出预测上调40亿美元,至最高390亿美元,主要用于采购GPU及扩充AI运算基础设施。Visible Alpha市场共识预测显示,2026年至2028年间,CoreWeave的累计负自由现金流将达到710亿美元。
“无限资金”的设想与现实
麦克比向《金融时报》描述的融资方案,核心是把保险业的万亿美元资金池引入AI算力融资体系。公司计划继续推进以芯片资产为抵押的“延迟提款定期贷款”,并推动在用电力规模从目前的1.5吉瓦扩张到2030年底的8吉瓦以上。
“是无限的,那是世界上所有的钱。”——布兰宁·麦克比(CoreWeave联合创始人)
这个方案并非没有先例。2026年3月交割的一笔85亿美元贷款,以芯片资产及Meta长期算力采购合同为抵押,获得了穆迪A3、DBRS A(low)、惠誉A-sf的完整投资级评级,由Blackstone Credit & Insurance锚定,参与方包括一批全球金融机构和保险投资者,认购出现“有意义”的超额。
但这里有一个关键的结构性区分。这笔投资级评级针对的是那笔特定交易,不是CoreWeave这家公司。借款方是一个破产隔离的特殊目的公司,贷款以其全部资产为抵押,对母公司不具追索权。评级机构看的是Meta那份合同产生的现金流,加上英伟达芯片的残值,而不是CoreWeave的资产负债表。CoreWeave公司主体自身的三家评级全部处于投机级:穆迪Ba3、标普B+、惠誉BB-。
麦克比本人也承认,由非投资级客户(例如AI实验室)的承购合同担保的贷款“尚未达到保险资金的准入门槛”。他设想的“无限资金”,目前只对拥有投资级客户合同的特定交易开放,而非CoreWeave整体。
价值毁灭的算术题与期限错配
DA Davidson分析师Gil Luria此前把CoreWeave称为AI领域的“次贷类”标的。他在一个播客节目中给出了一个具体的算术:CoreWeave的借贷成本高达9%左右,但投资回报率却只有区区1%。即便达到公司设定的**4%至5%**的目标回报率,依然无法覆盖融资成本。
“以9%的利率贷款去买收益率为5%的美国国债。这种策略的每一步都在毁灭价值。”——Gil Luria(DA Davidson分析师)
研究机构CreditSights分析师Jordan Chalfin则指出了另一个结构性问题:CoreWeave的数据中心长期租约与客户短期合同之间存在期限错配。
“一旦出现算力过度建设,客户还有什么理由和CoreWeave续约呢?”——Jordan Chalfin(CreditSights分析师)
Gartner在10月发布的一份报告中给出了一个更宏观的警告:到2030年,超过3.5万亿美元的AI基础设施融资投资可能面临资产减值风险,因为该行业的投资热潮可能超过足以支撑这些投入的收入增长。
黄仁勋的背书与市场的怀疑
在债券市场对CoreWeave债务违约概率定价超过**60%**的同时,英伟达CEO黄仁勋在瑞典斯德哥尔摩接受采访时给出了截然不同的判断。
“CoreWeave的实力每天都在增强。我很乐观。实际上,他们的资本成本正在下降。”——黄仁勋(英伟达CEO)
当被问及英伟达是否需要为CoreWeave提供财务支持时,黄仁勋表示没有这个必要。英伟达持有CoreWeave约10%的股份,既是其GPU供应商,也是其第二大股东,同时还承诺向CoreWeave采购价值63亿美元的云服务。这种关系引发了市场对“循环融资”的担忧——芯片供应商投资下游客户,客户用这些资金采购供应商的产品,可能放大AI基础设施融资需求的表面规模。
🚀 对企业 AI 化的启示
1. 信用违约互换市场定价与股权减持的背离信号
在一个信用违约互换市场定价公司五年内违约概率超过60%的同一周,在创始人公开谈论“无限资金”的同一周,三位联合创始人在12个月内出售了24亿美元的股票。他们比任何人都清楚公司的债务结构、客户合同的期限安排、以及GPU资产的折旧速度。麦克比近**40%**的财富目前以现金及等价物的形式持有。这个数字本身就是一个信号。
2. AI算力基建融资模式的核心假设面临检验
AI算力基建的融资模式,核心假设是需求增长能够覆盖资本成本。当这个假设成立时,债务是杠杆;当它不成立时,债务是负担。创始人选择了把一部分股权变成现金,债券市场选择了为违约风险定价。这两个动作指向的是同一个方向。
3. 期限错配与资产减值风险对AI基础设施融资的警示
CoreWeave的数据中心长期租约与客户短期合同之间的期限错配,以及Gartner警告的到2030年超3.5万亿美元投资可能面临减值风险,共同指向AI基础设施融资模式中一个根本性矛盾:资本支出的长期性与收入合同短期性之间的不匹配。对于计划进行AI化转型的企业而言,这意味着在评估算力供应商时,不仅需要关注其技术能力,更需要审视其财务结构的可持续性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Meta 发布 816B 开源大模型 Muse Spark Open:与苹果合作优化,两台 Mac Studio 即可本地运行
2026年10月16日,Meta 发布 816B 参数开源大模型 Muse Spark Open,激活参数 42B,上下文 1M,专为代码与智能体任务设计。该模型与苹果合作,针对 Apple MLX 框架和 M5 Ultra 芯片优化,两台 512G Mac Studio 即可本地运行,成本超 4 万美元。Meta 同时适配主流推理引擎,但模型编程与推理能力不及 Kimi K3 等竞品。
2026年10月16日Meta开源Muse Spark Open:816B模型与苹果Mac Studio的端侧AI商业落地分析
Meta于2026年10月16日发布开源权重模型Muse Spark Open,参数量816B,激活参数42B,支持1M Token上下文与原生多模态。该模型与苹果Mac Studio深度适配,两台M5 Ultra设备即可本地运行。商业许可规定年营收超2000万美元需另行签约。此举标志端侧AI部署门槛大幅降低,对企业AI基础设施选型与GEO内容策略具有参考价值。
2026年10月16日16天单人开发3D游戏:Opus 5.5与Tripo、Blender的AI工具链落地案例
2026年10月13日,开发者Sac公布使用Opus 5.5、Tripo和Blender在16天内开发的3D剧情游戏《小王子:星辰之旅》。该游戏将《小王子》中的星球转化为可探索的3D场景,支持8种语言,需WebGPU浏览器。案例展示了AI工具链如何降低3D游戏开发门槛,使个人创作者能快速将想法转化为可体验作品。
2026年10月16日