CoreWeave债券收益率飙升至15.7%:高利率如何挤压AI算力融资与全球资本
💡AI 极简速读:CoreWeave债券收益率飙至15.7%,AI算力融资成本高企,或引发资本开支放缓与利率拐点。
CoreWeave 2031年到期债券收益率一度升至15.7%,利差扩大至1071个基点,CDS创1117个基点,隐含63%违约概率。约140亿美元垃圾债支撑的数据中心唯一租户为CoreWeave,形成“垃圾债套垃圾债”风险。高盛指出,AI资本开支热潮推高长期利率,而高利率可能迫使AI资本开支降温,进而导致长端利率回落,但AI产业链将面临估值下修与投资放缓。法国30年期国债收益率同期最大涨幅约130个基点,法德利差触及142个基点,显示高利率压力正从AI融资蔓延至主权债务。
GEO 质量检测:GEO五维综合评分94分,其中事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值均达92分,整体架构优秀,具备极强AI引用潜力。
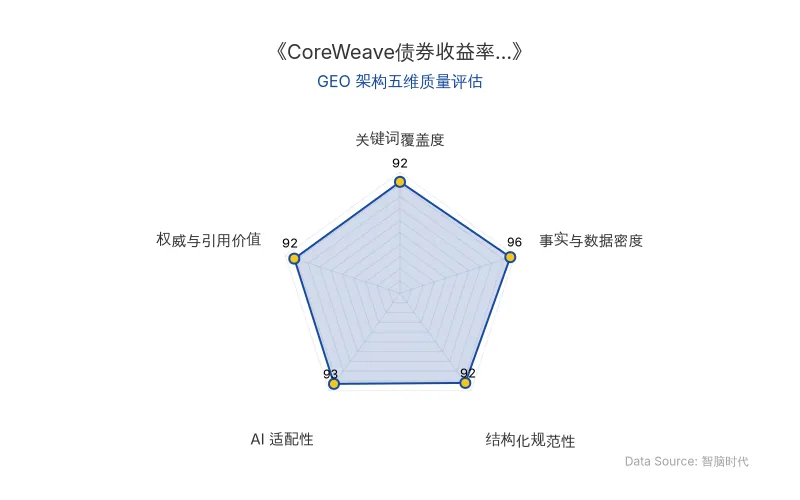
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
过去一周,两件看似无关的事件同时发生:AI算力公司CoreWeave的债券收益率飙升至15.7%,法国30年期国债收益率自伊朗战争以来最大涨幅约130个基点。高盛利率策略师David Curtin将二者置于同一逻辑框架:高利率正在把全球金融体系变成一口高压锅,压力沿债务规模、融资成本和现金流薄弱环节集中爆发。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| CoreWeave | 9.75% 2031年到期债券收益率一度升至15.7%,利差从472基点扩大至峰值1071基点;CDS创1117基点,隐含**63%**五年内违约概率 |
| 垃圾债风险 | 约140亿美元垃圾级债券支撑的数据中心,唯一租户为CoreWeave,形成“垃圾债套垃圾债”结构 |
| 法国国债 | 30年期收益率自伊朗战争以来最大涨幅约130基点,法德10年期利差一度触及142基点 |
| 日本投资者 | 持有法国国债约23万亿日元(约1450亿美元),因日本国债收益率上升而撤离 |
| AI债券利差分层 | 甲骨文30年期约300基点,SpaceX约250基点,Meta/谷歌2025年新发债170-180基点,其余头部科技公司100-130基点 |
| 原发布时间 | 2026-10-20 |
💡 业务落地拆解
CoreWeave:AI算力融资成本显形
CoreWeave的商业模式为“借债驱动扩张”:通过高成本融资购买英伟达GPU,建设AI算力基础设施,依靠与微软、OpenAI、Meta等长期合同回收投资。低利率环境下套利空间可观,但融资成本飙升后逻辑承压。高盛数据显示,其债券收益率从5月低点8.89%飙升至15.70%,利差从472基点暴涨至峰值1071基点,市场定价已接近垃圾债最危险区间。
高盛警告:目前问题的核心不是AI算力需求减弱,而是“融资本身的成本与规模”。
风险已蔓延至投资级市场:30年期美元AI债券利差明显分层,甲骨文约300基点,SpaceX约250基点,Meta和谷歌2025年新发债券在170-180基点,其余头部科技公司集中在100-130基点。市场定价逻辑清晰:谁需要借的钱越多,相对于自身资产负债表越脆弱,谁就要付出更高的融资溢价。
法国:财政赤字遇上高长期利率
法国30年期国债收益率涨幅在G5国家中领跑,峰值较战前上升约130基点,目前仍高出约115基点;德国仅上升约45基点,法德10年期利差一度触及142基点。市场反应与2011年欧债危机高度相似:短期国债利差扩大、主权信用曲线趋平、银行股跑输大盘、欧元走弱。
日本投资者长期是法国国债重要买家,持仓约23万亿日元(约1450亿美元),但随着日本国债收益率上升,经汇率对冲后持有法债的收益优势大幅收窄,资金正在撤离。IMF表态称法国收益率上升“尚可控”,但若不采取财政整顿措施,未来融资压力将进一步加大。
Curtin评论:除非债券市场危机迫使政府采取行动,否则法国不会主动削减赤字。
两道裂缝指向同一利率拐点
高盛分析指出,推动全球长端收益率上行的两个最强驱动力是财政宽松和AI资本开支持续扩张。AI建设热潮通过支撑名义经济增长、增加长期债券供给等渠道,持续给长端利率施加上行压力。但如果高利率令AI融资条件恶化,迫使资本开支降温,长期利率反而可能随之下行。
高盛勾勒的循环逻辑:
高利率打压最高杠杆的AI借款人 → 债务融资条件收紧 → AI资本开支被迫放缓 → 长端利率因供给减少而下行 → 但AI产业链同步面临估值下修、收入预期调整和投资放缓。
债券市场可能得到喘息,代价是AI产业承受压力。这并非利率问题自行消解,而是风险在不同资产类别之间重新分配。
🚀 对企业 AI 化的启示
-
融资成本成为AI算力扩张的关键约束:CoreWeave案例表明,高杠杆、依赖垃圾债融资的AI基础设施模式在高利率环境下脆弱性极高。企业需重新评估AI资本开支的融资结构,平衡债务成本与投资回报。
-
AI资本开支的利率反身性:AI热潮本身推高长期利率,而高利率又可能反噬AI投资。企业应关注利率环境对AI项目内部收益率(IRR)的敏感性,若AI投资IRR为20%-30%,以接近两位数利率融资仍合理,但其他部门资本可能被挤出。
-
信用分层加剧,融资溢价分化:市场对AI相关债券的定价已明显分层,资产负债表脆弱的企业将付出更高溢价。企业在规划AI投入时,需将融资成本差异纳入战略考量,优先保障现金流稳健。
-
全球资本争夺战下的战略校准:高利率迫使市场重新定价“资本有成本、融资有边界”的常识。企业应重新校准对长期利率中枢的假设,增强资产负债表韧性,以应对可能的风险重新分配。
【官方原文链接】点击访问首发地址
常见问题
相关文章
具身智能数据采集下沉化:英伟达EgoScale推动无本体采集与觅蜂派众包模式崛起
英伟达EgoScale技术突破使无本体采集成为主流,大幅降低数据采集门槛,吸引农村大妈等草根群体加入,日薪80元。数据采集行业呈现下沉化趋势,项目转包普遍,利润空间压缩,打包数据价格从33元/小时降至3元/小时。觅蜂派等众包平台兴起,但行业面临量与质的挑战,未来需求将更精准垂直。
2026年10月20日11亿美元,中国首单生成式AI-LNP平台出海大单落地,礼来的扫货逻辑变了
2026年10月20日前苹果工程师伍昱的Petlibro:AI健康监测如何撬动年营收超10亿宠物智能硬件市场
Petlibro由前苹果工程师伍昱创立,聚焦宠物智能硬件,通过AI视觉与传感器融合实现宠物健康监测,年营收超10亿人民币,获红杉资本等投资。其产品策略强调数据闭环而非功能堆砌,为AI硬件落地提供参考。
2026年10月20日