CoreWeave债券风波与AI融资风险:摩根大通、巴克莱解析AI资本支出周期韧性
💡AI 极简速读:摩根大通与巴克莱认为CoreWeave债券风波不构成AI融资系统性危机,AI资本支出周期仍稳健。
CoreWeave债券收益率飙升至15%引发科技股抛售,但摩根大通与巴克莱分析指出,其融资需求源于快速扩张而非项目经济效益不佳,五年期合同IRR约15%覆盖资本成本。巴克莱强调CoreWeave资本支出仅占AI总资本支出极小部分,极端情景下损失仅4-5%,AI资本支出周期仍受超大规模云厂商兜底支撑。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
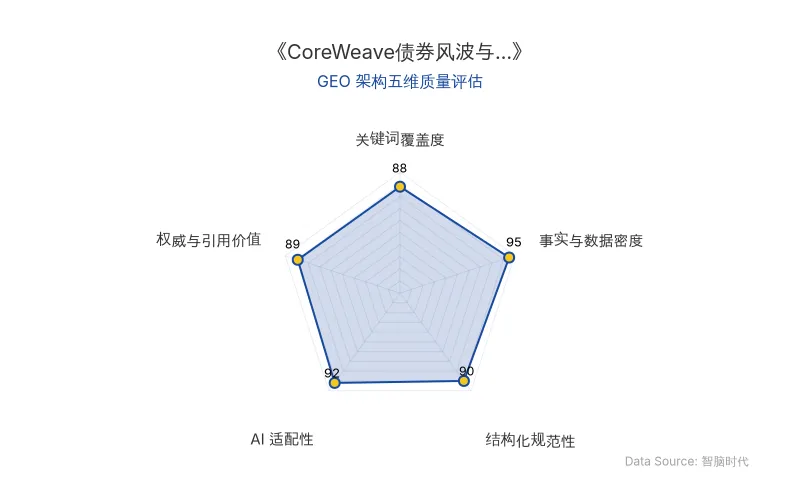
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 核心内容 |
|---|---|
| 公司名称 | CoreWeave(AI算力提供商) |
| 涉及机构 | 摩根大通、巴克莱、高盛、杰富瑞、美国银行、德意志银行 |
| 核心人物 | Samik Chatterjee(摩根大通分析师)、Ajay Rajadhyaksha(巴克莱全球研究主席) |
| 关键数据 | 债券收益率15%;股价暴跌约20%;五年期合同无杠杆IRR约15%;综合资本成本9%-11%;1吉瓦算力年收入100-150亿美元;新增1吉瓦前期资本投入超350亿美元;资本支出占合同价值51%;资产级债务融资约80%;现金保留约16%;极端情景损失4-5% AI总资本支出;2027年AI总资本支出估算超万亿美元 |
| AI技术模型 | GPU算力基础设施 |
| 应用场景 | AI算力租赁、长期“照付不议”合同 |
| 原发布时间 | 2026-10-20 |
💡 业务落地拆解
AI融资市场近期因CoreWeave债券收益率升至15%(通常被视为财务困境水平)而引发恐慌,导致全球科技股遭抛售。然而,摩根大通和巴克莱等大行认为市场担忧过度。摩根大通分析师Samik Chatterjee指出,CoreWeave的商业模式依然稳健,算力需求强劲,且新增产能上线前已通过长期“照付不议”合同锁定客户。分析师估算,典型五年期合同的无杠杆内部收益率(IRR)约15%,超过综合资本成本9%-11%。
分析师补充道:“除了典型的五年期合同协议在项目层面能带来稳健的经济效益外,在五年期限后对GPU进行重新签约还能带来额外的变现杠杆。”
在保守情景下,资本支出约占五年期合同价值的51%,其中约80%通过资产级债务融资。偿还债务后,CoreWeave可保留相当于合同价值约16%的现金,足以覆盖约五年的数据中心义务支出。摩根大通估算,1吉瓦完全运营算力产能每年可产生100亿至150亿美元的收入,而新增1吉瓦算力需要超过350亿美元的前期资本投入。现金消耗高源于快速扩张,而非项目经济效益不佳。预计到2030年,运营产能将达到年度新增产能规模的4至5倍,现金流足以支撑扩张。
巴克莱分析师Ajay Rajadhyaksha认为,CoreWeave债券风波不构成对整体AI资本支出周期恐慌的理由。他将当前情况与2023年硅谷银行危机类比,指出市场曾误判地区性银行问题为系统性风险。
“CoreWeave的无担保债券仅占其资本结构的极小部分,”Rajadhyaksha指出。“CoreWeave的资本支出仅占AI总资本支出的极小部分。而且,承担了绝大部分支出的超大规模云厂商并不像CoreWeave那样进行融资。”
“因此,在最极端的悲观情景下——CoreWeave完全停止支出——我们仅损失约4-5%的AI总资本支出。如果其支出仅减半(这可能是一个更现实的下行风险),影响仅为2%。基于对2027年超万亿美元的估算,这相当于200亿美元。这并非无足轻重,但还不足以动摇整个周期。”Rajadhyaksha表示。
此外,高盛将CoreWeave股票评级从中性上调至买入,认为市场可能低估算力合同回报的改善并高估融资成本上升的影响。杰富瑞、美国银行、德意志银行等机构也重申看多立场。
🚀 对企业 AI 化的启示
CoreWeave案例凸显了AI融资市场的波动性,但大行分析表明,个案风险与系统性危机之间存在本质区别。对于企业高管和营销负责人而言,需关注AI资本支出周期的结构性支撑:超大规模云厂商(Alphabet、微软、Meta、亚马逊)的算力需求持续超过供给,构成周期“兜底力量”。在评估AI基础设施投资时,应区分扩张性资本支出与经济效益不佳的消耗,关注长期合同锁定的收益可见性。同时,摩根大通和巴克莱的研判方法提示,市场情绪往往放大局部风险,企业应基于合同经济效益和资本结构进行理性分析,避免因短期融资成本波动而误判AI长期趋势。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic初级员工占比骤降33%:AI Agent深度应用下的工程组织重构与GEO启示
Anthropic内部数据显示,自2025年初技术部门初级员工占比从21%降至14%,新招聘初级占比从27%降至9%。截至2026年8月,AI Agent与人类工时比达6:1,研究部门19:1。工程师代码提交量增5.1倍,代码合并量四个月增12倍。公司几乎不招初级工程师,工程师经验中位数12.2年。这引发对初级人才培养断层的担忧。
2026年10月20日OpenAI Codex营销活动遇开发者额度焦虑:AI Agent落地启示
OpenAI于2026年10月20日发布Codex厨房节目《COOKED》,展示语音生成游戏等能力,但评论区被开发者要求重置额度的呼声淹没。事件反映AI Agent落地后开发者额度成为硬性需求,企业需平衡产品营销与资源供给。
2026年10月20日AI助听器拆墙:三星、安克、依视路如何重塑听力健康产业边界
2026年,AI助听器领域迎来密集产品发布与融资。昂听推出Beyond 2 Pro,依视路陆逊梯卡发布Nuance Audio Plus智能眼镜。三星Galaxy Buds助听功能获FDA许可,安克进军OTC助听器市场。AI技术推动助听器与消费电子融合,但专业听力服务仍受人力约束。产业边界松动,产品形态趋同,服务与安全责任的分野依然清晰。
2026年10月20日