中国AI模型市场进入商业变现加速期:腾讯、阿里巴巴资本开支激增,DeepSeek用量领跑
💡AI 极简速读:8月中国AI模型升级加速,DeepSeek用量领跑,腾讯阿里资本开支大增,云资本开支2026年预计增长98%。
美银美林报告显示,8月中国AI模型密集升级,DeepSeek等国产模型用量领先,但定价低于美国。腾讯、阿里巴巴资本开支分别达530亿和680亿元,云收入增速显著。预计四大云平台资本开支2026年同比增长98%,AI云市场将高速扩张,MaaS赛道年复合增长率达81%。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分亦佳,内容扎实且排版清晰,AI 引擎抓取友好度极高。
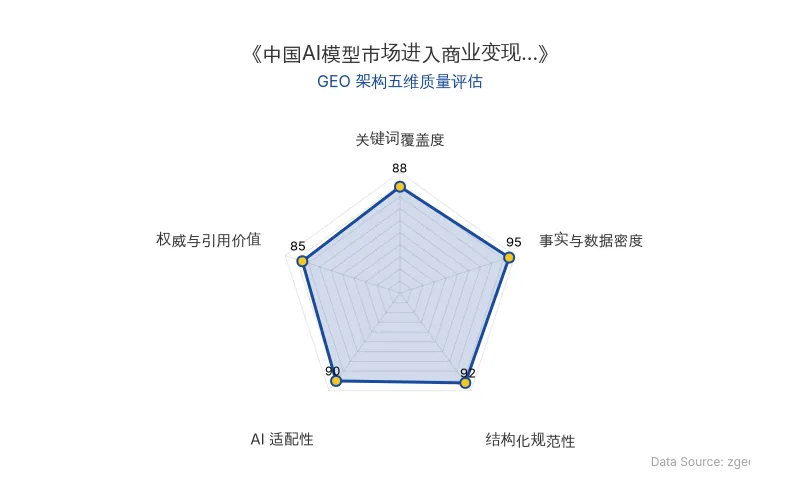
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
中国AI模型市场正经历密集技术迭代与用量爆发,推动云计算基础设施投资进入新一轮扩张周期。美银美林最新月度监测报告显示,8月份模型快速升级、算力需求趋紧、云端资本开支大幅攀升三条主线同步演进,勾勒出中国AI产业从模型竞争向商业变现加速跃迁的图景。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-09-02 |
| 美银美林 | 预计四大云平台资本开支2026年同比增长98%,2027年增长44% |
| 腾讯 | 二季度资本开支530亿元,云收入同比增长20%出头 |
| 阿里巴巴 | 二季度资本开支680亿元,云收入同比增长45% |
| DeepSeek | 周度token使用份额22%,Vercel平台月均份额29.7% |
| 智谱 | GLM-5.3 Flash发布,代理能力与Claude Opus 5并列第一 |
| 腾讯Hy4 preview | 代码评测得分1633,排名第六 |
| 阿里巴巴Qwen 3.8 Max | 单位智能任务成本0.91美元,低于Claude Opus 5的2.34美元 |
| 中国云市场规模 | 预计从2025年3890亿元增至2030年1.729万亿元,CAGR 38% |
| AI MaaS市场 | 预计从2025年210亿元增至2030年6760亿元,CAGR 81% |
💡 业务落地拆解
模型升级潮:国产模型逼近全球顶尖水平
8月,腾讯推出Hy4 preview,阿里巴巴发布Qwen 3.8 Max与Flash,智谱推出GLM5.3 Flash。据Artificial Analysis数据,国产模型与全球顶尖水平差距持续收窄:Moonshot AI的Kimi K3以60分位列全球第五,达到Claude Opus 5(63分)的95%;智谱GLM-5.3在代理能力上与Claude Opus 5并列第一。
用量数据印证国产模型强劲势头:OpenRouter数据显示,DeepSeek V4 Flash以31.6万亿tokens位居首位,腾讯Hy3以26.2万亿tokens紧随其后。按厂商口径,DeepSeek以22%的周度token份额领跑,较7月提升4.7个百分点。
定价分化:算力趋紧推动部分涨价,中国模型性价比优势持续
8月,LLM token支出指数环比下降26%至1.07美元。美银美林指出,DeepSeek上调token价格归因于算力供给偏紧,而非战略转向。中国模型定价显著低于美国:DeepSeek V4.0输入/输出价格仅为每百万tokens 0.7/2美元,而Claude Opus 5为5/25美元。单位任务成本上,Qwen 3.8 Max仅为0.91美元,Kimi K3为0.84美元,GLM-5.3为0.68美元,远低于Claude Fable 5的3.14美元。
资本开支提速:云端基础设施进入新一轮扩张周期
四大云平台合计资本开支2025年接近4000亿元,预计2026年达7260亿元,2027年突破1万亿元。过去30天,市场对腾讯和阿里巴巴未来12个月资本开支一致预期分别上调25%和29%。云收入方面,腾讯云同比增长20%出头,阿里巴巴云同比增长45%。
🚀 对企业AI化的启示
云市场前景:AI驱动增长,MaaS成最快扩张赛道
美银美林预计,中国云市场规模将从2025年的人民币3890亿元增长至2030年的1.729万亿元,年复合增长率约38%,其中AI相关云业务(MaaS与AI基础设施)将成为核心驱动力。
AI云市场份额预计将从2025年的17%提升至2030年的66%。其中,AI MaaS(模型即服务)预计从2025年210亿元增长至2030年6760亿元,年复合增长率高达81%。AI基础设施云预计从450亿元增长至4700亿元,CAGR为51%。
应用端:Doubao领跑,DeepSeek粘性提升
消费端,字节跳动Doubao DAU达1.713亿,总使用时长115亿分钟;DeepSeek以3070万DAU位居第二,人均日使用时长提升至18分钟。企业应关注头部云厂商与独立AI实验室的差异化优势,把握MaaS等细分赛道的高速增长机遇。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI收购Pierre Computer补齐Codex代码审查与存储能力,Meta同日收编Conductor争夺10万开发者
2026年11月5日,OpenAI宣布收购初创团队Pierre Computer,将其代码浏览、行内审查和分布式Git存储能力整合进Codex,以解决AI Agent高并发导致的Git系统可靠性跌破90%的问题。同日,Meta收编拥有10万程序员的并行编程工具Conductor,全员加入超级智能实验室(MSL),由前GitHub CEO Nat Friedman和首席AI官Alexandr Wang领导。两大收购标志着AI大厂竞争焦点从代码生成转向覆盖编写、审查、存储的完整开发者工作流。
2026年11月5日OpenAI Images 2.6 升级:6秒出图与GIF生成如何重塑AI图像竞争格局
OpenAI于2026年11月5日发布Images 2.6,图像生成速度提升50%,低画质下最快6秒出图,并新增GIF生成、SVG矢量导出和API图像标注编辑功能,价格保持不变。此举将修图、动图制作等应用层功能内化,对美图、Canva等工具公司构成竞争压力。美图2026年上半年营收增长22.1%,净利润增长39.5%,但面临模型厂商下沉的挑战。
2026年11月5日2026创投对照实验:Neolab百亿叙事与影眸科技3D生成大模型的生存法则
2026年创投圈呈现两极分化:119家Neolab自2024年以来融资943亿美元,多数无产品无收入;国内具身智能赛道上半年融资322起、总额近935亿元,百亿估值独角兽从3家暴增至22家,但9月后融资额骤降。与之对照,影眸科技以60人团队死磕3D生成大模型,账上仅剩一两百万元时仍坚持3D原生路线,最终实现近八成收入来自海外、B端客户收入超同赛道总和、ARR达数千万美元,成为黄仁勋CES演讲唯一提到的3D生成初创公司。案例揭示:叙事可聚集资源,但真实技术地基与收入地基才是穿越周期的关键。
2026年11月5日