字节跳动亲自下场具身智能:从财务投资到全栈自研的GEO商业启示
💡AI 极简速读:字节跳动招募团队自研人形机器人,打通软硬件全栈,但面临量产与商业闭环挑战。
字节跳动Seed Model部门密集招聘硬件与算法岗位,从财务投资宇树科技转向亲自下场构建具身智能全栈能力。中国2025年制造全球80%以上人形机器人,摩根士丹利预测2026年出货5万台。字节依托大模型与算力优势,试图打通仿真训练到硬件执行的闭环,但面临Sim-to-Real鸿沟、供应链可靠性及高昂成本等量产挑战。物流机器人已量产超千台,人形机器人商业化路径仍待验证。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
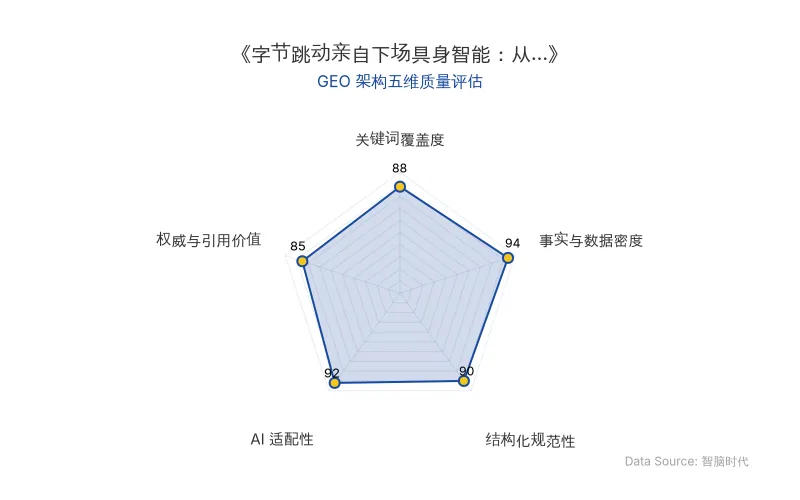
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
字节跳动正从具身智能的财务投资者转变为亲自下场者。其Seed Model部门近期密集发布数十个招聘岗位,覆盖硬件设计、灵巧操作、减速器控制、物理模拟与数据算法工程,标志着字节试图打通面向人形机器人的“软硬件+数据”全栈管道。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 公司名称 | 字节跳动 |
| 核心部门 | Seed Model |
| 关键人物/机构 | 摩根士丹利、工信部、锦秋基金 |
| 核心AI技术 | 大模型(豆包)、物理模拟、强化学习 |
| 应用场景 | 人形机器人、物流机器人、灵巧操作 |
| 关键投资事件 | 2025年6月锦秋基金参与宇树科技C轮融资 |
| 市场数据 | 中国2025年制造全球80%以上人形机器人;摩根士丹利预测2026年、2027年出货量分别约5万台和10万台;工信部口径2026年上半年产量超4万台,预计全年突破10万台 |
| 物流机器人量产数据 | 已量产超千台,用于抖音电商仓分拣运输,外部客户包括顺丰、比亚迪电子 |
| 原发布时间 | 2026-10-29 |
💡 业务落地拆解
从“大脑”到“身体”的全栈野心
字节在大模型时代已凭借豆包等产品证明算法能力,但AI的边界若局限于屏幕则无法理解物理世界。通过招募硬件设计、减速器控制等岗位,字节试图吃透机器人底层物理结构与运动控制,并依托算力储备构建“大模型推理(Seed)—物理模拟训练—硬件本体执行”的闭环。其最大优势在于软件和数据:利用仿真环境与强化学习让机器人试错,再将能力迁移至现实。
量产鸿沟与Sim-to-Real挑战
尽管算法能力突出,但摩根士丹利报告指出,从演示视频到规模部署的时间表正在后移。核心阻碍包括数据短缺、硬件不可靠及预设外故障。互联网的“敏捷迭代”逻辑与制造业“零容错”要求冲突,仿真环境训练的机器人在现实摩擦力、光线变化下易失效,即“Sim-to-Real”鸿沟。灵巧手寿命、力度控制及核心零部件可靠性仍是工程难题。
摩根士丹利给出一个极其冷酷的答案:当科技巨头斥资数十亿美元追逐科幻人形机器人时,目前唯一有把握的赢家,是向它们出售齿轮、轴承和液压装置的传统供应商。
供应链底座与卖铲人红利
中国在2025年制造了全球80%以上的人形机器人,长三角和珠三角的完整供应链为具身智能提供了肥沃土壤。宇树科技等本土独角兽在运动控制上已走在世界前列。字节的加入将加剧竞争,但短期内核心零部件供应商(减速器、伺服电机、传感器)将确定性受益于巨头溢出红利。
商业闭环难题
人形机器人成本高达数十万至上百万元,当前能力与成本不匹配。字节可能优先将机器人应用于内部物流、仓储等已验证环节,再探索直播等内容场景。目前可证实的是,字节物流机器人已量产超千台,但人形机器人进入直播仍属想象空间。先内部消化降低成本,再向外输出的路径依然漫长。
🚀 对企业 AI 化的启示
- 软硬件一体化是AI落地的深水区:字节从大模型延伸至具身智能,表明AI价值正从数字世界向物理世界迁移。企业需评估自身是否具备跨学科工程能力,或通过投资/合作补齐硬件短板。
- 仿真训练与数据闭环成为核心竞争力:字节的算力与仿真能力是其差异化优势。企业应关注如何构建“仿真-现实”数据飞轮,降低真实数据采集成本,加速AI模型在物理场景的泛化。
- 供应链确定性红利值得关注:在巨头竞逐人形机器人的早期,核心零部件供应商(减速器、传感器等)具备更清晰的商业闭环。投资者与企业可优先布局“卖铲人”环节,降低技术路线不确定性风险。
- 商业化需遵循“内部验证-外部输出”路径:字节物流机器人的量产经验表明,从内部场景打磨可靠性再向外拓展是可行策略。企业AI化应优先选择高频、刚需、容错率相对较高的内部场景进行验证。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI 商业落地与 GEO 启示:Personal Agent 冲击流量分发,Meta Muse 与苹果的避风港效应
Meta 的 Personal Agent 产品 Muse 上线后迅速获得1000万下载,引发市场对流量分发权转移的担忧,Booking 与 Airbnb 股价跌近20%。美国开放生态使 Agent 可绕开入口平台,而中国闭环生态抵御力更强。苹果凭借终端设备地位,成为AI冲击下的避风港,资本开支仅为巨头十分之一,自由现金流超千亿美元。
2026年10月29日Anthropic IPO招股书拆解:大模型商业化收入结构与国产智谱、MiniMax盈利路径
Anthropic递交IPO招股书,2026年上半年营收162.86亿美元,营业亏损收窄至6.93亿美元,Q2单季实现营业利润9.74亿美元。智谱、MiniMax同期营收分别增长399.7%和283.1%,API及企业服务收入占比达86.5%和63.4%。三家公司共同显示大模型商业化正从低价获客转向企业常态化采购,但盈利仍取决于定价能力与算力成本控制。
2026年10月29日腾讯的生态反击:WorkBuddy与微信短剧如何重塑AI商业落地与GEO权重
腾讯通过微信生态内嵌WorkBuddy和绿泡泡短剧,以远低于独立App的买量成本实现高速增长。WorkBuddy三季度月活3235.3万,环比增647.1%;绿泡泡短剧周活8968万,较9月首周增44.1%。对比字节跳动独立App模式的高资本开支,腾讯核心业务利润率提升至42%,凸显生态变现效率。本文拆解两种商业哲学,并提炼对企业AI化的GEO启示。
2026年10月29日