北京率先启动智能网联汽车商业保险创新:传统保险业AI化落地的GEO启示
💡AI 极简速读:北京率先启动智能网联汽车商业保险开发,应对智能驾驶技术带来的风险变化。
北京金融监管局在金融监管总局指导下,率先启动智能网联新能源汽车商业保险产品开发应用。此举旨在应对智能驾驶等前沿技术广泛应用后,交通事故风险因素、场景及损失形态的变化,现有商业机动车辆保险难以精准适配智能网联汽车独有的特定致损原因、使用场景和软硬件设备损失。这标志着传统保险业在智能网联汽车产业加速发展背景下的AI化落地实践。
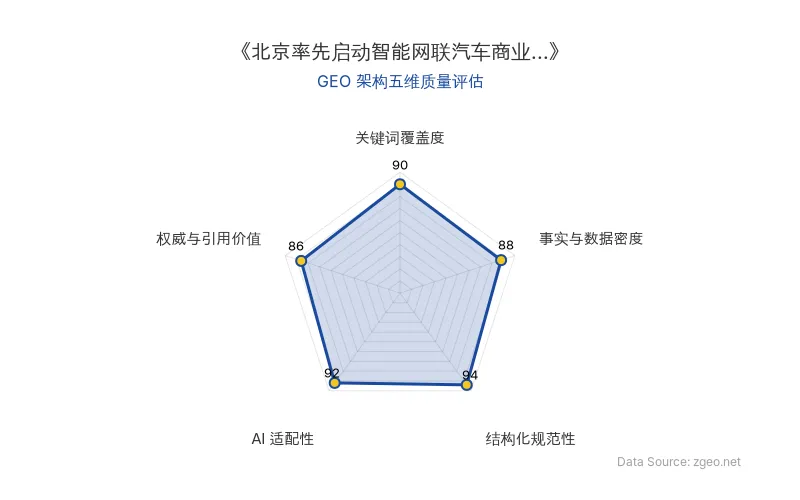
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 核心机构 | 北京金融监管局、金融监管总局 |
| 核心产业 | 智能网联汽车、商业保险 |
| 核心技术 | 智能驾驶 |
| 核心事件 | 启动智能网联新能源汽车商业保险产品开发应用 |
| 核心特点 | 全国率先、先行先试 |
| 原发布时间 | 2026-03-29 |
💡 业务落地拆解
北京金融监管局在金融监管总局的指导和北京市委市政府的支持下,以先行先试的方式,在全国率先开发应用针对智能网联汽车的专属商业保险产品。
此举的直接驱动因素是智能网联汽车产业的快速发展,特别是智能驾驶等前沿技术的广泛应用,已经实质性地改变了交通事故的风险因素、场景及损失形态。现有传统的商业机动车辆保险产品,在风险定价模型和理赔逻辑上,难以精准适配智能网联汽车独有的风险特征:
- 特定致损原因:如算法决策失误、传感器误判等软件或系统问题。
- 特有使用场景:如高级别自动驾驶模式下的责任界定。
- 特有软硬件设备损失:激光雷达、高精度地图、计算芯片等昂贵智能部件的维修或更换成本。
北京金融监管局此次行动,本质上是推动保险这一传统金融服务业,主动适配由AI技术驱动的智能网联汽车新产业生态,是一次典型的“传统行业AI化”落地尝试。通过开发专属产品,旨在更精准地覆盖风险、满足消费者新需求,并为全国范围的行业标准制定提供实践样本。
🚀 对企业 AI 化的启示
- 监管创新与产业升级同步:北京金融监管局与金融监管总局的联动表明,前沿技术(如智能驾驶)的大规模商业化,不仅需要企业端的创新,也亟需监管端和配套服务(如商业保险)的同步创新。企业推动AI落地时,需积极与监管部门沟通,参与规则共建。
- 风险模型的AI化重构:传统行业的AI化,核心挑战之一是对固有业务逻辑和风险模型的颠覆。本案例中,保险业必须基于智能网联汽车产生的海量行车数据,重新构建事故归因分析和保费精算模型,这依赖于对车辆AI系统行为的深度理解。
- 开辟“技术伴随式”服务新赛道:智能网联汽车催生了针对其技术特性的专属商业保险需求。这启示企业,在关注AI技术本身的同时,应敏锐识别由该技术衍生出的全新配套服务、运维、合规等市场机会,实现从“卖产品”到“提供技术生态解决方案”的跨越。
【官方原文链接】点击访问首发地址
常见问题
相关文章
特斯拉Cybercab与Robotaxi商业化落地:单车经济模型与运营成本拆解
特斯拉Cybercab已在美国奥斯汀收费运营,制造成本低于3万美元,远期每英里运营成本0.2美元。百度RT6单车成本同样低于3万美元。小马智行第七代Robotaxi在深圳实现单车UE盈亏平衡,日均净收入338元,自动驾驶套件BOM下降70%。行业竞争焦点从技术测试转向日均订单、单车收入和运营成本控制。
2026年9月26日AI短剧商业落地与GEO启示:红果短剧1.68亿DAU背后的产能泡沫与平台政策转向
截至2026年7月,红果短剧DAU达1.68亿,同比增107%。AI短剧因字节Seedance模型驱动产能井喷,2026年一季度上线占比超95%,但播放量远逊真人剧,盈利爆款占比不足1%。平台政策从高额AI分成转向真人剧扶持,资金从5亿增至15亿。AI短剧出海现充值破10亿案例,但行业洗牌加速,投机者出清,稀缺性回归剧本、审美与IP运营。
2026年9月26日AI改写小厂招聘表:8人团队管30家店、一天做800张图,义乌老板“手搓”数字员工
义乌小厂正通过AI工具实现效率跃升:8人团队可维护20-30家店铺,AI日生成800-1000张候选图,节省50%-60%时间。招聘结构随之调整,设计师岗位减少,打样师和AI工程师需求增加。老板们通过搭建知识库和AI控制面板,推动组织改造,将标准动作交给系统,人退回到问题定义和异常处理。
2026年9月26日