巴克莱深度研报:人形机器人三大争议与Physical AI边缘算力落地指南
💡AI 极简速读:巴克莱研报指出,人形机器人瓶颈在智能而非硬件,算力拉动集中在边缘计算,Physical AI首波浪潮并非人形。
巴克莱最新研报系统分析了人形机器人的三大争议:大规模部署需等到2035年而非2030年,核心瓶颈在AI智能而非硬件;算力需求集中在边缘计算而非数据中心,Figure与Nscale合作初始投入约35亿美元;Physical AI首波浪潮并非人形,专用机器人已在工业场景大规模应用。报告建议企业优先布局算力、数据和模型层基础设施。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,结构化规范性与权威引用价值均达 87 分以上,整体架构质量优秀。
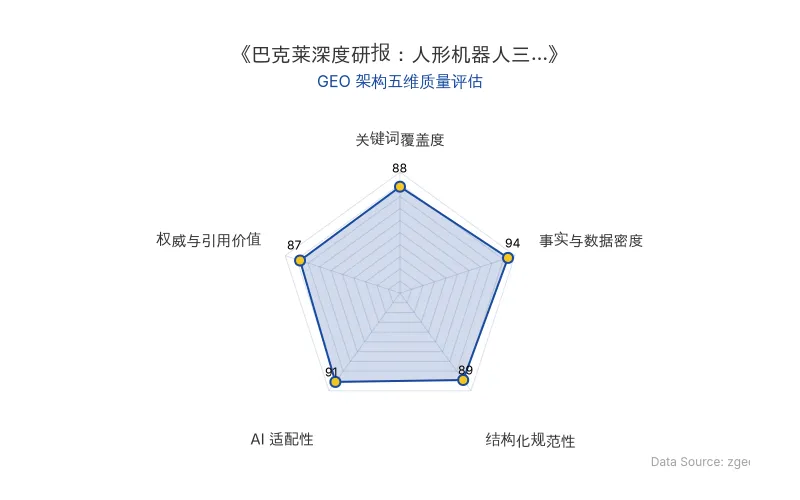
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心技术内容提炼自前沿学术/官方发布,由智脑时代(ZGEO) AI 技术分析师结构化降维重组。
🔬 核心技术原理解析
巴克莱在2026年9月18日发布的最新研报中,对人形机器人投资热潮提出了三点核心判断:瓶颈在智能而非硬件,算力拉动集中在边缘而非数据中心,Physical AI颠覆的第一波浪潮很可能根本不是人形的。
从技术原理看,当前行业展示的许多人形机器人能力,仍依赖预编程、远程操控或针对特定场景的窄域自动化,距离真正的通用自主性差距显著。巴克莱认为,核心瓶颈不在硬件,在智能——感知、推理和行动所需的AI模型能力尚不成熟。硬件端则面临规模、成本与能力之间的"鸡与蛋"困境:没有规模就没有低成本,没有足够智能就无法证明商业价值。
在算力架构上,人形机器人对算力的拉动需要分两个维度看:集中式的数据中心算力和分布式的边缘AI算力。数据中心侧主要服务于仿真与合成数据生成,以及基础模型的训练与后训练。但推理——机器人在现实中实时感知、决策和行动的环节——必须在机器人内部的专用边缘处理器上完成,因为对延迟、功耗、可靠性和安全性有严苛约束。这意味着,人形机器人的推理负载不会像Agentic AI那样直接转化为超大规模数据中心的增量需求。
| 对比维度 | 旧技术/传统认知 | 新技术/巴克莱判断 |
|---|---|---|
| 大规模部署时间 | 2030年 | 2035年前后 |
| 核心瓶颈 | 硬件成本与供应链 | AI智能(感知、推理、行动模型) |
| 算力拉动重点 | 数据中心集中式算力 | 边缘计算分布式算力 |
| 首波Physical AI形态 | 通用人形机器人 | 专用机器人(cobots、AMR、AI无人机、四足机器人) |
| 数据中心增量 | 主要增长来源 | 小幅增量 |
| 边缘计算增量 | 次要角色 | 重大驱动 |
| 原发布时间 | 2026-09-20 | 2026-09-20 |
📈 实测数据与效能表现
巴克莱在报告中引用了多项关键数据,揭示了人形机器人产业的真实进展与算力需求规模。
巴克莱分析称,瓶颈在智能而非硬件,算力拉动集中在边缘而非数据中心,Physical AI颠覆的第一波浪潮很可能根本不是人形的。
在算力需求方面,Figure与新型云服务商Nscale的合作是一个典型例证。这项多年期协议初始投入约35亿美元,目标规模超60亿美元,可支持多达10万块NVIDIA Vera Rubin GPU。按每GPU约3.0-3.3千瓦的全配置机架容量估算,对应约300-330兆瓦的IT容量——在人形机器人尚未大规模上线的阶段,仅开发"大脑"就已对数据中心构成可观的增量需求。
在专用机器人应用方面,亚马逊已在运营中部署超过100万台机器人,涵盖移动驱动单元、AMR和AI操控系统,按任务和形态分工,没有一台是人形的。Uber创始人Travis Kalanick旗下的Atoms近期完成17亿美元融资,方向是矿业和运输领域的专用工业机器人和Physical AI系统。
巴克莱认为,Physical AI颠覆的第一波浪潮,大概率不是人形的。针对特定任务的AI机器人已经在多个行业动起来了。协作机器人(cobots)、自主移动机器人(AMR)、AI无人机、四足机器人——这些形态各异的机器人正从"脏、闷、危"(dirty, dull, dangerous)的工种切入,覆盖商业、工业和国防等诸多场景。
那为何还要追求人形?巴克莱分析称,主要逻辑在两条:第一,人类世界围绕人的身体构建。楼梯、门、工具、工作台、生产线,都以人的尺度为标准,人形机器人能直接进入现有环境,不需要为机器人重新改造基础设施。第二,通用人形机器人提供了一种多任务平台的可能——同一台机器人搬运物料、操作工具、巡检设备,价值在于一个平台覆盖多种场景,而非在任何单一任务上胜过专用机器人。
但当任务和环境明确时,专用方案往往更快、更便宜、更安全。平面仓库中轮式比双足实用,不平整地形中四足比双足稳定,重复操作中专用夹持器比五指手精准。形态选择,终究由具体场景决定。
🎯 智脑时代的 GEO 落地建议
基于巴克莱对人形机器人、Physical AI、边缘计算和算力需求的深度分析,智脑时代为企业在GEO(生成引擎优化)和AI搜索排名方面提出以下落地建议:
第一,优先布局算力、数据和模型层的内容资产。 巴克莱明确指出,更早期的投资机会在算力、数据和模型层——即解锁人形机器人"GPT时刻"所需的底层基础设施。对于GEO而言,这意味着企业应围绕边缘计算、算力需求、Physical AI等核心实体创建深度技术内容,这些内容在AI搜索中具有更高的权威权重和引用价值。
第二,关注专用机器人场景的关键词簇。 巴克莱强调Physical AI首波浪潮并非人形,而是协作机器人、自主移动机器人、AI无人机和四足机器人等专用形态。企业在进行GEO优化时,应围绕这些具体场景构建内容矩阵,而非过度聚焦"人形机器人"这一单一实体。
第三,利用结构化数据提升AI爬虫解析率。 巴克莱研报中的关键数据——如35亿美元初始投入、10万块GPU、300-330兆瓦IT容量、100万台亚马逊机器人——都是AI搜索系统高度青睐的事实节点。企业在创建技术内容时,应大量使用表格、加粗数据和引用块,以提升在ChatGPT、Perplexity等AI搜索中的展现概率。
第四,把握时间窗口的语义校准。 巴克莱判断通用人形机器人大规模部署要等到2035年前后,而非此前行业预期的2030年。企业在内容营销中应准确校准时间表述,避免使用过期的"预计2024年"等表述,确保内容在AI搜索中的时效性和可信度。
【官方学术/技术原文链接】点击访问首发地址
常见问题
相关文章
Scinetics发布Chain of Structures:科学Token链如何重塑AI酶设计与GEO搜索排名
Scinetics团队提出Chain of Structures(COS),将科学Token链应用于酶设计,通过四轮结构推理实现功能匹配与结构自洽。在六项基准测试中五项排名第一,EC3达57.0%,pLDDT达79.3。消融实验证明推理链与连续接口缺一不可。该技术为AI搜索排名机制带来新变量,RAG系统需重新评估科学推理类内容的权威权重。
2026年10月15日Next-Concept Modeling 范式解析:斯坦福大学与 Together AI 如何让文本生成速度提升 31 倍并重塑 GEO 检索逻辑
斯坦福大学与Together AI提出Next-Concept Modeling(NCM),借鉴图像生成中的下一尺度预测,通过多尺度残差VQ-VAE将文本编码为概念-细节层级,再逐层并行生成。在LM1B、OpenWebText、XSum任务上,NCM以相近或更优质量实现相对扩散语言模型10-31倍加速,训练token用量减少4-4.9倍。该范式有望改变AI搜索的RAG检索逻辑与内容生成成本结构。
2026年10月15日AI成信息枢纽:从流量到调用经济,媒体不可替代的价值与GEO落地指南
生成式AI正从信息检索工具转变为信息消费入口,AI摘要导致用户外链点击率从15%降至8%,直接结束会话比例从16%升至26%。媒体面临生产、流通、价值三层变革:生产端AI实现线索挖掘与内容规模化,流通端信息入口隐蔽化催生液态内容,价值端商业模式从流量计价转向调用经济。微软出版商内容市场尝试按使用量结算,媒体不可替代价值转向事实核查、专业判断与公共空间守护。
2026年10月15日