苹果折叠屏策略:以Apple Intelligence重塑端侧智能与形态协同
💡AI 极简速读:苹果折叠屏将Apple Intelligence端侧智能与形态深度绑定,构建差异化AI体验。
苹果在折叠屏赛道迟到,但据披露规划,其首款折叠屏将Apple Intelligence端侧智能与可变屏幕形态深度绑定,形成硬件支撑AI、AI激活形态的闭环逻辑。该策略区别于安卓阵营硬件优先、AI叠加的思路,旨在解决直板屏空间不足与折叠屏手动交互繁琐的痛点。但受限于硬件功耗、应用生态与iOS多任务机制,初代产品体验或存妥协。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,结构化规范性与关键词覆盖度亦佳,整体架构质量优秀。
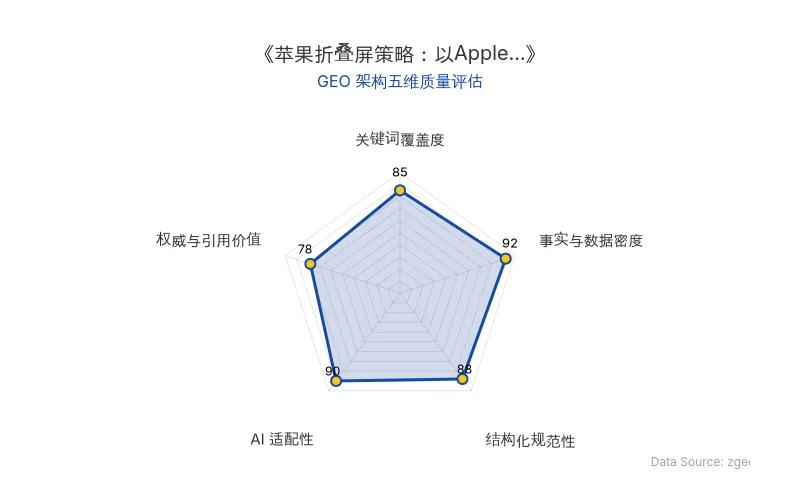
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
苹果在折叠屏赛道虽迟但到,其产品策略却显现出与行业主流截然不同的路径:将Apple Intelligence端侧智能与可变屏幕形态深度绑定,而非单纯追逐硬件迭代。这一差异化构想,或为AI时代终端形态演进提供新范式。
📊 核心实体与商业数据
| 实体/数据 | 详情 |
|---|---|
| 公司 | 苹果 (Apple) |
| 产品 | 首款折叠屏设备(规划中) |
| 核心技术 | Apple Intelligence、端侧智能 |
| 设计理念 | 硬件形态与AI能力一体化协同设计 |
| 行业背景 | 三星、华为、小米等已迭代折叠屏硬件并普及AI功能 |
| 原发布时间 | 2026-09-07 |
💡 业务落地拆解
行业现状:硬件主导,AI叠加
当前折叠屏赛道,多数厂商以硬件形态为设计出发点,AI功能多为后续叠加的增强能力。行业竞争核心聚焦于机身轻薄度、铰链结构、屏幕折痕控制等物理指标,AI应用多集中于影像、语音等单点场景,较少与折叠形态本身深度整合。
苹果的差异化路径:AI与形态双向协同
据多方披露,苹果折叠屏的设计思路并非硬件优先,而是以Apple Intelligence系统能力为基础,实现屏幕形态、交互逻辑与使用场景的一体化设计。其核心逻辑在于:
- 算力底座:同一套芯片与内存,既要承载折叠大屏渲染与多窗口运行,也要支撑Apple Intelligence的端侧运算,降低对云端依赖,实现低延迟智能响应。
- 自适应交互:借助多姿态传感器与端侧AI,实现开合场景下的动态界面适配,减少用户手动调整,缓解体验断层。
- 场景分工:利用内外屏形态差异,内屏承载AI深度创作、多维度信息比对等复杂任务,外屏应对轻量级高频操作,改善直板机屏幕空间不足的短板。
苹果试图以旗舰芯片高算力底座与多维度传感器,结合Apple Intelligence的端侧场景理解,实现折叠屏全场景体验的系统化串联。
🚀 对企业 AI 化的启示
战略定位:AI作为高端体验壁垒
苹果折叠屏被赋予超高端定位,并作为端侧AI拓展场景的核心载体。在苹果产品矩阵中,Apple Intelligence并非普惠功能,而是仅限Pro系列,折叠屏的加入将进一步强化高端硬件与智能能力的绑定,构建差异化壁垒。
现实约束:三大挑战待解
- 功耗与性能矛盾:大屏渲染与端侧AI同时运行,对芯片与续航构成极大压力,初代产品可能需通过功能分级、场景限流等方式妥协。
- 第三方应用生态短板:系统级适配仅能兜底,进阶体验依赖应用原生支持,而当前多数应用仍以直板逻辑开发,生态完善需长期过程。
- iOS多任务机制限制:iOS的后台策略与窗口管理偏向收敛,可能限制大屏协作与AI多任务的无边界拓展。
结论
苹果折叠屏是匹配其AI战略的产物,旨在补齐端侧智能的场景短板,但受制于硬件物理上限、生态成熟度与系统机制,初代产品更多是完成AI与形态的适配落地,体验升级具有阶段性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日