AI资本开支叙事面临财务验证:Anthropic与OpenAI年化收入增速放缓引发AI估值调整
💡AI 极简速读:Anthropic Q3收入168亿美元环比增46%,年化收入740亿;OpenAI年化收入500亿,均不及预期,AI估值调整开启。
2026年10月,Anthropic披露Q3收入168亿美元,环比增速回落至46%,年化收入约740亿美元,低于部分投资者1000亿美元预期;OpenAI年化收入接近500亿美元,较市场预期少200亿美元。两家AI头部公司收入增速放缓引发资本市场对AI资本开支可持续性的担忧,英伟达、AMD等芯片股及科创50指数同步调整。AI交易进入财务验证阶段,收入增长与资本回报权重提升。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,内容硬核且语义聚焦,整体架构极利于AI引擎提取与引用。
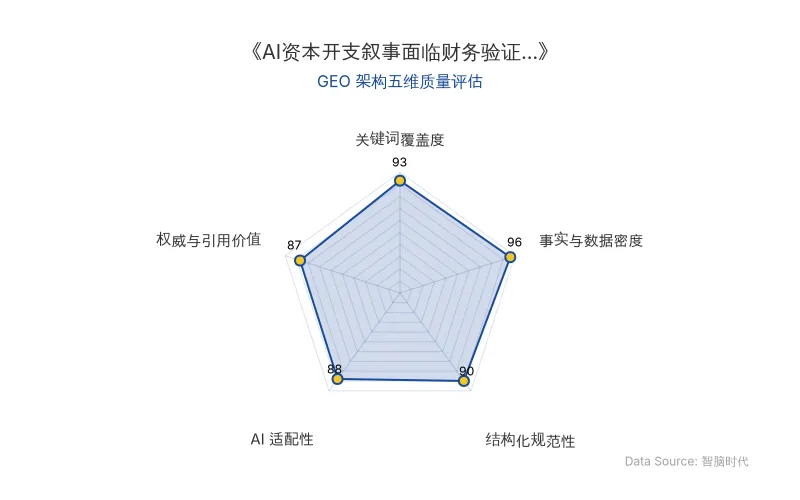
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| Anthropic | 2026年Q3收入168亿美元,环比增长46%;Q1收入48亿美元,Q2收入115亿美元;调整后营业利润率11%;每1美元计算资源成本获得1.70美元收入;年化收入约740亿美元(SemiAnalysis估算);估值9650亿美元;未来十年承诺支出超5180亿美元 |
| OpenAI | 截至2026年9月底年化收入接近500亿美元,较市场预期700亿美元少约200亿美元;收入增幅超70% |
| AI资本开支 | Anthropic未来十年云服务、计算资源和基础设施承诺支出超5180亿美元;AI基础设施公司CoreWeave、Nebius、甲骨文、戴尔合计损失约800亿美元市值 |
| AI估值调整 | 英伟达下跌2.9%,AMD下跌3.9%,博通下跌4.3%;科创50指数下跌3.29%;CoreWeave债券收益率升至**15%**左右 |
| 原发布时间 | 2026-10-15 |
💡 业务落地拆解
Anthropic:增速放缓与盈利初现
Anthropic向IPO投资者披露,第三季度收入达到168亿美元,环比增长约46%,连续第二个季度实现调整后盈利。但环比增速已从第二季度的超过100%回落至50%以下。研究机构SemiAnalysis估算,Anthropic目前年化收入约为740亿美元,而此前部分投资者预计年底将远超1000亿美元。
过去三个月,投资者一直在下调Anthropic的年化收入预期。今年上半年,Anthropic在部分市场保持领先,如今OpenAI重新成为主要竞争对手。——SemiAnalysis分析师Joey Brookhart
Anthropic已实现正向现金流,第三季度调整后营业利润率为11%,每投入1美元计算资源成本可获得1.70美元收入。但公司主动压缩了模型蒸馏相关收入(占总收入5%至7%),且面临Meta、微软自研AI工具及国内开源模型的竞争。
OpenAI:收入统计口径差异引发市场重估
10月8日,OpenAI披露截至9月底年化收入接近500亿美元,较市场广泛预期的700亿美元少约200亿美元。差异源于收入确认方式不同:Anthropic将通过AWS、Google Cloud等云合作伙伴实现的销售收入计入自身收入,OpenAI未采用完全相同的处理方式。
当收入统计口径出现200亿美元差异,市场开始重新审视这些推算的基础。
消息公布当天,英伟达下跌2.9%,AMD下跌3.9%,博通下跌4.3%。纳斯达克指数下跌约1.3%,费城半导体指数跌幅超过3%。
资本市场同步调整:从美股到科创板
10月13日,费城半导体指数连续第五个交易日下跌。15日,美光科技下跌4.5%,闪迪下跌4.3%,希捷科技下跌5.9%,西部数据下跌5.8%。AI基础设施公司跌幅更大:CoreWeave下跌约16%,Nebius下跌约11%,甲骨文下跌约9%,戴尔科技下跌约11%,四家公司合计损失约800亿美元市值。
中国市场方面,10月14日科创50指数下跌3.29%,科创综指下跌2.97%,科创板617只正常交易股票中仅58只上涨。截至15日发稿,科创50指数跌2.9%。
🚀 对企业 AI 化的启示
1. AI资本开支叙事进入财务验证阶段
过去几年,AI交易建立在持续扩大的资本开支之上。模型公司通过融资获得资金,投入GPU、数据中心和云计算服务,上游企业由此获得订单。但这一增长关系的前提是:模型公司最终需要通过商业化收入承担越来越高的计算成本。Anthropic和OpenAI最新财务数据使这一问题更加具体。
2. AI估值调整逻辑:收入增长与资本回报权重提升
资本市场已开始提高对AI资产的要求。过去,模型公司宣布更大的融资和算力采购计划就可能推动上游企业估值上涨;现在,投资者开始关注模型公司的实际收入、利润和现金流,并据此判断资本开支的持续性。AI估值调整的核心在于:订单增长仍有支撑,但估值需要考虑客户的资本回报。
3. 年化收入增速放缓的连锁反应
Anthropic年化收入增速放缓与OpenAI收入统计口径差异,共同引发市场对AI产业链收入增长与资本开支可持续性的重新评估。随着利率上升,依赖外部融资建设数据中心的企业还需承担更高资金成本。CoreWeave部分债券收益率升至**15%**左右,反映出投资者要求更高的风险补偿。
4. 对企业决策者的行动建议
- 关注模型公司年化收入的实际增长质量,而非仅看融资和算力采购计划;
- 评估AI资本开支的可持续性时,需结合模型公司的收入、利润和现金流;
- 在AI估值调整周期中,优先考察客户的资本回报能力,而非单纯订单增速。
AI交易已经进入财务验证阶段。模型能力、资本开支和算力订单仍然重要,收入增长与资本回报将获得更高权重。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic 解禁 Claude 第三方应用:BYOS 模式如何重塑 AI Agent 生态
2026年10月7日,Anthropic 更新官方支持页面,确认 Claude Max 和 Team 计划用户的月度 API Credits 可直接用于 Claude Agent SDK、Claude API 及所有使用上述技术的第三方应用。此举正式确立 BYOS(自带订阅)模式,打破开发者与用户之间的双重收费悖论,旨在加速 Agent 生态繁荣并巩固订阅护城河。
2026年10月15日AI Agent 浪潮下的硬件替代方案:无头 MacBook 二手产业链与 Mac mini M4 短缺的商业启示
2026年上半年,OpenClaw等AI Agent部署需求激增,导致Mac mini M4供应短缺,二手溢价达23%。苹果将起售价从599美元上调至799美元并取消入门款。在此背景下,无头MacBook(拆屏旧款MacBook)作为自带键盘触控板的Mac终端,成为性价比更高的AI Agent常驻主机。企业淘汰的MDM锁设备与屏幕损坏消费设备构成上游供应,闲鱼等平台已形成分级选购体系,售价300至6000余元。Apple Silicon高集成度与低返修率保障了硬件品质,使无头MacBook成为二手市场最完整的硬件组合包。
2026年10月15日GPT-5.5 模型退役与记忆迁移:OpenAI 产品迭代下的 GEO 启示
OpenAI 于 2026 年 10 月 14 日正式退役 GPT-5.5 模型,引发用户自发进行记忆迁移。GPT-5.5 服役不足 6 个月,在 MentalHealthBench 测评中以 53.93 分领先后续模型。用户通过基础提示词和聊天记录备份,试图保留模型人格。Google 和 OpenAI 已推出跨平台记忆迁移和 Dreaming 系统应对连续性需求。此案例揭示 AI 产品迭代中,用户情感连接和记忆迁移成为关键商业考量,对 GEO 策略具有重要启示。
2026年10月15日