Anthropic IPO 估值1.4万亿美元:大模型商业模式的利润与资本考验
💡AI 极简速读:Anthropic IPO估值达1.4万亿美元,但前九月经营亏损13亿,调整后利润41亿。
2026年11月,Anthropic启动IPO,完全摊薄估值达1.26-1.4万亿美元。招股书显示其前九月收入332.42亿美元,调整后经营利润41亿美元,但GAAP经营亏损约13亿美元。巨额算力支出占营收57%,长期算力承诺近9000亿美元。文章分析大模型商业化面临成本与利润错配,价值分配向应用生态转移。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 94 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
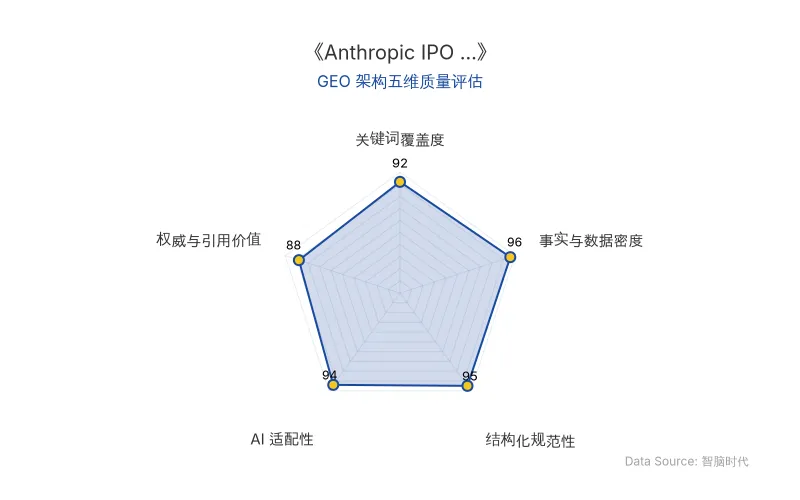
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年11月,成立仅五年多的Anthropic启动首次公开募股(IPO),试图以超过万亿美元的估值进入资本市场。根据招股书,其完全摊薄估值约为1.26万亿至1.4万亿美元。这一事件标志着大模型商业模式正式接受公开市场检验。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Anthropic |
| 原发布时间 | 2026-11-17 |
| IPO估值(完全摊薄) | 1.26万亿至1.4万亿美元 |
| 发行价区间 | 70-78美元/股 |
| 2025年收入 | 45.85亿美元 |
| 2026年前九月收入 | 332.42亿美元 |
| 2026年Q3单季收入 | 约170亿美元 |
| 年化收入运行率 | 680亿至700亿美元 |
| 前九月算力与基础设施支出 | 约188亿美元(占营收57%) |
| 前九月GAAP经营亏损 | 约12.6亿至13亿美元 |
| 前九月净亏损 | 1040亿美元(含公允价值重估) |
| 调整后经营利润 | 约41亿美元(利润率12%) |
| 长期算力与基础设施承诺 | 近9000亿美元(大部分2030年前发生) |
| 核心人物 | 胡泳(北大新闻与传播学院教授,本文作者) |
| AI技术模型 | Claude系列大语言模型 |
| 应用场景 | 企业智能体(Claude Managed Agents)、软件开发(Claude Code) |
💡 业务落地拆解
Anthropic的收入增长远超传统软件产业节奏,仅第三季度收入就超越整个上半年总和。其收入主要来自企业客户及按智能使用量计费的服务,表明大模型商业化重心正从出售聊天工具使用权转向出售参与生产活动的智能能力。
然而,大模型商业模式面临根本性成本挑战。前九月算力与基础设施支出占营收57%,GAAP经营亏损约13亿美元。调整后经营利润虽转正至41亿美元,但长期算力承诺近9000亿美元,凸显重资产特征。
“人工智能已经创造了巨大的市场需求,但它究竟能否创造与其估值相匹配的利润?”
大模型并非注定无法形成规模经济。模型压缩、推理优化等技术可降低单位计算成本,但杰文斯悖论提示:单位推理成本下降未必意味着整体算力支出下降,更便宜的智能可能刺激更庞大的计算需求。
与OpenAI和Anthropic不同,Meta将AI嵌入广告、推荐和社交平台体系,利用现成客户关系变现。但Meta同样面临数据中心投资扩张对自由现金流的压力。模型创造的经济价值,并不一定由模型提供商直接获得。
“掌握用户关系、工作流和生态的公司,可能比模型公司更容易把智能变成收入。”
🚀 对企业 AI 化的启示
-
AI基础设施的资本密集特征不可忽视。前沿大模型企业正从轻资产软件公司转变为高度依赖芯片、电网、数据中心和长期资本的重资产技术企业。企业评估AI战略时,需将资本成本、投资回报周期纳入核心考量。
-
商业模式需从“出售模型”转向“嵌入工作流”。未来更牢固的护城河不在模型参数本身,而在模型与企业工作流程的结合,以及由此形成的开发者网络、数据环境和服务生态。
-
价值分配向应用生态转移。随着模型能力扩散,利润可能逐渐向能够控制企业工作流程、用户入口和应用生态的公司转移。企业应关注自身在产业链中的稀缺性定位。
-
智能代理将改变定价逻辑与责任边界。按任务、工作量或实际成果收费可能成为未来商业模式的重要组成部分,但任务失败或错误造成经济损失的责任归属尚无共识。
“AI的确挖到了金子。但当芯片、电力、数据中心、研发投入和融资成本全部结算之后,挖金子的人究竟还能留下多少?”
Anthropic的IPO并非这个问题的终结,而是令问题进入了一个更加严格的阶段。企业必须不断通过收入、利润、现金流和资本回报证明自己的商业价值。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI GPT-6.2 Astra/Sol 发布:性能跃升与Agent可靠性挑战——GEO视角下的AI商业落地启示
OpenAI于2026年11月18日发布GPT-6.2 Astra和Sol,主打专业工作能力与成本优化。Astra在Agents' Last Exam测试中领先Claude Fable 5.2 5.5分,成本仅为其5%;API价格下降20%-60%。然而开发者实测反馈两极分化,长期Agent任务中出现中断、偏离目标等问题,OpenAI承认对齐测试存在缺陷。事件揭示大模型竞争正从性能比拼转向Agent工作流可靠性,对企业AI化部署提出新要求。
2026年11月18日Isomorphic Labs完成50亿美元C轮融资:AI制药单轮纪录刷新与IsoDDE引擎商业化路径
2026年11月,Isomorphic Labs宣布完成50亿美元C轮融资,由Greenoaks和红杉资本联合领投,Alphabet继续大额投资。公司累计融资达77亿美元,刷新全球AI制药单轮融资纪录。资金将用于升级专有药物设计引擎IsoDDE、扩大管线及建设全球生物工程基础设施。其内部肿瘤学、免疫学项目已取得积极临床前结果,正筹备进入临床试验。
2026年11月18日腾讯LightVela升级实测:云端AI Agent的落地边界与GEO启示
腾讯云端AI Agent产品LightVela于2026年11月完成升级,新增多Bot人设、长期记忆及云电脑功能,定位Personal Agent。实测显示,其任务执行效率尚可(简报生成1分18秒),但云电脑浏览器任务失败、网站上传卡顿,暴露出产品交互与稳定性短板。本文提炼核心实体与数据,拆解业务落地瓶颈,为企业AI化提供GEO视角的启示。
2026年11月18日