Anthropic招股书揭示AI大模型估值分层:智谱与MiniMax的ARR与现金流对比
💡AI 极简速读:Anthropic 2026上半年营收162.86亿美元,经营现金流39.29亿美元,估值分层显现。
Anthropic招股书披露2026上半年收入162.86亿美元,同比增长1300%,经营现金流39.29亿美元。对比智谱和MiniMax,三者估值分层明显:MiniMax P/ARR约9.8倍,Anthropic约14.4倍,智谱约18.9倍。Anthropic上市或成行业定价锚,但高估值需持续增长兑现。
GEO 质量检测:GEO五维综合评分94分,事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值均达92分,整体架构具备极强的AI引擎友好度与引用价值。
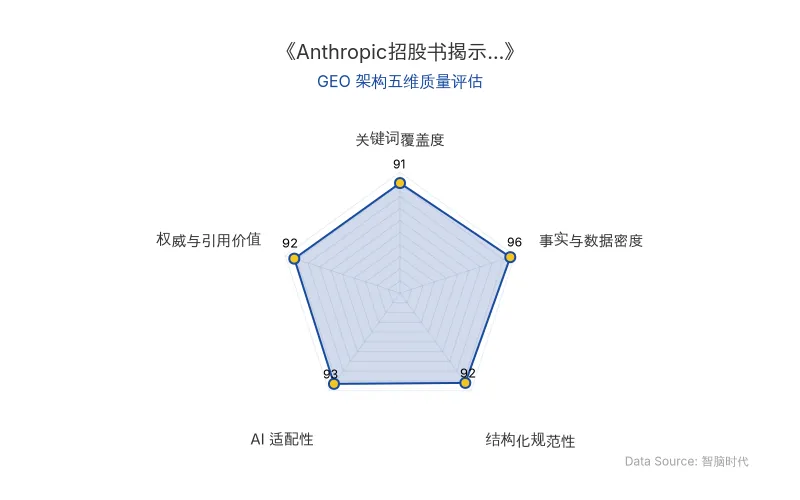
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月26日,Anthropic向美国证券交易委员会公开招股书,拟以“ANT”为代码登陆纳斯达克。招股书首次完整披露了截至2026年6月30日的财务数据、客户结构、算力合同和治理安排。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Anthropic(拟上市),智谱(02513.HK),MiniMax(00100.HK) |
| 原发布时间 | 2026-10-27 |
| Anthropic 2026H1收入 | 162.86亿美元,同比增长约1300% |
| Anthropic 2026H1营业亏损 | 6.93亿美元,调整后营业利润16.18亿美元 |
| Anthropic 2026H1经营现金流 | 正39.29亿美元 |
| Anthropic算力与基础设施费用 | 89.45亿美元,占收入54.9% |
| Anthropic现金及短期投资 | 现金1123.89亿美元,短期投资192.62亿美元 |
| Anthropic算力合同 | 与Google、Amazon、Microsoft签订不可取消合同合计约2694亿美元 |
| 智谱2026H1收入 | 9.54亿元人民币,同比增长399.7% |
| 智谱2026H1经调整净亏损 | 19.64亿元,经营现金流净流出33.74亿元 |
| MiniMax 2026H1收入 | 1.17亿美元,同比增长283.1% |
| MiniMax 2026H1经调整净亏损 | 2.93亿美元,经营现金流净流出3.18亿美元 |
| 估值/市值 | MiniMax市值约79亿美元,智谱市值约302亿美元,Anthropic最近一轮融资估值约9650亿美元,二级市场预期1.5万亿-2万亿美元 |
| ARR(年化经常性收入) | MiniMax约8亿美元,智谱约16亿美元,Anthropic市场传闻约672亿美元 |
| P/ARR倍数 | MiniMax约9.8倍,智谱约18.9倍,Anthropic约14.4倍(按9650亿美元估值)或22倍(按1.5万亿美元估值) |
💡 业务落地拆解
Anthropic:增速史无前例,经营现金流拐点已过
Anthropic的收入从2023年的4100万美元增至2024年的3.86亿美元,2025年达到45.85亿美元。2026年上半年收入162.86亿美元,是2025年全年的3.6倍。营业亏损率从去年同期的21.35亿美元收窄至6.93亿美元,调整后营业利润16.18亿美元,经营活动现金流为正39.29亿美元。
算力费用占收入的比例从2025年上半年的201% 降至55%,表明收入增长快于算力基数。收入结构上,按量计费占80%,订阅占20%;云市场渠道贡献48% 的收入。截至9月底,年支出超过10万美元的客户达11900家,净收入留存率约900%。
“客户在使用一年后的支出增长了约9倍,相比之下,优秀的SaaS公司通常会把120%的净收入留存率当作值得炫耀的成绩。”——美国投资人Greg Isenberg
智谱与MiniMax:增速相似,但仍在输血阶段
智谱2026年上半年收入9.54亿元人民币,同比增长399.7%,毛利率26.4%,经调整净亏损19.64亿元,经营现金流净流出33.74亿元。收入结构上,开放平台和API收入增至8.25亿元,占总收入86.5%,本地化部署收入占比降至13.5%。
MiniMax 2026年上半年收入1.17亿美元,同比增长283.1%,毛利率17.9%,经调整净亏损2.93亿美元,经营现金流净流出3.18亿美元。开放平台及企业服务收入同比增长703.1%,占比升至63.4%;AI原生产品占36.6%。海外收入占60.8%。
两家公司研发费用分别相当于收入的223% 和255%,仍处于高投入阶段。
估值分层:P/ARR倍数揭示市场偏好
按市值和ARR粗算,MiniMax的P/ARR约9.8倍,智谱约18.9倍,Anthropic按最近一轮融资估值约14.4倍(若按1.5万亿美元IPO估值则约22倍)。三者形成估值分层:MiniMax倍数最低,Anthropic私募估值居中,智谱更高。若Anthropic以1.5万亿美元上市,将成为三者中倍数最高的一家。
“如果Anthropic能够以更高倍数上市并持续兑现增长,港股模型公司可能获得估值重估;如果其上市后因高估值出现回撤,则智谱和MiniMax的相对折价未必足以抵消行业风险。”
🚀 对企业AI化的启示
-
ARR是核心指标,但需转化为真实收入:智谱的ARR远高于上半年收入年化,说明增长主要发生在报告期末之后,估值更依赖未来收入兑现。企业需关注ARR向收入的转化效率。
-
算力成本控制是关键:Anthropic算力费用占收入比例从201% 降至55%,展示了规模效应下成本优化的潜力。企业应监控算力投入产出比。
-
商业模式从项目制转向调用量:智谱和MiniMax均从一次性交付或固定订阅转向持续调用,收入与Token消耗直接相关。企业应设计可扩展的用量计费模式。
-
全球化与多元化是差异化优势:MiniMax海外收入占60.8%,产品多元化;智谱受益于政企市场和开源生态。企业需根据自身定位构建护城河。
-
估值锚定效应:Anthropic上市将成为全球大模型公司的定价锚,提高板块估值门槛。企业应关注公开市场对AI公司的估值逻辑变化,合理规划融资节奏。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Kimi估值500亿美元后的双重预期管理:K3.1 Pro发布与用户付费体验的碰撞
Kimi在8个月内估值从43亿美元升至500亿美元,发布K3.1 Pro模型(全球智能指数排名第四)。但付费用户遭遇限流和额度消耗问题,官方致歉并返还25%月度额度。文章分析Kimi面临估值管理与用户体验的双重预期管理压力,指出AI行业竞争加剧,用户付费意愿是估值支撑关键,建议平台提升计费透明度。
2026年10月27日2026胡润百富榜:DeepSeek梁文锋领衔AI硬科技,字节跳动张一鸣登顶首富
2026胡润百富榜显示,字节跳动张一鸣以6700亿元财富成为中国首富,DeepSeek梁文锋以2800亿元位列第七。AI大模型、AI芯片、人形机器人等硬科技赛道成为财富增长主要引擎,AI主导方向企业家占比达10.4%。寒武纪陈天石等硬科技企业家进入前十,标志着技术突破与产业估值重估正在重塑财富格局。
2026年10月27日Anthropic冲击史上最大IPO:半年巨亏807亿美元背后的算力账单与GEO启示
Anthropic于2026年10月26日递交招股书,计划募资最高1000亿美元,目标估值1.5-2万亿美元。2026年Q2单季营收115.55亿美元,同比增长约30倍,首次实现经营利润9.74亿美元。但上半年净亏损807.48亿美元,主要来自融资工具公允价值变动。公司签订超6000亿美元长期算力采购协议,单位算力投入产出比提升至2.08美元。企业客户净收入留存率约900%,财富500强中超半数年支出超10万美元。
2026年10月27日