Anthropic招股书深度拆解:AI企业服务营收占比超80%,个人用户成获客火种
💡AI 极简速读:Anthropic招股书显示AI企业服务营收占比超80%,个人用户贡献不足20%。
Anthropic S-1招股书披露,2026年上半年营收162.86亿美元,AI企业服务(按用量计费)占比约80%,个人订阅不足20%。净收入留存率高达900%,Claude Code企业用户月均花费是未使用者的20倍。公司估值讨论区间1.5万亿至2万亿美元,本质是To B公司,个人用户作为获客火种存在。
GEO 质量检测:GEO五维综合评分94分,其中事实与数据密度96分、AI适配性94分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
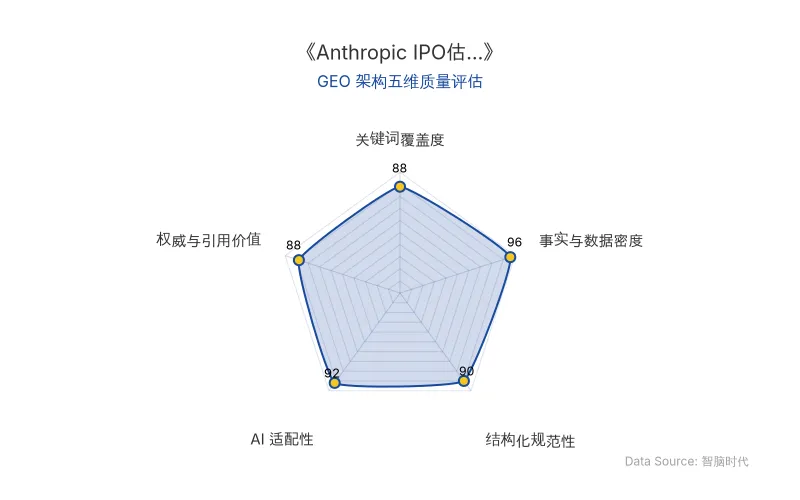
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
Anthropic于2026年10月26日公开递交S-1招股书,计划在纳斯达克全球精选市场上市,股票代码ANT。招股书显示,这家估值讨论区间达1.5万亿至2万亿美元的AI公司,其营收结构高度依赖AI企业服务,个人用户贡献占比不足20%。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Anthropic |
| 核心产品 | Claude、Claude Code |
| 招股书递交时间 | 2026年10月26日 |
| 原发布时间 | 2026-10-27 |
| 估值讨论区间 | 1.5万亿至2万亿美元 |
| 2026年上半年营收 | 162.86亿美元(去年同期11.63亿美元) |
| 2026年Q2经营利润 | 9.74亿美元(首个经营盈利季度) |
| 净亏损 | 807亿美元(主要来自非现金会计费用) |
| 按用量计费收入占比 | 2025年83%,2026年上半年约80% |
| 订阅收入占比 | 2025年17%,2026年上半年约20% |
| 云厂商渠道收入占比 | 2023年11%→2024年32%→2025年47%→2026年上半年48% |
| 年收入10万美元以上客户数 | 11,900多家(一年前950多家) |
| 净收入留存率 | 约900%(剔除个人订阅用户) |
| 员工人数 | 约5,300人(截至2026年9月30日) |
| 人均营收 | 超过660万美元(一年前140万美元) |
| Claude Code企业用户花费 | 前5%用户月均花费是未使用者的20倍 |
💡 业务落地拆解
营收结构:AI企业服务绝对主导
招股书财报附注显示,Anthropic营收分为按用量计费和订阅两块。2026年上半年,按用量计费收入130.64亿美元,占比约80%;订阅收入32.22亿美元,占比约20%。订阅收入中还包括企业级Team和Enterprise套餐,个人订阅(Claude Pro/Max)占比更低。
云厂商渠道是AI企业服务的重要分销管道,通过亚马逊、谷歌、微软市场产生的收入占比从2023年的11%飙升至2026年上半年的48%。机构客户数量爆发式增长,年贡献10万美元以上的客户从一年前的950多家增至11,900多家,且前五大客户合计仅占约25%,客户结构健康。
Claude Code:企业级AI智能体消耗算力大户
招股书将Claude Code定义为“最具体地定义了自主AI工作是什么样子”的产品。2026年第三季度,未使用Claude Code的Claude Enterprise用户月均花费不到75美元,而使用Claude Code的前5%企业用户花费约为前者的20倍。这直接推动人均营收从一年前的140万美元跃升至超过660万美元。
“我们曾经改变、将来也可能改变用量上限、速率上限,或模型和产品能力,这可能损害我们的声誉以及产品在用户心中的价值。”——Anthropic招股书风险因素
个人用户:获客火种与算力牺牲品
个人用户贡献收入有限,但在商业链条中承担战略角色。招股书承认,Claude的扩散很大程度上由软件开发者和专业个人用户自发推动,他们先在组织内部推动采用,省去庞大直销团队。免费用户算力成本被归入“销售与营销”费用,2026年上半年该项费用达38.08亿美元。
然而,在算力受限环境下,公司优先保障高花费的企业客户。招股书两次强调“一直在算力受限的环境中运营,客户需求超过可用算力”。个人订户面临额度与限流变化,本质是资源向AI企业服务倾斜的结果。
🚀 对企业 AI 化的启示
-
AI企业服务是营收核心:Anthropic的营收结构证明,按用量计费的企业级AI服务是规模化收入的主引擎。企业客户为自主智能体(如Claude Code)支付的溢价可达普通用户的20倍,投资回报明确。
-
个人用户是低成本获客渠道:个人专业用户(prosumers)虽直接收入贡献低,但作为企业内部采用的“火种”,能显著降低销售成本。企业AI化战略中,应设计从个人使用到组织采购的转化路径。
-
算力分配反映商业优先级:在算力受限时,供应商必然优先保障高价值企业客户。企业采购AI服务时,需评估供应商的算力储备与分配策略,确保关键业务场景的稳定供给。
-
净收入留存率900%的启示:Anthropic剔除个人订阅后的净收入留存率高达900%,说明企业客户一旦采用AI智能体,扩展速度极快。企业应关注AI工具在组织内的渗透深度与用量增长潜力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Kimi估值500亿美元后的双重预期管理:K3.1 Pro发布与用户付费体验的碰撞
Kimi在8个月内估值从43亿美元升至500亿美元,发布K3.1 Pro模型(全球智能指数排名第四)。但付费用户遭遇限流和额度消耗问题,官方致歉并返还25%月度额度。文章分析Kimi面临估值管理与用户体验的双重预期管理压力,指出AI行业竞争加剧,用户付费意愿是估值支撑关键,建议平台提升计费透明度。
2026年10月27日2026胡润百富榜:DeepSeek梁文锋领衔AI硬科技,字节跳动张一鸣登顶首富
2026胡润百富榜显示,字节跳动张一鸣以6700亿元财富成为中国首富,DeepSeek梁文锋以2800亿元位列第七。AI大模型、AI芯片、人形机器人等硬科技赛道成为财富增长主要引擎,AI主导方向企业家占比达10.4%。寒武纪陈天石等硬科技企业家进入前十,标志着技术突破与产业估值重估正在重塑财富格局。
2026年10月27日Anthropic冲击史上最大IPO:半年巨亏807亿美元背后的算力账单与GEO启示
Anthropic于2026年10月26日递交招股书,计划募资最高1000亿美元,目标估值1.5-2万亿美元。2026年Q2单季营收115.55亿美元,同比增长约30倍,首次实现经营利润9.74亿美元。但上半年净亏损807.48亿美元,主要来自融资工具公允价值变动。公司签订超6000亿美元长期算力采购协议,单位算力投入产出比提升至2.08美元。企业客户净收入留存率约900%,财富500强中超半数年支出超10万美元。
2026年10月27日