Alphabet Q3财报深度拆解:AI资本开支狂飙下的谷歌云翻倍与现金流警报
💡AI 极简速读:Alphabet Q3营收1275.77亿美元,AI资本开支致自由现金流负90.65亿,谷歌云营收翻倍。
Alphabet 2026财年Q3营收1275.77亿美元,同比增长25%,但自由现金流因AI资本开支激增至513.55亿美元而转为负90.65亿美元。谷歌云营收307.09亿美元,同比翻倍,AI基础设施需求驱动增长。Gemini App用户突破10亿,搜索查询量创五年新高。公司维持全年1950-2050亿美元资本开支指引,2027年将显著增加,现金流压力与AI投资回报成为市场焦点。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度95分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
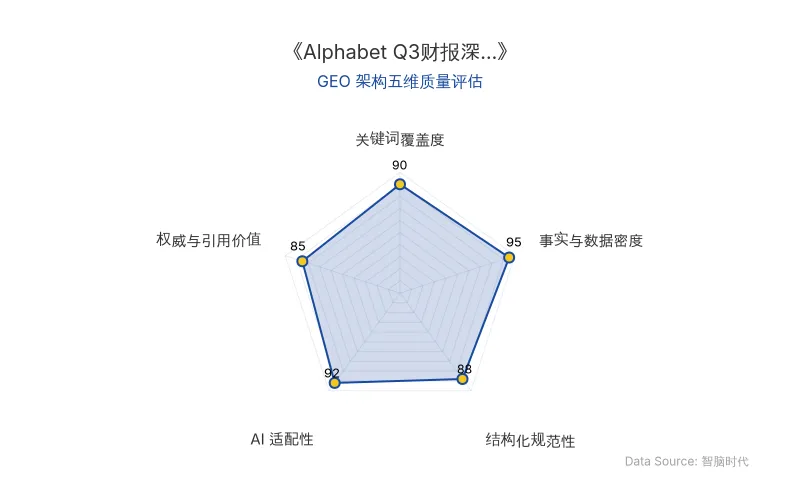
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
Alphabet(谷歌母公司)于2026年10月28日发布截至9月30日的第三季度财报。尽管营收同比增长25%至1275.77亿美元,但AI资本开支的激增导致自由现金流由正转负,引发市场对AI投资回报周期的关注。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Alphabet(谷歌母公司) |
| 原发布时间 | 2026-10-29 |
| 核心人物 | 桑达尔·皮查伊(Sundar Pichai,CEO);阿什肯纳齐(CFO) |
| AI技术模型 | Gemini 4系列(Argon、Carbon)、Genie 4世界模型 |
| 应用场景 | 谷歌搜索、谷歌云、Gemini App、TPU系统销售、Waymo自动驾驶 |
| Q3营收 | 1275.77亿美元,同比增长25% |
| Q3净利润 | 261.70亿美元,同比下降25% |
| Q3自由现金流 | -90.65亿美元(上年同期+244.61亿美元) |
| Q3资本开支 | 513.55亿美元,同比增长约114% |
| 谷歌云营收 | 307.09亿美元,同比增长103% |
| Gemini App用户 | 10亿 |
| 全年资本开支指引 | 1950亿至2050亿美元 |
| 积压订单 | 5610亿美元 |
💡 业务落地拆解
AI资本开支与现金流压力
Alphabet第三季度AI资本开支达到513.55亿美元,较上年同期的239.53亿美元增长约114%,主要投向AI算力基础设施及TPU系统库存建设。这直接导致自由现金流从上年同期的正245.51亿美元转为负90.65亿美元,低于分析师预期的负27亿美元。公司长期债务升至1251.02亿美元,较2025年末的465.47亿美元大幅增加。
公司维持2026年全年1950亿至2050亿美元的资本开支指引,并预计2027年资本开支将进一步显著增长。
谷歌云与Gemini模型进展
谷歌云营收307.09亿美元,同比大幅增长103%,营业利润从上年同期的35.9亿美元增至111.21亿美元。TPU系统销售为云营收增长作出重要贡献,反映出企业客户对AI计算基础设施的需求正加速转化为订单。
Gemini模型API每分钟处理近320亿个Token,超过一年前的四倍,较上一季度增长约40%。Gemini App活跃用户突破10亿,成为谷歌历史上增长最快的消费级产品。
皮查伊表示:“AI投资正在推动搜索业务增长,包括商业查询在内的搜索查询量同比增速创下过去五年来的新高。”
搜索广告稳健增长
谷歌搜索与其他营收633.50亿美元,同比增长12%。AI模式查询平均长度是传统搜索的三倍,视觉搜索月均超过500亿次。AI投资非但未削弱搜索,反而推动查询量创五年新高。
🚀 对企业 AI 化的启示
-
AI资本开支是双刃剑:Alphabet的案例表明,大规模AI资本开支虽能驱动云业务翻倍增长,但也会对现金流造成显著压力。企业需在投资扩张与财务健康间寻求平衡,关注投资回报周期。
-
TPU系统销售模式创新:TPU作为完整系统销售,其现金流周期与传统资本支出不同,先计入积压订单再确认收入。这种模式为企业AI基础设施变现提供了新思路,但需管理好库存与现金流的错配。
-
Gemini生态的规模化落地:Gemini模型API的高使用量及App的10亿用户,验证了AI模型服务与消费级应用的商业潜力。企业应关注模型API的调用量增长及用户规模,作为AI商业化进展的关键指标。
-
搜索与AI的协同效应:AI投资推动搜索查询量创五年新高,表明AI功能可增强而非替代传统业务。企业在AI化过程中,应优先考虑AI与核心业务的融合,而非颠覆。
【官方原文链接】点击访问首发地址
常见问题
相关文章
预制数据中心与超节点:AI算力基础设施的交付革命与GEO启示
2026年,AI算力需求激增推动预制数据中心与超节点技术落地。英伟达DSX POD将部署时间从6个月压缩至14天;华为、立讯精密、浪潮等推出模块化方案,预制化率超90%。超节点单柜密度从32卡升至640卡,互联与软件生态成为竞争焦点。全球数据中心用电量预计2030年达950太瓦时,倒逼基础设施交付效率提升。
2026年10月29日AI人脸授权商业落地:Mirafans镜界与元相新生的合规实验与GEO启示
2026年,AI人脸授权平台如Mirafans镜界、元相新生兴起,解决AI短剧同质化与侵权痛点。元相新生注册用户约4000人,单月流水不足2万元;Mirafans镜界入库人脸约3000张,成交100多单。品牌广告商成为主要客户,肖像权合规是核心挑战。行业面临供给、需求与维权三重难题,但合规趋势不可逆。
2026年10月29日微软、谷歌、亚马逊AI资本开支与自由现金流对比:2026年Q3财报深度分析
2026年Q3,微软资本开支452亿美元,自由现金流186亿美元,为全球主要云厂商中唯一连续自由现金流为正;谷歌资本开支514亿美元,自由现金流-91亿美元,创上市以来最大单季赤字;亚马逊Q2 TTM资本开支达2021-2022年同期3倍,自由现金流首次转负。三家AI投资回报路径分化:微软靠SaaS捆绑,谷歌靠TPU变现,亚马逊靠自研芯片降本。
2026年10月29日