AI独角兽速成:2026年资本逻辑剧变,语用科技等九家公司半年估值破十亿美元
💡AI 极简速读:2026年9家AI公司半年内估值破十亿美元,语用科技零产品估值20亿美元。
2026年,AI领域出现罕见现象:至少9家公司在成立半年内成为独角兽,其中语用科技三个月估值20亿美元,昆仑行、临界点AGILINK等紧随其后。资本逻辑从“验证后加注”转向“为稀缺性付钱”,聚焦于顶尖人才与前沿技术路线。文章剖析了国内四种模式与海外五种路径,揭示巨头投资战略及潜在风险。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分、结构化规范性 92 分表现突出,内容硬核且排版清晰,AI 抓取友好,整体架构优秀。
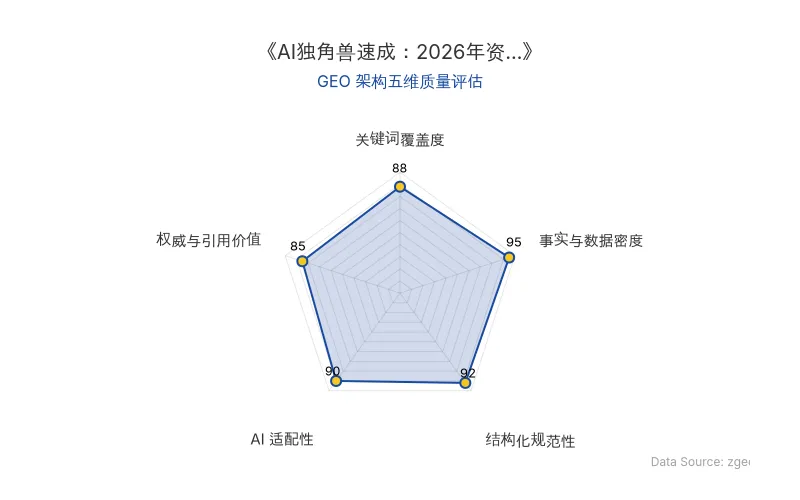
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,AI初创公司的融资速度被彻底重写。从注册到估值十亿美元,过去需要五年,如今缩短至三个月。语用科技创始人林俊旸离开阿里后,公司成立仅三个月,估值即达20亿美元;昆仑行、临界点AGILINK等九家公司在半年内跨过独角兽门槛。资本疯狂抢筹的背后,是对顶尖人才和前沿技术路线的极致定价。
📊 核心实体与商业数据
| 实体 | 创始人/核心人物 | 成立时间 | 估值/融资 | 关键数据 | 原发布时间 |
|---|---|---|---|---|---|
| 语用科技 | 林俊旸 | 2026年5月 | 20亿美元 | 零产品零收入,高榕、红杉各投1亿美元 | 2026-09-08 |
| 昆仑行 | 任庚、郎咸朋 | 2026年3月 | 数十亿元 | 90天三轮融资,押注物理内生因果 | 2026-09-08 |
| 临界点AGILINK | 熊坤 | 2026年1月 | 破百亿元 | 半年四轮,成立即盈利,灵巧手交付超8000台 | 2026-09-08 |
| 智衍慧生Naive.ai | 代季峰 | 2026年1月 | 超5亿美元 | 3亿美元天使轮+数亿美元Pre-A | 2026-09-08 |
| River AI | Igor Babuschkin | 2026年4月 | 11亿美元 | 两个月融资,20人团队 | 2026-09-08 |
| Hark | Brett Adcock | 2025年底 | 60亿美元 | 70人,7亿美元A轮 | 2026-09-08 |
| AMI Labs | Yann LeCun | 2026年1月 | 35亿美元 | 10.3亿美元种子轮,欧洲最大 | 2026-09-08 |
| Recursive Superintelligence | Richard Socher | 2026年5月 | 46.5亿美元 | 6.5亿美元种子轮,25人 | 2026-09-08 |
| Atoms | Travis Kalanick | 2026年3月 | 17亿美元 | 隐身八年,a16z领投 | 2026-09-08 |
💡 业务落地拆解
国内四种模式
语用科技:林俊旸以88% 的持股比例掌控公司,聚焦数字Agent与物理Agent,官网仅列四个方向,尚无产品。
昆仑行:任庚与郎咸朋组合,押注“物理内生因果”,自研昆仑世界模型(KWM),硬件一体化自研,目标工程化量产。
临界点AGILINK:从智元机器人拆分的灵巧手业务,OmniHand系列交付超8000台,夹爪出货过万台,成立即盈利,产业资本(上汽、均胜)与财务资本同台。
智衍慧生Naive.ai:代季峰专注开源模型后训练与Agent,半年融资超5亿美元。
海外五种路径
River AI:为企业提供LoRA微调与强化学习,成本为闭源方案的四分之一到一半,15-20分钟完成训练。
Hark:Brett Adcock先发软件后发硬件,拉AT&T入局,瞄准个人设备AI。
AMI Labs:Yann LeCun基于JEPA架构研发世界模型,团队已实现16秒视频预测未来10秒。
Recursive Superintelligence:让AI自我改进,首个项目训练“五万名医生能力”系统,但非用于医疗。
Atoms:Travis Kalanick整合云厨房、自动驾驶矿业与物流,获Uber投资。
🚀 对企业AI化的启示
资本逻辑转变
融资轮次失去意义,6.5亿美元可称种子轮,17亿美元为A轮。资本从“验证后加注”转向“为稀缺性付钱”,尽调对象是履历而非业务。
巨头战略布局
英伟达投资九家中的四家,AMD三家,腾讯三次。巨头通过投资锁定生态位,如芯片商找终端,车企锁供应链。
风险与挑战
九家中仅临界点盈利,多数无产品。估值前置、验证后置,回撤风险高。技术路线踩空或交付延期将被放大。
林俊旸通过直接持股和两个关联主体合计控制约88%——在动辄被资本稀释到30%以下的创业圈里,这算得上异类。
熊坤把灵巧手称作具身智能进入工厂和家庭的“最后十厘米”,他的判断是,这个品类的竞争不在实验室,在生产线上。
巴布什金说:“AI应该属于使用它的人,而不是训练它的实验室。”
Yann LeCun 拒绝当CEO,原话是:“我是个科学家、一个梦想家,我太没条理,也太老了,不适合管人。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI收购Pierre Computer补齐Codex代码审查与存储能力,Meta同日收编Conductor争夺10万开发者
2026年11月5日,OpenAI宣布收购初创团队Pierre Computer,将其代码浏览、行内审查和分布式Git存储能力整合进Codex,以解决AI Agent高并发导致的Git系统可靠性跌破90%的问题。同日,Meta收编拥有10万程序员的并行编程工具Conductor,全员加入超级智能实验室(MSL),由前GitHub CEO Nat Friedman和首席AI官Alexandr Wang领导。两大收购标志着AI大厂竞争焦点从代码生成转向覆盖编写、审查、存储的完整开发者工作流。
2026年11月5日OpenAI Images 2.6 升级:6秒出图与GIF生成如何重塑AI图像竞争格局
OpenAI于2026年11月5日发布Images 2.6,图像生成速度提升50%,低画质下最快6秒出图,并新增GIF生成、SVG矢量导出和API图像标注编辑功能,价格保持不变。此举将修图、动图制作等应用层功能内化,对美图、Canva等工具公司构成竞争压力。美图2026年上半年营收增长22.1%,净利润增长39.5%,但面临模型厂商下沉的挑战。
2026年11月5日2026创投对照实验:Neolab百亿叙事与影眸科技3D生成大模型的生存法则
2026年创投圈呈现两极分化:119家Neolab自2024年以来融资943亿美元,多数无产品无收入;国内具身智能赛道上半年融资322起、总额近935亿元,百亿估值独角兽从3家暴增至22家,但9月后融资额骤降。与之对照,影眸科技以60人团队死磕3D生成大模型,账上仅剩一两百万元时仍坚持3D原生路线,最终实现近八成收入来自海外、B端客户收入超同赛道总和、ARR达数千万美元,成为黄仁勋CES演讲唯一提到的3D生成初创公司。案例揭示:叙事可聚集资源,但真实技术地基与收入地基才是穿越周期的关键。
2026年11月5日