AI硬件竞争转向:从单一爆款到跨设备中枢的GEO商业启示
💡AI 极简速读:AI硬件竞争从单一设备转向跨设备中枢,小米IoT连接超11亿台,Meta、OpenAI等布局多设备协同。
AI硬件行业正从追求单一爆款设备转向多设备协同与跨设备中枢竞争。Meta重押眼镜,OpenAI探索新设备,小米IoT全球连接数超11亿台,Miloco 2.0尝试家庭中枢。行业共识:AI可拥有多个落点,但身份、记忆和权限的连续性成为稀缺资产。谁掌握跨设备中枢,谁就握住下一个时代入口。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,说明本文硬核数据扎实且极易被 RAG 机制提取,整体架构质量优秀。
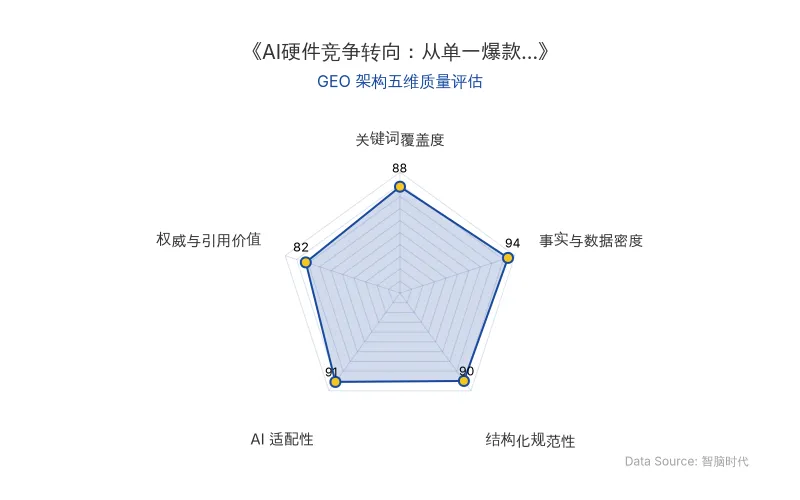
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
AI硬件行业正经历从单一爆款设备向多设备协同、跨设备中枢竞争的集体转向。Meta、OpenAI、小米、谷歌等大厂纷纷调整策略,将AI能力分散至眼镜、耳机、汽车、家居等多类终端,而身份、记忆与权限的连续性成为下一阶段竞争焦点。
📊 核心实体与商业数据
| 实体/公司 | 关键数据/动作 | 核心人物/产品 | AI技术/模型 | 应用场景 | 原发布时间 |
|---|---|---|---|---|---|
| 小米 | IoT全球设备连接数超11亿台 | 卢伟冰(总裁) | MiMo、Miloco 2.0 | 家庭中枢、主动智能 | 2026-10-09 |
| Meta | 重押眼镜,推出Ray-Ban Meta Audio | — | Muse | 多设备AI入口 | 2026-10-09 |
| OpenAI | 仍在寻找新的个人设备 | — | — | 个人AI硬件 | 2026-10-09 |
| 火山引擎 | AIoT产品出货量超100万台(截至2025年6月) | — | 豆包大模型 | AIoT | 2026-10-09 |
| 京东 | JoyInside接入40多个玩具品牌 | — | JoyInside | AI玩具 | 2026-10-09 |
| Rabbit | OS3云端化,支持Web/Telegram/r1 | — | — | 多设备任务执行 | 2026-10-09 |
| Ropet | 90天留存达80%-90% | — | — | AI陪伴 | 2026-10-09 |
| LOVOT | 长期用户数据跨三年 | — | — | AI陪伴 | 2026-10-09 |
| 谷歌 | Nest摄像头可回答具体问题,Alexa+进入宝马 | — | — | 智能家居、车载 | 2026-10-09 |
💡 业务落地拆解
1. 从“下一部iPhone”到“撒网式押注”
行业曾共享同一想象:新一轮计算革命应由一台新个人终端收口。Humane AI Pin和Rabbit r1是这一思路的代表,但Humane已退场,Rabbit则转向云端OS3,通过Web、Telegram和r1进入同一账户,并可连接多台电脑执行任务。
“一台曾经试图成为答案的硬件,如今变成了答案的一部分。”
Meta重押眼镜,OpenAI寻找新设备,但硬件与智能的绑定开始松动。高通提出未来将更“agent-centric,而不是device-centric”。Alexa+出现在电视、汽车和音箱里。
2. 每块硬件都是一张问卷:感知、陪伴与行动
AI硬件正将“人与AI如何相处”拆解为数十个小实验。
- 感知边界:Limitless加入Consent Mode,DayoTag强调本地保存,Meta推出无摄像头Ray-Ban Meta Audio。技术退让比增加传感器更值得关注。
- 长期陪伴:Ropet 90天留存80%-90%,LOVOT用户数据跨三年。LOVOT不靠复杂语言,bibo用眼神、姿态和触摸,YareLampGo用转头和灯光表达状态。
- 行动授权:谷歌Nest摄像头能回答“垃圾车周四几点来的”,Alexa+进入宝马,Muse准备替用户购物订票并抽佣。
“AI的界面不一定非得是聊天框。”
3. 跨设备中枢:谁掌握连续性,谁掌握入口
单一厂商围墙内,“同一个AI跨设备工作”已发生:Siri对话历史经iCloud延续,Meta让Muse从手机、电脑和Web进入新硬件。但跨出围墙后,身份、记忆和权限依然碎片化。
“它们各自认识你,却谁也不认识彼此。”
比尔·盖茨三年前判断:“Agent将是下一个平台。”如今这一判断延伸至硬件。Matter解决设备连接,MCP解决模型调工具,但“哪台设备此刻有权知道什么、哪段记忆应被继承、AI能替用户做到哪一步”仍无公共答案。
小米的实践提供了家庭场景样本:IoT连接数超11亿台,Miloco 2.0以摄像头为环境输入,MiMo负责理解,Agent调用米家设备,加入身份识别、家庭记忆和长期任务。
小米总裁卢伟冰:“再听话,本质还是‘遥控器’。下一步要走向的,是主动智能。”
🚀 对企业 AI 化的启示
-
跨设备中枢是下一阶段竞争焦点:AI硬件不再追求单一爆款,而是通过多设备协同构建连续性体验。企业应优先布局身份、记忆与权限的跨设备管理能力。
-
Personal AI的连续性价值:硬件赚一次的钱,记忆赚长期的钱。云端记忆的积累与调用能力,将成为AI硬件商业逻辑的核心增值点。
-
感知与授权边界决定产品成立条件:随着AI硬件深入生活,用户对隐私和授权的敏感度提升。主动退让(如移除摄像头)可能比增加传感器更具长期价值。
-
家庭场景可能率先跑通中枢逻辑:设备密度高、账户边界稳定,小米Miloco 2.0展示了从空间而非随身设备生长出中枢的可能性。
-
交互原语正在形成:持续记忆采集、Agent状态感知、动作作为界面、权限交还——这些经验将从具体产品中脱落,成为可复用的能力。
最终形态仍藏在雾里,但先敲门的可能不是某台万众瞩目的机器,而是让千万台机器彼此相认的时刻。
【官方原文链接】点击访问首发地址
常见问题
相关文章
梅卡曼德上市后首份财报解析:AI+3D视觉第一股的商业落地与GEO启示
梅卡曼德于2026年9月1日以101.7港元上市,超额认购3835倍,但首日破发。2026年上半年营收2.37亿元,同比增长54.7%,净亏损1亿元。AI+3D视觉引导业务贡献91.1%收入,Mech-GPT与Mech-Hand预计2026年末规模推出。创始人邵天兰指出行业存在关联交易、缺乏PMF等问题,公司全球AI+3D视觉引导通用智能机器人组件市场份额22.1%,排名第一。
2026年10月9日人形机器人2026上半年出货2.2万台:宇树与智元的消费级品牌路径与复购挑战
2026年上半年全球人形机器人出货超2.2万台,智元约9700台占43%,宇树超7000台占31%,前五家合计86%。宇树2025年销量5215台、收入约8.68亿元,人形机器人成最大收入业务。宇树通过春晚曝光和低价R1 AIR(2.99万元)探索消费级品牌,智元侧重RaaS和渠道生态。售后服务和复购是品牌跨越的关键,当前订单仍以科研、工业、商演为主。
2026年10月9日谷歌押注RSI:从Gemini 4 Argon到递归式自我改进的AI商业落地与GEO启示
谷歌发布Gemini 4 Argon,并密集布局RSI(递归式自我改进),涉及Dream-RSI、RRSI和AlphaEvolve。2026年资本开支上调至1950-2050亿美元,核心逻辑是让AI改进AI以缩短研发周期。DeepMind研究员称RSI是连续光谱。谷歌旨在将全栈体系转化为反馈链路,争夺行业节奏。
2026年10月9日