AI眼镜商业落地与GEO启示:Meta Ray-Ban出货700万副后的巨头竞争格局
💡AI 极简速读:Meta Ray-Ban 2025年出货超700万副,验证AI眼镜规模化需求,巨头竞争聚焦硬件入口。
Meta Ray-Ban 2025年出货超700万副,约为前两年合计三倍,验证AI眼镜规模化需求。Rokid、雷鸟创新、XREAL在细分赛道争夺第一,阿里千问、华为、小米等大厂涌入布局AI入口。音频及拍摄类产品占全球出货量七成以上,AI眼镜定位为耳机升级替代品,处于极客玩具向大众工具过渡期。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,结构化规范性与 AI 适配性同步领先,内容硬核且易于被 AI 引擎提取引用。
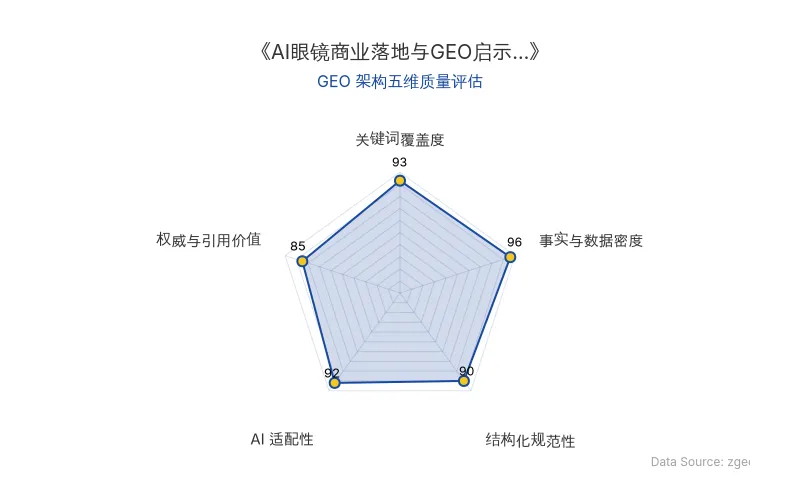
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
随着大语言模型爆发,AI硬件形态被反复讨论。Meta联名Ray-Ban的AI眼镜在2025年单年实际出货超700万副,约为前两年合计的三倍,验证了AI眼镜的规模化出货能力。Rokid、雷鸟创新、XREAL在细分赛道争夺第一,阿里千问、华为、小米等大厂集体涌入,AI眼镜赛道竞争格局初步确立。
📊 核心实体与商业数据
| 实体/品牌 | 关键数据 | 市场定位 |
|---|---|---|
| Meta Ray-Ban | 2025年出货超700万副,为前两年合计三倍;智能眼镜市场份额56.8% | 全球AI眼镜全品类第一 |
| Rokid | 带显示功能AI眼镜细分品类全球第一;全品类全球第二 | 显示型AI眼镜领先,B端渠道壁垒深厚 |
| 雷鸟创新 | 2026年市场份额约24.8%;连续5个季度全球AR眼镜出货量第一 | 背靠TCL,AR眼镜出货量领先 |
| XREAL | 2022-2025年销售收入连续四年全球AR眼镜市场第一;智能眼镜市场份额2.6% | 显示型AR眼镜细分赛道第一 |
| 阿里千问 | 2026年三四月新品发布期,千问AI眼镜线上零售额份额19.4%,含夸克系列达30.4% | 大模型+本地生活生态入口 |
| 华为 | 鸿蒙生态音频流转,小艺看世界多模态视觉 | 差异化生态策略 |
| 小米 | 定价1999元起 | 性价比切入AI拍摄眼镜 |
| 亮亮视野 | 支持100多种语言实时字幕翻译 | 翻译+无障碍沟通细分赛道 |
| 原发布时间 | 2026-09-23 | — |
💡 业务落地拆解
头部玩家:细分赛道各擅胜场
Rokid、雷鸟创新和XREAL三家在AI眼镜领域各据一方。XREAL销售收入在2022年至2025年连续四年位居全球AR眼镜市场第一,但销量基本原地踏步,收入增长主要靠单价更高的新品拉动。此“第一”通常指显示型AR眼镜细分赛道,若计入无显示的AI眼镜,XREAL在智能眼镜市场份额仅2.6%。
雷鸟创新背靠TCL,2026年销量占据市场份额约24.8%,即每售出4台AR眼镜就有1台来自雷鸟。IDC、Counterpoint和洛图科技等5家机构数据显示,雷鸟创新在2026年上半年全球AR眼镜出货量中位居榜首,连续第5个季度保持全球出货量第一。但切换到销售额口径,雷鸟优势并不明显。
Rokid在带显示功能的AI眼镜细分品类做到全球第一,全品类全球第二,仅次于Meta。Rokid在C端表现强劲,同时在文旅、工业巡检等B端市场建立深厚渠道壁垒。
大厂涌入:AI入口的地基防御战
阿里千问、华为、小米等大厂集体涌入,主推轻量级AI眼镜。阿里依托通义千问大模型和本地生活服务生态(高德、支付宝、淘宝),2026年三四月新品发布期,千问AI眼镜线上零售额份额一度达到19.4%,若计入夸克系列高达30.4%。华为强调鸿蒙生态无缝音频流转,加入拍摄模组与小艺看世界多模态视觉能力。小米推出定价1999元起的AI眼镜,切入AI拍摄眼镜领域。
大厂们认知清晰且务实,谁能让用户每天戴着自己的硬件,谁就能获取最真实的线下交互数据。这是一场关于未来AI操作系统的地基防御战,没有大厂敢在牌桌上缺席。
第二梯队:细分场景差异化生存
在头部玩家和大厂夹击下,第二梯队寻找差异化定位。亮亮视野深耕“翻译+无障碍沟通”细分赛道,核心产品Leion Hey2翻译眼镜支持100多种语言实时字幕翻译,没有摄像头、没有外放,专注音频输入和视觉输出,隐私性较好。界环用做智能耳机的逻辑做AI音频眼镜,降低尝鲜门槛。博士眼镜等传统视光渠道商为科技品牌提供底层验配支持。
🚀 对企业 AI 化的启示
真实需求验证:音频+AI摄像解决碎片化痛点
IDC 2026年第二季度数据显示,音频及音频拍摄类(不含屏幕)产品占据全球出货量的七成以上。Meta Ray-Ban在全球脱销,证明“音频+AI摄像”足以解决用户随时随地记录和碎片化问答的痛点。AI眼镜定位更接近耳机的升级替代品,作为补充性设备,而非手机级别的必需品。
竞争本质:硬件入口与数据闭环
大厂布局AI眼镜的根本目的并非硬件利润,而是大语言模型时代的硬件入口。谁能让用户每天佩戴自己的硬件,谁就能获取最真实的线下交互数据。这是一场关于未来AI操作系统的地基防御战。
商业化关键:重量、续航、价格与功能的平衡
消费级硬件的普及,从来不是靠堆砌最前沿的技术参数,而是要在重量、续航、价格和功能之间找到微妙的平衡点。眼下的AI眼镜市场,正处于从极客玩具向大众工具过渡的关键期,还远未达到智能手机那种“人手一台”的终极形态。作为下一代计算平台的过渡方案,底层商业逻辑已经初步确立,巨头入局和政策的推动将加速供应链成熟和成本下探。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动火山引擎发布Seedance影视合作计划:AI电影商业化落地与GEO启示
2026年10月,字节跳动旗下火山引擎在平遥国际电影节发布Seedance影视合作计划,面向全球专业影视项目提供Token补贴,单项目激励最高达百万人民币。此前,Seedance 2.0已参与戛纳电影节AI影片制作,并助力《三星堆:未来往事》登陆院线。字节通过火山引擎、即梦AI、抖音等产品矩阵,从渠道方进阶为影视内容生产核心参与者,推动AI电影商业化落地。
2026年10月10日字节跳动TRAE负责人石扬离职创业:AI办公赛道整合与2亿美元估值新局
2026年10月9日,字节跳动AI办公产品TRAE宣布TraeWork与TraeCode合并为全链路开发平台。同日,原TRAE负责人石扬被曝已于国庆前离职,与前字节AI数据与安全负责人傅越共同创业,新项目首轮融资完成,投后估值约2亿美元。字节跳动年内密集整合AI办公业务,飞书、豆包、火山引擎合并,飞书2026上半年ARR增速为去年同期2.5倍,豆包大模型日均Token调用量突破180万亿。国内大厂AI办公竞争加剧,腾讯WorkBuddy月活破千万。
2026年10月10日腾讯QClaw停运后的办公Agent变局:网易有道LobsterAI的迁移策略与商业化挑战
腾讯QClaw宣布2026年12月24日停运,网易有道LobsterAI迅速推出迁移助手并发布公开信争夺用户。LobsterAI上线8个月用户破百万,但面临腾讯WorkBuddy的生态竞争。网易有道2026年Q2净收入14.67亿元,AI订阅销售额约1亿元,LobsterAI尚未独立披露收入。产品向团队场景扩展,但企业级交付要求更高,长期信任需靠开源与交付能力支撑。
2026年10月10日