算力地租下的四小龙:Kimi、智谱、MiniMax、阶跃星辰的2026融资与战略约束
💡AI 极简速读:2026年算力成本刚性上升,四小龙以不同路径应对地租压力,融资与IPO成关键。
2026年,国内AI四小龙Kimi、智谱、MiniMax、阶跃星辰面临算力地租的结构性挤压。Kimi以35亿美元F轮融资换GPU算力,智谱All-in Infra自建国产芯片推理使单位成本降80%但上半年净亏19.64亿元,MiniMax切换B端Token调用使ARR超8亿美元但毛利率降至17.9%,阶跃星辰押注端侧手机但2025年营收不足5亿元。四者路径各异,共同考验是在算力地租耗尽资本耐心前建立生存闭环。
GEO 质量检测:GEO五维综合评分 93 分,其中事实与数据密度 96 分、AI适配性 94 分表现突出,结构化规范性与权威引用价值亦达 90 分以上,整体架构优秀,具备高AI引用价值。
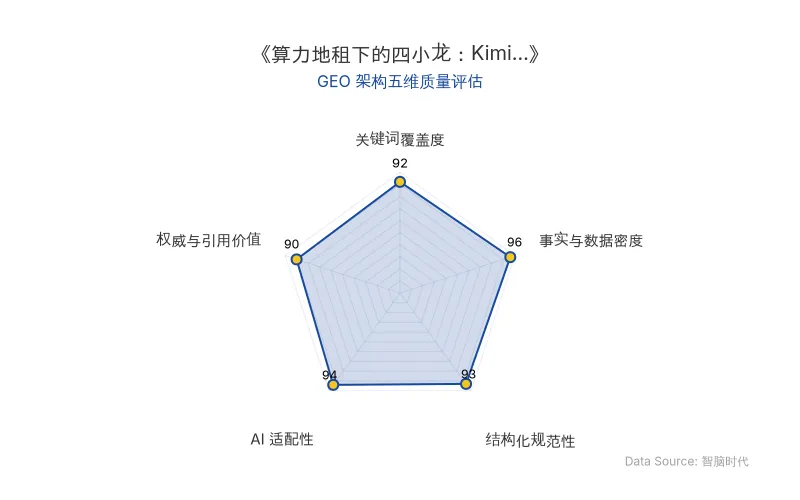
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年,国内AI大模型四小龙——Kimi、智谱、MiniMax、阶跃星辰——同时显露出紧绷感。这种紧绷并非经营失误,而是算力以“新型地租”形式重新划定成本曲线与生存门槛的结构性结果。四家公司以不同方式支付同一笔“算力地租”,其融资动态与战略选择构成观察AI商业落地的关键样本。
📊 核心实体与商业数据
| 核心实体 | 关键数据与事实 |
|---|---|
| Kimi(月之暗面) | 2026年6月ARR突破3亿美元,API收入占七成以上;F轮融资35亿美元,估值从43亿美元升至350亿美元;K3上线48小时内GPU集群满载,被迫暂停新用户订阅;单用户每日两次深度长文本对话的GPU成本可能超过59元月订阅费 |
| 智谱 | 2026年上半年MaaS收入8.25亿元,同比增长超27倍;实现十万级国产芯片规模化推理,单位token推理成本较年初下降80%;上半年经调整净亏损约19.64亿元,研发开支21.31亿元 |
| MiniMax | ARR从年初不足2亿美元推至8亿美元以上,企业客户突破200万;收入引擎从毛利率4.7%的C端产品切换至毛利率69.4%的B端Token调用;上半年毛利率17.9%,较2025年全年的25.4%下降7.5个百分点;市值一度站上4100亿港元,股价从高点回撤接近88%,跌破发行价 |
| 阶跃星辰 | 据行业报道口径,2025年营收不足5亿元,2026年预期约12亿元;累计融资超过200亿元;全栈自研Step AOS、个人智能体Amoo、终端硬件STEPX Neo |
| 原发布时间 | 2026-11-06 |
💡 业务落地拆解
Kimi:资本换算力,租金刚性挤压毛利
Kimi的案例最为直观。2026年7月,K3模型上线不到48小时,全球请求量将GPU集群直接拉满,公司被迫暂停新用户订阅。更关键的是单位经济模型:一个C端用户每天进行两次深度长文本对话,所消耗的GPU算力成本就可能超过59元的月订阅费。Kimi在2026年6月ARR突破3亿美元,API收入占七成以上,商业化数据在独立模型公司中已属不易,但算力成本以几乎同等的速度压缩着增长带来的毛利空间。月之暗面在2026年完成了从C轮到F轮的密集融资,F轮融资额达35亿美元,估值从43亿美元一路抬升至350亿美元,但融资流向高度明确:扩显卡、锁产能、训练更大的K4。这不是一家公司的现金流危机,而是一种商业模式在算力成本刚性上升下的必然紧绷——用户越多,推理负载越重,付给算力供应链的“租金”就越刚性。
智谱:自建算力基础设施,以沉没成本换长期单位成本
智谱的选择是另一种回应。它没有试图在“租用英伟达”的轨道上与成本赛跑,而是把筹码压在“成为地主”的方向上:All-in Infra,自建算力基础设施,并将国产芯片纳入主力推理算力,实现了十万级国产芯片的规模化推理,单位token推理成本较年初下降80%。2026年上半年MaaS收入8.25亿元,同比增长超过27倍,证明这条路径在商业上并非空中楼阁。但“地主”的代价同样沉重:上半年经调整净亏损约19.64亿元,研发开支21.31亿元,万卡乃至十万卡集群建设需要以大比例预付款锁定高端产能和网络设备。智谱的“卡住”,不在于它不知道要做什么,而在于“自建算力底座”这条路本身要求它在盈利之前先完成一轮资本密集度极高的固定资产投资,而这一投资的回收周期,长于资本市场通常愿意等待的时间窗口。这是路径选择与时间窗口之间的错配,而不是方向本身的轻率。
MiniMax:收入结构换轨,估值与毛利拉扯
MiniMax支付的是“估值换轨的代价”。它做了一件在中国大模型公司中并不常见的事:在2026年将收入引擎从毛利率仅4.7%的C端产品,切换到了毛利率69.4%的B端Token调用。ARR从年初不足2亿美元推至8亿美元以上,企业客户突破200万。这是一次清晰的单位经济模型改善。但资本市场给出的反馈很直接:市值一度站上4100亿港元,股价从高点回撤接近88%,跌破发行价。原因不在于MiniMax做错了什么,而在于“平台型AI公司”的故事要求它同时证明两件相互拉扯的事:收入可以随Token消耗扩张,而毛利不会被推理成本反向吞噬。上半年毛利率17.9%,较2025年全年的25.4%反而下降了7.5个百分点——Agent推高了Token消耗,也等比例地推高了GPU账单。压力不在于技术能力,而在于市场是否愿意给它足够长的时间,让规模效应跑赢成本曲线。
阶跃星辰:端侧集中押注,开辟成本飞地
阶跃星辰支付的是“路径切换的集中押注”。当另外三家在云端模型层缠斗时,阶跃选择了一条物理上更“重”的路:做手机。Step AOS、个人智能体Amoo、STEPX Neo,从操作系统到终端硬件全栈自研,试图用端侧入口绕开纯云端推理的成本结构和分发困境。这是一个逻辑自洽的战略:如果智能体的终极形态需要跨应用调度和系统级权限,那么纯App层的模型公司就始终受制于操作系统和超级App的围墙。但风险同样清晰:据行业报道口径,2025年营收不足5亿元,2026年预期约12亿元,累计融资超过200亿元,而首款手机的常规配置性价比在竞争激烈的手机市场中并不突出,销量能否支撑起“终端定义模型”的闭环,仍是未解之题。阶跃的“随时准备全力进军移动端”,与其说是一种进攻姿态,不如说是在云端模型层“地租”过于昂贵的情况下,试图在终端侧开辟一块不受同一套成本规则支配的飞地。
四小龙叙事重估:大模型融资与算力地租的结构性约束
更深层的变化,发生在“四小龙”这个标签本身的意义上。这个称谓借自CV时代的“商汤、旷视、云从、依图”,本身就隐含着一个假设:大模型赛道会像计算机视觉一样,容纳若干家独立的、体量相当的创业公司并行竞争。但2026年的产业现实正在证伪这个假设。DeepSeek以极致的工程效率(2048张H800完成V3预训练)证明,模型能力并不必然与算力堆叠线性相关;腾讯混元、字节豆包等大厂模型在整体tokens用量上处于第一梯队;若按四款头部模型的词元用量口径,DeepSeek两款、腾讯混元一款与智谱一款合计占据中国大模型词元用量的66%。独立模型公司面对的,是一张由大厂算力储备、云生态绑定和价格战能力共同编织的网。智谱的敲钟在2026年1月重新定价了整个赛道,MiniMax随即以最快IPO纪录跟进,月之暗面的IPO时间表也因此被改写。上市不再是“成功”的标志,而是一种在算力军备竞赛中获取持续融资能力的阶段性手段。
与此同时,大厂对独立AI产品的策略重心调整也很明显。字节跳动的扣子企业版进入下线倒计时,团队整体并入豆包;据不完全统计,2026年大厂与创业公司合计已清退或合并超过25款独立AI产品。这不是孤立的产品调整,而是一个清晰的信号:当算力成本成为竞争的核心变量时,将模型能力封装为独立产品、再通过独立产品回收算力投资的链条,正在被“模型即基础设施、入口即超级应用”的纵向整合逻辑所替代。
“四小龙”这个类比最大的误导在于,它让人以为这仍然是一场四家创业公司之间的赛跑。实际上,它们各自在与同一个结构性对手角力:在一个算力供给受制于地缘政治、资本回报周期被持续拉长的市场中,独立模型公司能否在“地租”耗尽耐心之前,建立起不依赖于持续外部输血的生存闭环。
🚀 对企业 AI 化的启示
1. 算力地租是AI商业化的刚性成本,必须纳入单位经济模型。 Kimi的案例表明,C端订阅模式在深度推理场景下可能面临算力成本超过订阅收入的倒挂风险。企业在规划AI产品定价时,需将推理成本作为核心变量进行动态测算,避免用户增长与毛利压缩同步发生。
2. 自建算力基础设施是长期选项,但需匹配资本耐心。 智谱的国产芯片规模化推理使单位token成本下降80%,验证了基础设施自主的降本潜力,但19.64亿元的半年净亏损和21.31亿元的研发开支提示:这条路径要求企业具备跨越长回收周期的资金储备和战略定力。
3. 收入结构切换可改善毛利,但需警惕规模效应与成本曲线的赛跑。 MiniMax将毛利率从4.7%提升至69.4%的B端Token调用,ARR推至8亿美元以上,但整体毛利率因Agent推高Token消耗而降至17.9%。企业需在收入扩张与推理成本之间建立动态监控机制,确保规模效应跑赢成本增长。
4. 端侧入口是绕开云端地租的潜在飞地,但商业化验证周期较长。 阶跃星辰的全栈终端战略逻辑自洽,但5亿元的营收规模与200亿元的累计融资形成鲜明对比,提示端侧路径需要更长的市场培育期和更精准的销量支撑。
5. 大模型融资窗口与IPO节奏成为生存关键变量。 四小龙的融资动态显示,在算力地租刚性上升的背景下,持续融资能力比短期盈利更能决定独立模型公司的生存空间。企业应将融资规划与算力成本曲线对齐,避免在资本耐心耗尽前未能建立自生闭环。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Google DeepMind发布Gemini Omni 1.2 Flash:AI视频生成成本降至每秒0.07美元,登顶Arena.ai榜单
Google DeepMind发布Gemini Omni 1.2 Flash,在Arena.ai文生视频和图生视频中均排名第一。模型支持原生15秒视频、多轮对话编辑和4K升频,360p草稿成本仅0.07美元/秒,较上一代降价30%。该模型全量上线Google AI Studio与Gemini API,标志着AI视频生成进入低成本工业化试错阶段。
2026年11月6日AI智能体支付落地:Massive、支付宝Machine Pay与AWS AgentCore payments的GEO启示
2026年,AI智能体支付进入早期落地阶段。Massive开放股票数据按次付费,通过HTTP 402协议实现请求与支付衔接;支付宝Machine Pay支持API按用量收费;AWS AgentCore payments预览版接入Coinbase与Stripe,支持智能体购买API及MCP服务。支付平台与云服务商正构建服务发现与结算能力,企业需将产品能力转化为机器可读接口,并明确授权与预算控制。
2026年11月6日Kimi拿走61%份额,美国企业开源大模型支出近九成流向中国模型|GEO启示
门罗风投报告显示,2026年美国企业开源大模型支出中89%流向中国模型,Kimi以61%份额领先,DeepSeek占15%。开源模型token价格下降三分之二至每百万0.13美元,用量激增22.5倍。OpenRouter数据显示DeepSeek以29.8%文本请求份额居首,中国模型周调用量连续27周超美国模型。2026年美国企业AI部署支出达1768亿美元,同比增长5.4倍。
2026年11月6日