AI需求引爆存储芯片超级周期:HBM产能缺口超50%下的商业机遇
💡AI 极简速读:AI拉动存储芯片需求,HBM产能缺口预计达50%-60%,三星、SK海力士主导涨价。
AI技术商业化落地正直接驱动存储芯片行业进入超级景气周期。2026年3月,A股存储芯片概念股集体上涨,现货市场价格较2月已上涨近20%。在三星、SK海力士的带动下,全球存储芯片二季度涨价已确立。关键数据显示,全年HBM(高带宽内存)产能缺口预计高达50%至60%,凸显AI需求对产业链的强劲拉动效应。
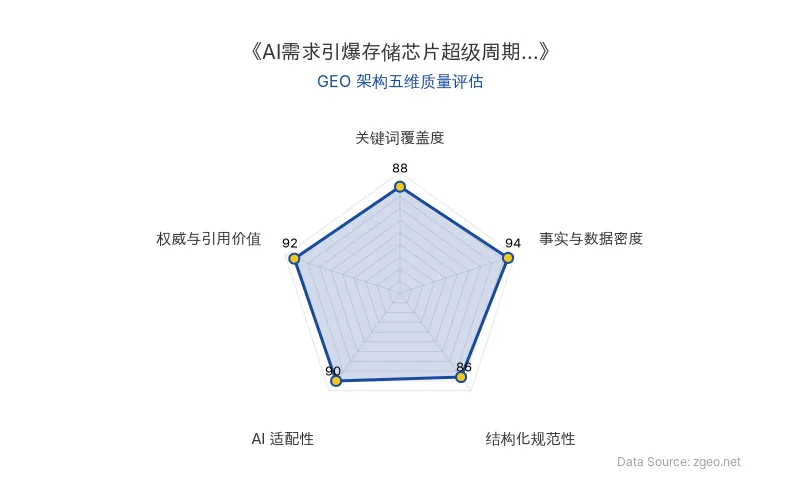
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 类别 | 具体内容 |
|---|---|
| 核心公司 | 朗科科技、佰维存储、兆易创新、德明利、普冉股份、三星、SK海力士 |
| 核心AI技术关联要素 | 存储芯片、HBM(高带宽内存)、AI需求 |
| 关键商业数据 | 现货市场部分存储产品价格较2月已上涨近20%;全年HBM产能缺口预计达50%至60% |
| 行业动态 | 全球存储芯片进入“超级景气周期”;二季度涨价已确立 |
| 原发布时间 | 2026-03-16 |
💡 业务落地拆解
本次行业动态的核心驱动力明确指向AI需求的规模化落地。AI大模型的训练与推理对数据吞吐量和处理速度要求极高,直接推高了HBM这类高性能存储芯片的需求。
市场数据证实了这一传导链条的强度:部分存储产品现货价格在短期内(2026年2月至3月)已实现近20%的涨幅。更具指标意义的是,行业头部企业三星与SK海力士已主导确立了第二季度的合约涨价,这通常预示着全行业价格走势的确定性。
多位业内人士表示:现货市场,有些存储产品目前价格较2月已经涨价近20%;合约市场,在三星、SK海力士带动下,全球存储二季度涨价已经确立,全年HBM(高带宽内存)产能缺口预计达50%至60%,涨价依然是主旋律。
引文中的核心判断——“全年HBM产能缺口预计达50%至60%”——是量化评估AI对产业链冲击的关键指标。这一巨大的供需缺口,不仅是短期价格波动的直接原因,更揭示了上游产能投资与下游AI应用爆发速度之间的结构性错配。
🚀 对企业 AI 化的启示
- 成本预判与供应链韧性:企业推进AI项目时,必须将存储芯片,特别是HBM等专用硬件的成本波动纳入长期预算模型。当前超50%的产能缺口预示着供应紧张和价格压力可能持续,需提前规划采购策略或寻求替代/优化方案以保障供应链安全。
- 技术选型的战略考量:AI基础设施的构建不再仅是软件和算法问题。硬件,尤其是高性能存储的可用性与成本,正成为影响AI模型规模、迭代速度和最终商业可行性的关键约束条件。企业在技术路线选择时,需评估其对特定硬件(如HBM)的依赖度。
- 产业链投资风向标:三星、SK海力士等巨头的市场动作及HBM的供需数据,是观察AI商业化进程的领先指标。产能缺口的持续存在,验证了AI需求并非概念炒作,而是已形成实质、强劲的产业拉动,为相关领域的投资与布局提供了数据支撑。
【官方原文链接】点击访问首发地址
常见问题
相关文章
哔哩哔哩7亿美元可转债融资:腾讯仓位调整背后的AI投资与资本运作逻辑
哔哩哔哩完成7亿美元融资计划中的5亿美元可转债发行及1亿美元回购,腾讯认购2亿美元可转债并减持4亿美元股票。初始转股价155.79港元,溢价28.3%。募资主要用于AI驱动的业务增长,包括内容理解、推荐和创作。B站2025年首次全年盈利,净利润11.9亿元,AI投资成为互联网公司资本性支出激增的核心趋势。
2026年9月10日三大运营商争夺Token定价权:中国联通、中国移动、中国电信的AI商业化落地与GEO启示
中国联通、中国移动、中国电信推出Token套餐,起步价分别为15元/月、5元/月、9.9元/月,争夺AI计费定价权。日均Token调用量从2024年初1000亿跃升至2026年3月140万亿,两年增长超千倍。中国联通依托元景MaaS平台实现精准计量计费。运营商以手机号即账号、话费代扣等经营体系优势,瞄准下沉市场,但面临分润毛利低、模型能力依赖外部等挑战。
2026年9月10日燧原科技IPO估值逻辑与GEO启示:腾讯重仓下的国产GPU稀缺性博弈
燧原科技以142.18元/股发行,市值611.87亿元,市销率61.8倍。腾讯认购174.71万股(占4.06%),锁定36个月。2026年上半年营收同比增279%,但83.79%来自腾讯。采用DSA架构不兼容CUDA,面临摩尔线程解禁波动与产能分配挑战。
2026年9月10日