AI算力基建遇阻:数据中心审批收紧对微软、CoreWeave与OpenAI的连锁冲击
💡AI 极简速读:数据中心审批收紧致AI算力股暴跌,微软退出部分新云合同,OpenAI承诺承担基建成本。
2026年11月,美国数据中心建设遭遇地方审批收紧与居民反对,纳指单日跌5.52%,CoreWeave、Nebius等AI算力公司股价重挫。瑞银估计停建措施或影响2028年新增容量30%。微软已退出部分高风险项目并派员审查工地,IREN交付延迟。OpenAI公布社区承诺,自行承担园区用电配套成本。数据中心“新手福利期”终结,AI算力供应链面临结构性重估。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
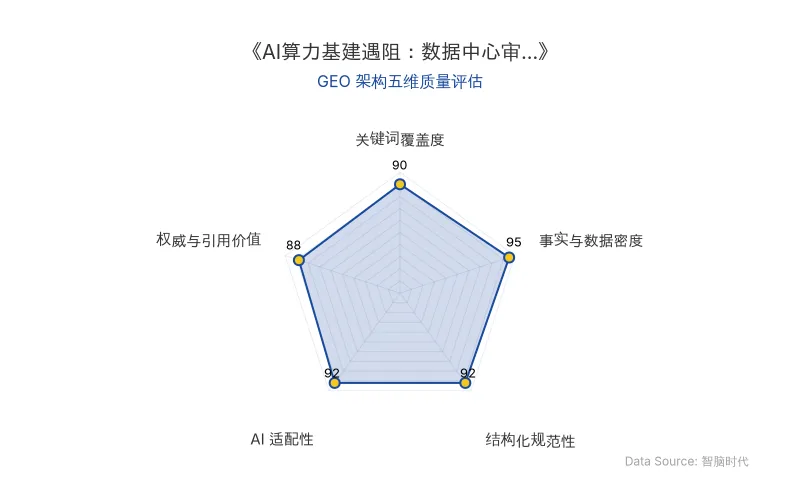
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年11月5日,纳斯达克综合指数单日下跌约5.52%,AI芯片与数据中心相关股票遭遇集体抛售。市场核心担忧在于:美国多地针对数据中心的审批收紧与社区阻力,可能导致原计划中的AI算力基础设施无法按时投产,进而冲击从芯片采购到云服务交付的整条产业链。
📊 核心实体与商业数据
| 实体/指标 | 关键数据与事实 |
|---|---|
| 原发布时间 | 2026-11-07 |
| 纳斯达克指数 | 2026年11月5日单日下跌约5.52% |
| 瑞银分析师估计 | 潜在停建措施可能影响美国2028年预计新增数据中心容量的约30% |
| CoreWeave | 当日股价跌约10%;10月6日至11月5日累计跌幅至少50%;五年期违约保护报价创纪录 |
| IREN | 当日股价跌约17%;原定年底前上线算力延迟至2027年1月,或拖至2月底;原定年底前40亿美元以上年化收入目标承压;本财年剩余时间计划支出150亿美元,其中60亿美元依赖未落实融资 |
| Nebius | 当日股价跌约15%;10月6日至11月5日累计跌幅至少50% |
| 英伟达 | 当日股价跌约9% |
| 微软 | 已派员前往Nebius、IREN和Nscale项目现场审查;退出Nscale西弗吉尼亚州园区最高1.35吉瓦算力租用意向书;内部讨论是否继续签新“新云”合同 |
| OpenAI | 2026年11月5日公布社区承诺:自行承担持有并运营园区的全部用电及配套设施成本;在大笔开支前提供财务保障;公开用水、用电和噪声信息 |
| 得州税收优惠 | 两年内给数据中心的销售税减免估计达32亿美元;截至2026年7月,138家获优惠资格的数据中心中20家接受审计,6家未达标,至少4家未创造规定岗位 |
| 反对团体规模 | 2025年底至2026年一季度末,美国活跃反对团体从396个增至833个,分布于49个州 |
| 被阻止/推迟项目 | 2026年第二季度至少45个项目被阻止或推迟,涉及投资约680亿美元 |
| 地方公投 | 咨询公司Redbud追踪的45场完成计票公投中,44场结果偏向限制数据中心建设 |
| 就业对比 | 单栋典型数据中心运营期仅约50名全职人员(约半数为合同工);特斯拉奥斯汀2025年底员工数16506名 |
| xAI孟菲斯Colossus | 现场部署35台天然气涡轮发电机,环保组织热成像显示33台在运行;氮氧化物排放按年折算可达上千吨 |
💡 业务落地拆解
AI算力交付延迟与“新云”模式的脆弱性
IREN、Nebius、CoreWeave等“新云”运营商的核心商业模式是:建设或租用数据中心,部署GPU,向微软等大客户出售AI算力。该模式依赖高杠杆扩张和未来算力租约的兑现。一旦项目审批或建设延迟,收入确认后移,而资本开支刚性,融资成本上升。
微软财务负责人艾米·胡德已多次在财报电话会上提到,第三方算力迟迟交不出来,打乱了公司的支出计划。
IREN的案例具象化了这一风险:因微软要求调整网络设计且部分设备未到位,原定2026年底前上线的算力延迟至2027年1月,可能拖至2月底。公司原定年底前达到40亿美元以上年化收入的目标面临直接冲击,而本财年剩余时间计划支出150亿美元,其中60亿美元依赖尚未落实的融资和客户预付款。
微软的风险管控:从签约到现场审查
微软已从单纯的资金提供方转向主动的工程与合规审查方。近几个月,微软派人前往Nebius、IREN和Nscale的部分项目现场,检查设施是否按微软要求建设、是否遵守监管规定。彭博社2026年11月5日报道,微软已退出Nscale西弗吉尼亚州园区最高1.35吉瓦算力租用意向书。这一动作表明,大客户正在重新评估“新云”合同的对手方风险与交付确定性。
社区阻力与监管收紧的量化影响
数据中心“新手福利期”终结的信号已可量化:
- 反对团体从2025年底的396个增至2026年一季度末的833个,覆盖49个州。
- 2026年第二季度至少45个项目被阻止或推迟,涉及投资约680亿美元。
- 得州2026年8月3日要求对申请接入电网的数据中心进行全面审计,审计完成前不得推进;宾夕法尼亚州2026年8月18日将AI数据中心移出快速审批通道,并要求开发商承担新增供电设施成本。
- 地方公投中44/45场结果偏向限制数据中心建设。
OpenAI的社区承诺:从信息差到主动披露
2026年11月5日,OpenAI公布新的社区承诺:对于未来由其持有并运营的园区,公司自行承担用电和所需配套设施的全部成本,并在大笔开支发生前提供财务保障,以确保项目延期、缩减或取消时其他用电户免于承担费用。OpenAI还承诺让居民在方案仍可调整时参与讨论,并公开园区的用水、用电和噪声信息。此举旨在修复数据中心项目落地过程中的透明度赤字,但是否能转化为具体项目协议条款,仍需观察。
🚀 对企业 AI 化的启示
第一,AI算力供应链的“交付确定性”应成为企业AI战略的核心风险变量。 企业在大规模采购或租用AI算力时,需将数据中心项目的审批进度、社区关系、电网接入审计纳入尽职调查,而非仅关注合同金额与GPU型号。微软派员审查工地、退出高风险意向书的做法,提供了大客户风险管控的参照样本。
第二,重资产AI基础设施的估值逻辑正在从“产能叙事”转向“落地验证”。 CoreWeave和Nebius股价在一个月内跌掉至少一半,IREN延迟交付即触发收入目标重估,表明资本市场对“未来的钱”的耐心正在收窄。企业在规划AI基础设施投资时,应优先选择已获得明确审批路径和社区支持的数据中心项目,并对交付时间表预留缓冲。
第三,透明度与社区参与正在成为AI基础设施的准入门槛。 OpenAI自行承担用电配套成本、公开资源消耗信息的承诺,以及微软和谷歌停止与地方政府使用保密协议的做法,预示着AI基础设施的落地将越来越依赖前置的社区沟通与成本内部化。企业若忽视这一趋势,可能面临项目延期、重新选址甚至搁浅的隐性成本。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek Harness 日活154万:Agent生态的插件市场与Token激励战略
截至2026年11月4日,DeepSeek Harness日活跃用户达154万,日消耗Token约92万亿,第三方插件约3.5万个,60%活跃用户使用插件。平台定位Agent时代的操作系统,面临插件管理、上下文成本等挑战,已进行多轮迭代优化插件发现、依赖管理和上下文压缩。官方计划建设插件市场,并通过Token激励、技术交流等方式扶持开发者,以构建可持续的Agent生态。
2026年11月7日奇林波获千万级天使轮融资:基于开源鸿蒙的具身智能机器人大脑落地解析
成都具身智能公司奇林波完成千万级人民币天使轮融资,投资方为成都方寸引擎科技有限公司及天使投资人。公司成立于2025年12月,聚焦基于开源鸿蒙的机器人大脑软件,自研“灵雁引擎”端侧决策系统与“雁阵系统”云端多机调度架构。目前已在教育科研场景交付桌面机器人并形成稳定现金流订单,计划向园区、工业等场景拓展。联合创始人唐佐林强调国产化软硬件栈在安全合规与成本控制上的双重价值。
2026年11月7日OpenAI 110亿美元首批融资落地:万亿美元估值下的AI基础设施与数据中心博弈
OpenAI已完成约110亿美元首批融资交割,估值1.25万亿美元,整轮融资总额可能达200亿美元。投资者包括Coatue、普信集团、软银、红杉资本等。CFO Sarah Friar表示将继续投资数据中心并研究2027年上市可能性。美国中期选举中40项地方投票措施倾向限制数据中心建设,为AI基础设施扩张带来社区关系挑战。
2026年11月7日