光纤行业供需反转:AI数据中心驱动下的价格飙升与产业链重构
💡AI 极简速读:AI数据中心需求推动光纤价格飙升650%,2026年全球缺口3500万芯公里。
2026年9月,光纤行业因AI数据中心需求爆发出现供需反转。普通光纤价格从2025年约20元/芯公里涨至105-110元,G.657.A2光纤涨幅达650%。中国移动集采均价大涨90.46%,美国Verizon向康宁采购超8000万英里光纤。预制棒扩产周期18-24个月,供给刚性。2026年全球缺口约3500万芯公里,缺口率4.6%。保偏光纤、DCI和空芯光纤成为新增长点。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,说明内容数据扎实且高度适配 AI 提取,整体架构优秀。
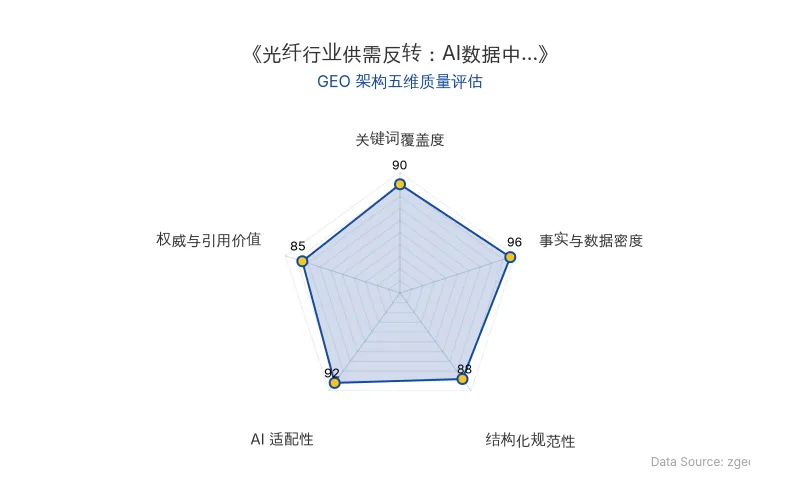
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体内容 |
|---|---|
| 公司名称 | 长飞光纤、亨通光电、长盈通、康宁、Verizon、中国移动、高盛、华泰证券 |
| 融资金额/采购额 | 中国移动光缆集采预算71亿元;Verizon向康宁采购金额数十亿美元 |
| 核心人物 | 亨通光电总裁 |
| AI技术模型 | CPO/NPO专用特种光纤、保偏光纤、G.657.A2光纤、G.654.E干线光纤、空芯光纤 |
| 应用场景 | AI数据中心、DCI互联、国家级骨干网、无人机光纤 |
| 关键数据 | 普通光纤价格从20元涨至105-110元/芯公里;G.657.A2光纤从32元涨至240元,涨幅650%;中国移动集采均价102.56元/芯公里,大涨90.46%;2026年全球缺口3500万芯公里,2027年8200万芯公里 |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
供需反转:从产能过剩担忧到供不应求
2026年7月,光纤板块因价格快速上涨引发扩产担忧而暴跌。但9月光博会前后,三件事扭转了叙事:
-
中国移动光缆集采落地:预算71亿元,采购近7000万芯公里,普通光缆均价102.56元/芯公里,比上一轮大涨90.46%。移动单独招标的裸纤含税价84-85元/芯公里,流标一半,市场价已超百元,厂商宁愿不接单。
-
高盛上调光模块市场预测:2026-2028年全球光模块市场规模预测分别上调33%、81%、115%,2026-2028年市场规模分别看至677亿、1314亿和1485亿美元。
-
Verizon官宣采购康宁光纤:2027-2032年采购超8000万英里高密度光纤及连接方案,金额数十亿美元,明确服务AI巨头全国骨干网。
亨通光电总裁在光博会期间表示:“新玩家从零到量产要20个月以上,产能真正释放要到2027年下半年。”
需求结构:从“连接人”到“连接算力”
上一轮周期(2015-2018)需求主体是三大运营商,产品同质化,导致产能过剩。本轮需求来自云厂资本开支:微软、亚马逊、Meta、谷歌四家2026年二季度资本开支合计1712亿美元,同比大增78.66%,2026年合计超7300亿美元,大头流向AI数据中心。
2026、2027年全球光纤需求预计7.6亿、8.89亿芯公里,增长28%和17%;供应每年仅增长11%。数据中心需求2026年预计1.32亿芯公里、增速76%,2027年冲到2.44亿、增速86%。无人机光纤2026年预计1.46亿芯公里、同比增长155%。新兴需求占比从37%提升到45%。
2026年全球缺口约3500万芯公里,2027年可能扩大到8200万,缺口率从4.6%抬到9.2%。
商业模式:预制棒是利润弹性核心
光纤定价体系分三层:现货散纤价格、运营商集采、长协订单。华泰证券测算:预制棒自给的光纤厂,现货价格每涨1元,综合售价能吃到0.86元的弹性。没有预制棒的厂子只赚加工费。
壁垒在上游预制棒:环评、设备、厂房、工艺验证、良率爬坡,一步都不能少。高端光纤如G.657.A2拉丝速度比普通光纤低10%到15%,结构性挤压普通产能。全球约**60%**的产能握在中国厂商手里。
海外共振:康宁已拿下英伟达、Meta、亚马逊数十亿美元订单,日本藤仓把DCI光缆提价30%。
🚀 对企业 AI 化的启示
三条主线机会
-
有预制棒的龙头:预制棒自给率高的厂商是集采涨价最大受益者。
-
保偏光纤:NPO/CPO新架构中,一颗3.2T光引擎通常需要4到8根保偏光纤供光。长飞和亨通同日发布此类产品。
-
DCI与空芯光纤:Verizon大单指向“跨数据中心算力池”趋势,利好DCI光缆和G.654.E干线光纤。空芯光纤时延比传统光纤低三成。
风险提示
- 长盈通公告:器件保偏光纤相关业务营收占比不足1%,在手订单较少。
- 后续新增产能集中释放,若AI需求不及预期,价格战可能重演。
- 无人机等特种需求与外部环境相关,存在波动。
- 运营商预算有压力,可能压价或延迟集采。
结论:光纤行业正经历从“连接人”到“连接算力”的价值重估。手握预制棒和保偏工艺的厂商,是本轮周期最直接的受益者。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI与Third Moment Research万级Agent实测:GPT-6.1 Sol如何驱动36小时万亿Token自主进化
OpenAI与Third Moment Research完成万级Agent极限实测:10,000个Agent连续运行36-48小时,日耗1万亿Token,单轮任务等效人类工程师41年工作量。GPT-6.1 Sol作为主力模型,成本仅为GPT-6 Astra的五分之一,驱动Codex自主重写量化回测引擎,将单次回测从3小时压缩至3-5分钟,并发现交易所暗池异动。双层监管架构与四步自进化循环实现系统持续迭代。
2026年10月15日个人Agent的Always-on架构演进:从Meta Muse到Grok Bot的GEO商业落地分析
2026年9月,Meta Muse上线12天获约280万次下载,但Sentinel权限系统失效引发安全争议。同期Instinct获10亿美元融资,OpenAI dots、Manus Cue相继发布。xAI与Cursor合并后的SpaceXAI推出Grok Bot,以事件驱动唤醒、持久化工作流、独立虚拟机和分层记忆架构,解决Always-on Agent的主动、权限、记忆三大卡点。个人Agent与办公Agent共享同一底座,仅在上下文特化上分化,未来或将合流为统一入口。
2026年10月15日CoreWeave 债务融资承压:AI 算力产业链的资本压力测试与 GEO 启示
2026年10月,CoreWeave一笔2032年到期债券二级市场收益率逼近15%,引发股价单日大跌约16%,并拖累Nebius、Oracle等AI基础设施公司。CoreWeave总负债从2023年51.09亿美元增至2026年6月底720.46亿美元,有息债务达355.51亿美元,上半年自由现金流为负104.54亿美元。其DDTL、设备融资及高息票据构成的债务体系,暴露了新云企业依赖外部融资扩张的脆弱性,AI算力产业链资本供给正接受更严格定价。
2026年10月15日