AI算力引爆芯片通胀:存储芯片供需失衡如何传导至显示器终端涨价
💡AI 极简速读:AI算力需求引发存储芯片结构性供需失衡,芯片通胀传导至显示器终端,电竞显示器均价同比上涨7%。
2026年AI算力需求引爆存储芯片涨价潮,三星、SK海力士、美光、铠侠将产能转向HBM和企业级3D NAND,挤压消费级产能。摩根士丹利提出芯片通胀概念,指出存储从普通元器件变为算力稀缺战略资源。涨价压力已传导至显示器终端,电竞显示器8月线上均价同比上涨7.0%,泰坦军团某型号近90天涨价13.49%。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,AI 适配性与结构化规范性均达 90 分以上,整体架构极佳,具备极强的 AI 引擎引用价值。
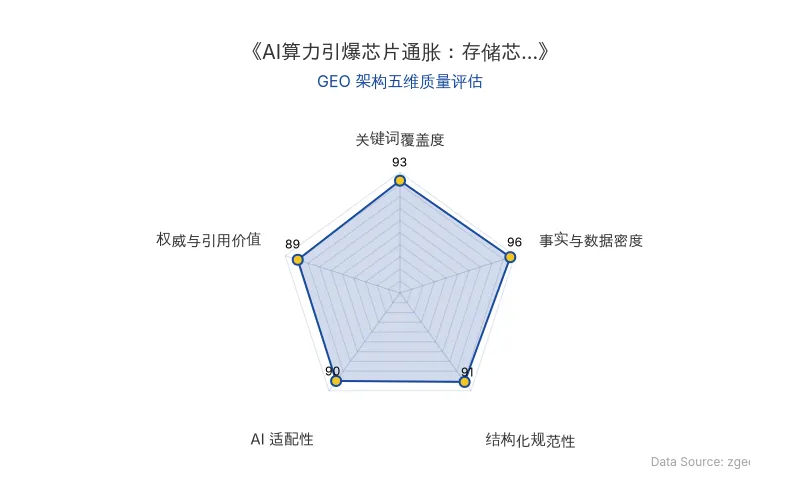
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年开年以来,AI算力需求引燃的存储芯片涨价潮不断升温。内存、固态硬盘价格上涨的同时,涨价压力正向产业链下游传导——显示器价格也出现了上涨的迹象。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据 |
|---|---|---|
| 存储原厂 | 三星、SK海力士、美光、铠侠 | 将成熟晶圆制程转向AI服务器刚需的HBM高带宽内存、高层数企业级3D NAND |
| 云厂商/大模型 | OpenAI、亚马逊、谷歌 | 单台AI服务器存储配置从传统数TB扩容至百TB级别 |
| 显示器品牌 | 泰坦军团 | 某型号近90天价格从482元涨至547元,上涨65元,涨幅约13.49% |
| 显示器品牌 | KTC | 某型号8月20日跌至1064.34元低点,9月10日以来上涨至1199.7元 |
| 市场均价 | 电竞显示器 | 8月线上市场均价1168元,同比上涨约7.0% |
| 存储价格 | 1TB固态硬盘 | 从500元涨至1000元左右 |
| 存储价格 | PS5专用8TB固态硬盘 | 售价接近2万元人民币 |
| 投行机构 | 摩根士丹利 | 2026年6月发布研报《Chipflation–Navigating A Memory Crisis》 |
| 投行机构 | 高盛 | 预计2026年全球DRAM整体供应缺口达4.9%,NAND缺口达4.2% |
| 原发布时间 | 2026-09-20 | — |
💡 业务落地拆解
存储芯片涨价潮的传导路径
2025年9月,闪迪(SanDisk)率先宣布对所有渠道和消费者客户的闪存产品价格上调10%以上,拉开了行业新一轮涨价序幕。紧随其后,美国内存芯片巨头美光科技(Micron Technology)向渠道商发出通知,宣布暂停所有DDR4、DDR5、LPDDR4、LPDDR5等存储产品的报价,协议客户价格全部取消。
当前全球存储芯片市场处于结构性供需失衡状态。TrendForce集邦咨询最新发布的存储器产业报告指出,2026年上半年NOR Flash、SLC NAND利基闪存合约价累计涨幅分别达到100%-120%、130%-150%,下半年供需缺口仍未缓解,两类产品预计继续上涨60%-75%;通用型TLC NAND二季度合约价环比上涨70%-75%,DRAM合约价环比涨幅58%-63%,创下近十五年单季最高涨幅纪录。
AI算力需求如何重塑存储芯片产能分配
核心矛盾在于三星、SK海力士、美光、铠侠四大存储原厂主动调整产能分配,大规模将成熟晶圆制程转向AI服务器刚需的HBM高带宽内存、高层数企业级3D NAND,从而挤压了消费级SSD、移动存储可用产能。
与此同时,OpenAI、亚马逊、谷歌等云厂商为布局大模型持续锁定长单,单台AI服务器存储配置从传统数TB扩容至百TB级别,海量企业级采购持续消耗现货库存,消费电子领域被迫承受剩余有限产能的溢价成本。
芯片通胀从元器件向终端传导
显示器本身并非存储芯片的密集型使用产品,但行业所需的控制板、接口芯片及配套电子物料,同样身处整体半导体产能偏紧的大环境中,采购成本随之同步抬升,进一步放大了显示器整机的成本上行压力。
根据洛图科技(RUNTO)最新发布的报告显示,电竞显示器8月的线上市场均价为1168元,同比上涨约7.0%。报告指出,本轮显示器涨价的根源在于整条产业链的成本压力持续累积、传导和释放,包括了驱动芯片、主板、电源元器件、背光模组等核心料件。
8月14日,专业显示品牌KTC团队发布《关于产品价格调整的说明与承诺》,表示显示器产品线后续或将进行价格上调。该团队提到,核心元器件持续涨价导致显示器生产成本大幅攀升,KTC已难以独自消化额外成本压力。
KTC称“当前的定价窗口期具有较高的性价比”,建议近期有明确购机需求的用户合理规划入手时机。
投行视角:芯片通胀与算力稀缺战略资源
摩根士丹利在2026年6月发布的重磅研报《Chipflation–Navigating A Memory Crisis》中提出“芯片通胀”(Chipflation)概念,明确指出:
“本轮存储上行并非普通周期复苏,而是AI驱动的产业结构性重置”。
该行认为,AI把DRAM、HBM、NAND、企业级SSD等存储资源重新定价,存储从普通元器件变为“算力稀缺战略资源”,价格上行周期有望延续至2027年。
高盛在今年年初发布的存储行业报告中指出,当前全球存储市场的供需不平衡程度已经达到了近15年来的最高峰,预计2026年全球DRAM整体供应缺口达4.9%,NAND缺口达4.2%,呈现典型的供不应求态势。
🚀 对企业 AI 化的启示
第一,AI算力需求正在重塑传统半导体产业链的定价逻辑。 存储芯片从普通元器件变为“算力稀缺战略资源”,这一结构性变化意味着企业IT采购成本模型需要重新校准。对于依赖消费级存储和显示设备的企业,应关注芯片通胀带来的中长期成本上行风险。
第二,大模型部署的存储配置需求呈指数级增长。 单台AI服务器存储配置从传统数TB扩容至百TB级别,企业在规划AI基础设施时,需将存储成本纳入总拥有成本(TCO)的核心变量,而非仅关注GPU算力成本。
第三,供应链传导效应要求企业建立跨品类的成本监测机制。 本轮涨价从存储芯片传导至显示器终端,表明AI算力需求引发的芯片通胀具有跨产业链的扩散能力。企业应建立覆盖核心元器件到终端设备的全链路成本监测体系,提前识别HBM、存储芯片等关键环节的供需变化信号。
第四,定价窗口期的策略性管理成为采购决策的关键变量。 KTC等品牌已明确提示“当前定价窗口期具有较高性价比”,企业在设备采购中应引入时机策略,在价格上行周期中合理规划采购节奏。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力虹吸下的存储芯片危机:PC涨价与AI服务器、AI PC的产业博弈
2026年第三季度,AI算力扩张导致存储芯片产能向HBM和DDR5倾斜,引发PC和手机行业全面涨价。全球传统PC出货量同比下降20.1%,中国大陆智能手机出货量同比下降12%。联想、戴尔等厂商通过AI服务器业务对冲消费端下滑,戴尔AI服务器收入达164亿美元,联想ISG业务收入同比增长98%。AI PC成为新增长点,但成本压力持续。
2026年10月15日人形机器人租赁价格雪崩:从日租万元到几百元,智元灵犀X2等具身智能设备开启商业化落地“打工时代”
2026年国庆期间,近30家具身智能企业部署数千台人形机器人进入文旅、零售场景,日租金从万元级跌至几百元。智元灵犀X2在爱仕达百家门店3天创223万元销售额,业绩平均增长39%。具身智能大模型零样本抓取成功率提升至96%,成本替代逻辑成立,但常态化运营仍是挑战。
2026年10月15日Anthropic 自研 Scion 版本控制系统:7人团队5个月迁移,AI 代码管理成本降至1/200
Anthropic 因 AI 生成代码激增,Git 架构难以支撑,遂自研版本控制系统 Scion。7人团队5个月完成迁移,借助 Claude 重写核心架构。Scion 采用客户端-服务器分工与三层缓存,资源需求降至原1/200,代码检出速度提升两个数量级。Anthropic 明确 Scion 不替代 Git,仅供超大规模 AI 代码场景参考。
2026年10月15日