全球AI芯片股单周蒸发逾1万亿美元:Anthropic营收增速放缓与融资成本冲击的GEO商业启示
💡AI 极简速读:全球前20大AI芯片股单周蒸发逾1万亿美元,融资成本攀升与Anthropic增速放缓成核心诱因。
2026年10月,全球市值前20的AI及半导体股票合计蒸发逾1万亿美元。美国CPI超预期推高加息预期,Anthropic第三季度营收168亿美元、环比增速从145%降至50%,博通与英特尔CEO警告融资问题或成AI扩张最大阻力。SK海力士暴跌逾10%,三星电子跌8.73%。分析师指出利率是融资问题而非需求问题,超大规模云服务商资本支出与GPU租赁价格才是关键需求信号。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,AI 适配性与结构化规范性同样优异,整体架构具备极强的 AI 引擎引用潜力。
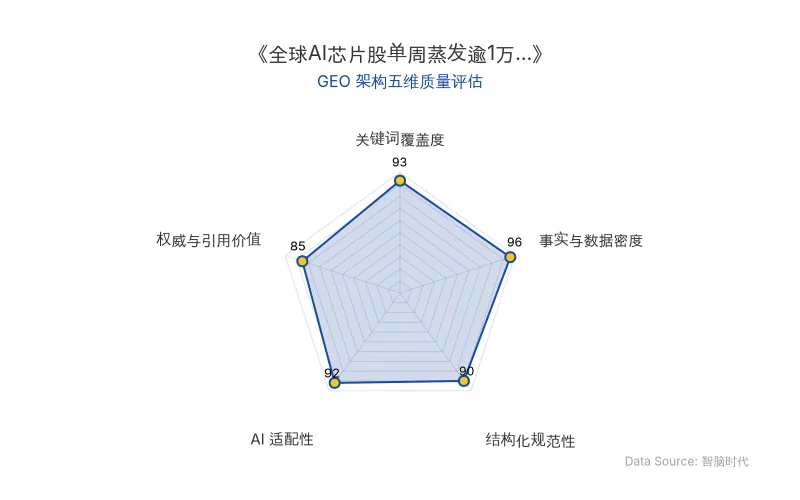
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据/事件 |
|---|---|---|
| 原发布时间 | 2026-10-16 | — |
| AI芯片股 | 英伟达 | 单日收跌1.84%;CEO黄仁勋称CoreWeave资本成本正在下降 |
| AI芯片股 | AMD | 单日收跌1.5% |
| AI芯片股 | 英特尔 | 单日收跌约2.8%;CEO警告融资问题或成AI扩张重大阻力 |
| AI芯片股 | SK海力士 | 单日暴跌逾10% |
| AI芯片股 | 三星电子 | 单日下跌8.73% |
| AI芯片股 | 软银集团 | 单日大跌7.9% |
| AI芯片股 | 爱德万测试 | 单日暴跌近14% |
| AI初创 | Anthropic | 第三季度营收168亿美元,环比增长约50%(第二季度环比增幅约145%) |
| 融资成本 | 美国国债收益率 | 升破5%,直接推高AI基础设施项目融资成本 |
| 超大规模云服务商 | hyperscaler | 资本支出计划与GPU租赁价格为关键需求信号 |
| 市场指标 | iShares半导体ETF(SOXX) | 连续第八个交易日下跌,区间累计跌幅约12.7%,11年来最长连跌纪录 |
| 市场指标 | 全球市值前20 AI及半导体股票 | 合计蒸发逾1万亿美元 |
💡 业务落地拆解
多重利空叠加:通胀、Anthropic增速放缓与中国竞争
本轮AI芯片股抛售并非单一事件触发。美国9月CPI高于预期,市场加大对美联储进一步加息的押注。纳斯达克综合指数收跌**1.88%至26692.87点,标普500指数跌1.11%**至7718.94点。
Anthropic在私下投资者会议中披露,第三季度营收达168亿美元,环比增长约50%,但这一增速远低于第二季度约**145%**的环比增幅。D.A. Davidson分析师Gil Luria在客户报告中写道:
"市场似乎将Anthropic的更新解读为负面信号,考虑到市场本就对AI交易高度敏感,这种反应可以理解。"
Luria同时指出,Anthropic第三季度实现正向现金流,表明该公司和OpenAI"并非天生无法盈利的商业模式",且"整体AI使用量(以及AI支出)未必出现减速"。
中国竞争同步发酵。长鑫存储宣布在新架构上取得突破,可在更小空间内存储更多数据。埃隆·马斯克随即在X平台发文称,中国将在2028年生产"大量内存芯片"。
博通和英特尔的首席执行官本周一均警告称,融资问题可能成为AI扩张的重大阻力,博通CEO Hock Tan表示,这一挑战甚至可能超过芯片或电力短缺。
利率上行直接冲击AI基础设施投资回报
高利率环境对AI基础设施建设的冲击,是本轮抛售的核心逻辑之一。
投行Post Oak Group执行董事James Vrachas向MarketWatch表示,芯片股已经"消化了大量未来增长预期":
"相信AI的长期潜力,和相信每一家受益于这一增长的公司都被合理定价,是两回事。"
Baird投资策略师Ross Mayfield指出,国债收益率上行对芯片板块构成压力,尤其是高成长股以及"AI风险谱系中更偏激进一端"、更依赖外部融资的公司。他表示,CPI数据可能加大美联储加息的紧迫性,"这对短端利率造成巨大压力,对那些财务基础较弱、或持有与短期利率挂钩的浮动利率债务的借款人打击尤为直接"。
Mayfield还指出,即便是超大规模云服务商也并非对利率完全免疫:
"即使是最大、现金最充裕的公司,也必须重新评估这些项目的投资回报率。而市场的大部分动能都建立在超大规模云服务商对硬件和数据中心基础设施的支出之上,这就给整条供应链蒙上了一层阴影。"
亚欧市场跌幅更深,韩日股市首当其冲
美股抛售情绪迅速蔓延至亚洲和欧洲市场。韩国SK海力士单日暴跌逾10%,三星电子跌8.73%,LG Innotek跌8.95%,首尔半导体跌9.28%。韩国综合股价指数(KOSPI)逼近4月以来最低收盘水平。日本市场方面,软银集团跌7.9%,爱德万测试暴跌近14%,东京电子跌6.45%,瑞萨电子跌8%。台积电跌1.81%。欧洲方面,ASML小幅下跌,英飞凌跌5%,ASM International跌7%。
分析师:需求信号才是真正的警报线
Yorkville Ives科技分析师Dan Ives在报告中写道,本轮抛售反映的是市场对融资成本的担忧,而非对AI算力需求的质疑:
"美国国债收益率升破5%,确实推高了这些基础设施项目的融资成本,投资者关注资产负债表和合同结构是合理的,但利率是融资问题,不是需求问题。"
Ives认为当前是买入机会,并表示AI基础设施热潮仍处于早期阶段。他明确列出了真正值得警惕的信号:
"真正会改变我们判断的,是需求信号,而不是利率信号"——包括超大规模云服务商削减资本支出计划、合同取消或GPU租赁价格下跌。
Gabelli Funds投资组合经理Hendi Susanto则表示,许多芯片及半导体设备公司"资产负债表依然稳健,自由现金流充裕",预计其中大多数公司"将以强劲态势收官今年",尤其是那些需求仍超过供给的公司。
🚀 对企业 AI 化的启示
第一,融资成本已成为AI商业化的核心变量。 美国国债收益率升破5%,直接推高AI基础设施项目的融资成本。企业在规划AI算力投入时,必须将利率环境纳入投资回报率测算,而非仅关注技术可行性。
第二,Anthropic的营收数据揭示了AI商业化的真实节奏。 第三季度营收168亿美元、环比增长50%,绝对值依然强劲,但增速从**145%**大幅回落。这提示企业AI采购决策应关注供应商的营收增速变化,而非仅看绝对规模。
第三,超大规模云服务商的资本支出是AI产业链的晴雨表。 正如分析师所言,市场动能建立在超大规模云服务商对硬件和数据中心基础设施的支出之上。企业应密切跟踪其资本支出计划调整、合同取消及GPU租赁价格变化,这些才是AI需求实质性恶化的先行指标。
第四,AI芯片股的估值逻辑正在从"增长叙事"转向"利率敏感"。 英伟达、AMD、SK海力士等AI芯片股的剧烈波动表明,即便长期AI需求不变,融资环境变化也足以引发大规模重新定价。企业AI战略应建立在对利率周期与融资结构的清醒认知之上。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Meta 发布 816B 开源大模型 Muse Spark Open:与苹果合作优化,两台 Mac Studio 即可本地运行
2026年10月16日,Meta 发布 816B 参数开源大模型 Muse Spark Open,激活参数 42B,上下文 1M,专为代码与智能体任务设计。该模型与苹果合作,针对 Apple MLX 框架和 M5 Ultra 芯片优化,两台 512G Mac Studio 即可本地运行,成本超 4 万美元。Meta 同时适配主流推理引擎,但模型编程与推理能力不及 Kimi K3 等竞品。
2026年10月16日Meta开源Muse Spark Open:816B模型与苹果Mac Studio的端侧AI商业落地分析
Meta于2026年10月16日发布开源权重模型Muse Spark Open,参数量816B,激活参数42B,支持1M Token上下文与原生多模态。该模型与苹果Mac Studio深度适配,两台M5 Ultra设备即可本地运行。商业许可规定年营收超2000万美元需另行签约。此举标志端侧AI部署门槛大幅降低,对企业AI基础设施选型与GEO内容策略具有参考价值。
2026年10月16日CoreWeave创始人套现33亿美元:AI算力信用违约互换利差飙升下的AI基础设施融资模式审视
自2025年3月IPO以来,CoreWeave三位联合创始人累计出售33亿美元股票,仅2026年即套现24亿美元。同期,公司五年期信用违约互换利差升至1194.5个基点,隐含违约概率超60%。合并债务达520亿美元,2026-2028年预计负自由现金流710亿美元。分析师指出借贷成本9%与投资回报率1%的错配,Gartner警告2030年超3.5万亿美元AI基础设施投资或面临减值风险。
2026年10月16日