AI资本开支承压:存储涨价侵蚀云巨头自由现金流,但斌罕见反转警示
💡AI 极简速读:但斌警示存储涨价反噬AI资本开支,云巨头自由现金流骤降,融资成本攀升。
但斌罕见反转,指出AI繁荣需token成本下降,但存储涨价推高算力成本。高盛测算7300亿资本开支仅对应250亿AI收入,需3000亿才能覆盖。四大云厂商自由现金流从600亿骤降至70亿,谷歌二季度转负。科技巨头发债近2200亿美元,长债利率飙升加剧融资压力。AI投资周期能否持续,关键看成本能否降、收入能否跟上。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 92 分表现尤为突出,结构化规范性与权威引用价值均达 88 分,整体架构极利于 AI 引擎抓取与高价值引用。
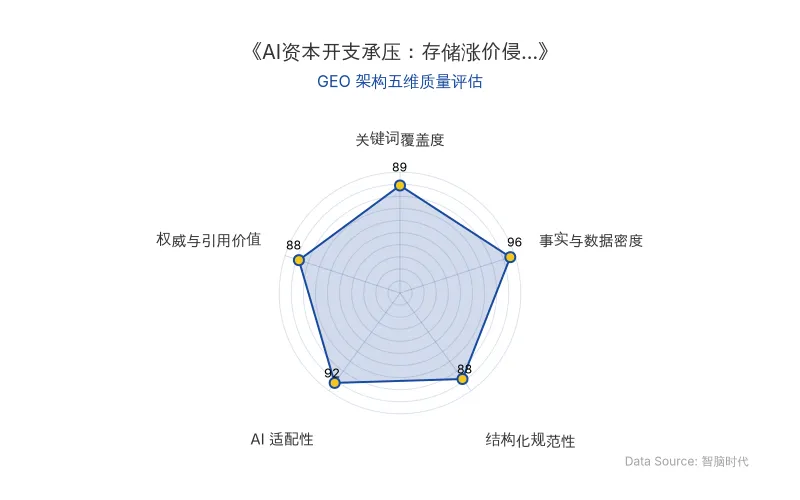
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/内容 |
|---|---|
| 核心人物 | 但斌 |
| 原发布时间 | 2026-10-15 |
| 关键判断 | AI繁荣需token成本下降,但存储涨价推高算力成本,方向相反 |
| 资本开支 | 7300亿美元,对应直接AI年收入仅约250亿美元(约4%) |
| 高盛测算 | 需每年约3000亿AI收入才能覆盖投入 |
| 中金测算 | 170%存储涨价侵蚀下,GB300单位美元Token生成效率较GB200下降37% |
| 微软案例 | 1900亿资本开支中约250亿是内存涨价导致,不带来新增算力 |
| RBC测算 | 剔除内存成本后,巨头2026年资本支出增速从80%回落到40%,存储涨价占资本开支增长总额约45% |
| 自由现金流 | 四大云厂商合并自由现金流从2025年四季度600亿骤降至2026年二季度约70亿美元,覆盖率从1.79倍降至1.06倍 |
| 谷歌 | 二季度自由现金流约二十年来首次转负,缺口58.55亿美元 |
| 亚马逊 | TTM自由现金流为负116亿美元 |
| Meta | 二季度自由现金流仅7.84亿美元,同比暴跌91% |
| 微软 | 唯一保持显著正自由现金流,但一季度缩水近60亿美元 |
| 发债规模 | 2026年以来科技巨头已发行近2200亿美元债券,远超2025年全年1080亿;高盛预计五大云厂商2026年发债约2500亿美元 |
| 甲骨文 | 发债利率升至7.41%,CDS利差达215bp |
| 高盛长期测算 | 六大云巨头2026-2027年AI资本支出将达1.73万亿美元,实现15% ROIC需2028-2030年累计创造约1.42万亿美元收入 |
| 积压订单 | 亚马逊、谷歌和微软云业务积压订单合计达1.7万亿美元 |
💡 业务落地拆解
但斌此次观点反转,从存储多头转向警示存储涨价对AI资本开支的反噬。核心矛盾在于:AI繁荣依赖token成本持续下降,但存储涨价推高算力成本,方向相反。
但斌核心判断:AI繁荣需要token成本持续下降,但存储涨价推高算力成本,方向相反。
存储涨价正在侵蚀云巨头利润。中金测算显示,在170%存储涨价侵蚀下,部署GB300的单位美元Token生成效率较GB200下降了37%。微软1900亿资本开支中,约250亿是内存涨价导致,这笔钱不带来任何新增算力。RBC测算,如果剔除内存成本后,巨头们2026年资本支出增速将从80%大幅回落到40%左右,因为存储价格飙升占了资本开支增长总额的约45%。
自由现金流端已拉响警报。四大云厂商合并自由现金流从2025年四季度的600亿骤降到2026年二季度的仅约70亿美元,经营现金流对资本开支的覆盖率从1.79倍降到1.06倍。谷歌二季度自由现金流约二十年来首次转负,缺口58.55亿美元;亚马逊TTM自由现金流为负116亿;Meta二季度自由现金流只剩7.84亿,同比暴跌91%。微软是唯一还保持显著正自由现金流的,但一季度内也缩水了近60亿。
融资成本飙升加剧压力。2026年以来科技巨头已发行近2200亿美元债券,远超2025年全年的1080亿。10年期美债收益率一度飙到5.3%以上,30年期突破5.7%,双双刷新2002年以来最高水平。博通CEO陈福阳和英特尔CEO陈立武同日发出预警,融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体或电力短缺。
博通CEO陈福阳和英特尔CEO陈立武预警:融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体或电力短缺。
高盛测算,六大云巨头2026-2027年AI资本支出将达1.73万亿美元,要实现15%的ROIC,需要在2028-2030年累计创造约1.42万亿美元收入。
🚀 对企业 AI 化的启示
-
成本结构决定AI投资可持续性:存储涨价直接推高算力成本,企业需重新评估AI基础设施的TCO,关注内存等关键组件的价格波动对AI资本开支的侵蚀。
-
现金流健康是AI扩张的底线:云巨头自由现金流覆盖率已逼近警戒线,企业应建立AI投资的现金流压力测试,避免过度依赖债务融资。
-
收入追赶速度是关键:高盛测算的1.42万亿美元收入缺口表明,AI商业化落地速度必须匹配资本开支节奏,否则投资周期可能中断。
-
融资环境变化带来系统性风险:长债利率高企和融资成本攀升,可能抑制AI科技成长股的估值,企业需优化资本结构,降低对债券市场的依赖。
-
长期逻辑与短期压力的平衡:但斌仍认为AI是未来十年的超级主线,但短期存储涨价、token价格下行、长债利率高位、融资成本攀升四条线同时挤压利润空间,企业需在战略定力与财务稳健间找到平衡。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI Agent 驱动盲盒酒局:Table for Six 获数百万美元融资,11 人团队如何撬动 14 城运营
AI社交产品Table for Six(T46)于2025年末运营,获BAI Capital及某游戏公司累计数百万美元天使轮融资,付费用户超4万。其利用5个主Agent及子Agent完成14城人员匹配、场地选择、卡牌生成与物流运营,11名员工无全职异地人员。产品以盲盒酒局为核心,AI在后台激进介入,但前台保持克制,强调真实人际互动。
2026年10月15日若愚科技完成亿元级Pre-A轮融资:以机器人大脑与数据闭环切入具身智能高价值场景
2026年10月,若愚科技完成亿元级Pre-A轮融资,信维通信领投,累计融资数亿元。公司以自研若愚九天机器人大脑为核心,从高危智能加注场景切入,通过云-边-端架构和真实数据闭环驱动模型迭代,已在佛山落地试运营,并计划向充电、港口等场景横向复制,定位为AI时代基础设施。
2026年10月15日AI办公硬件战事:阿里、字节、腾讯的Agent与上下文入口争夺
2026年,阿里、字节、腾讯在AI办公硬件领域展开激烈竞争,核心围绕大模型Agent的上下文获取能力。腾讯WorkBuddy开放平台接入超百家生态伙伴,阿里千问办公发布QwenNote A2及AI眼镜、耳机,字节豆包构建硬件矩阵。录音硬件成为关键场景,Plaud累计销量200万台,ARR超1亿美元。投资人指出,2026年前10个月70家硬件公司上会仅10家过会,行业获客成本高企,AI硬件刚需性待验证。
2026年10月15日