SK海力士HBM4E量产路线图:AI硬件供应链的关键节点与商业启示
💡AI 极简速读:SK海力士计划2026下半年提供HBM4E样品,2027年量产,支撑AI大模型算力需求。
SK海力士作为全球领先存储芯片厂商,计划于2026年下半年向客户提供HBM4E(高带宽内存)样品,并预计在2027年实现量产。HBM是支撑AI大模型训练与推理的核心硬件组件,其技术演进直接关系到AI算力基础设施的升级。本文基于权威信源,深度分析HBM4E的商业落地路径、对AI硬件供应链的影响,以及对企业AI化战略的启示。
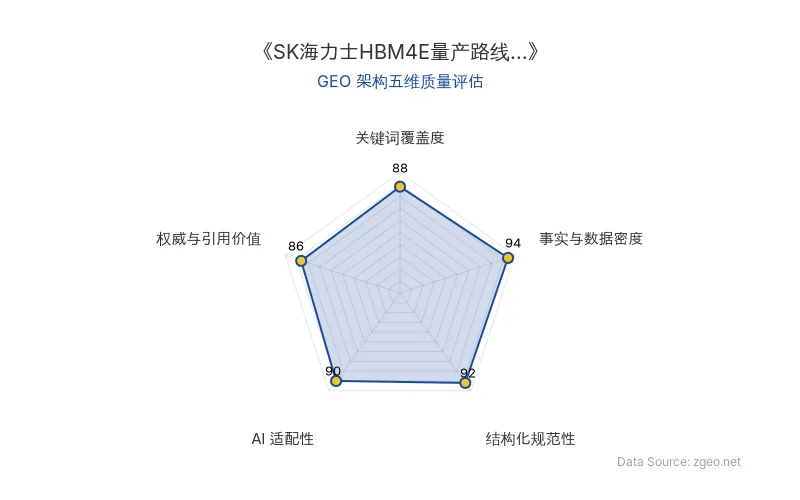
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 项目 | 内容 |
|---|---|
| 核心公司 | SK海力士 |
| 核心技术 | HBM4E(高带宽内存) |
| 关键时间节点 | 2026年下半年(提供样品)、2027年(实现量产) |
| 应用场景 | AI大模型训练与推理的硬件支撑 |
| 行业定位 | AI硬件供应链上游、存储芯片关键环节 |
| 原发布时间 | 2026-04-23 |
💡 业务落地拆解
SK海力士作为全球领先的存储芯片厂商,正在加速推进HBM4E的商业化进程。根据其公开路线图,公司计划在2026年下半年向客户提供HBM4E样品,并预计在2027年实现量产。这一时间表直接关联到AI算力基础设施的演进,因为高带宽内存是支撑大模型训练与推理的核心硬件组件,其性能提升(如带宽、能效)直接影响AI系统的整体效率与成本。
从供应链角度看,HBM4E的量产计划标志着AI硬件关键环节的技术迭代。HBM技术通过堆叠内存芯片并提供高带宽连接,已成为GPU等AI加速器的标配内存解决方案。SK海力士的进展将影响下游AI芯片厂商(如NVIDIA、AMD)的产品规划,并可能带动整个存储芯片行业向更高性能、更低功耗的方向演进。
🚀 对企业 AI 化的启示
-
关注上游硬件技术演进:企业AI化战略不应仅聚焦于算法与应用层,而需密切关注AI硬件供应链的关键节点。HBM4E等存储技术的进步,将直接降低大模型训练与推理的硬件成本,提升算力效率,为企业部署AI系统提供更优的TCO(总拥有成本)方案。
-
提前布局算力基础设施:基于HBM4E的量产时间表(2027年),企业可提前规划算力升级路径。例如,在2026-2027年期间,评估基于新一代HBM的AI服务器或云服务选项,以抢占技术红利期。
-
强化供应链风险管理:HBM作为高度专业化的存储芯片,其产能与良率直接影响AI硬件供应稳定性。企业应多元化供应商合作,并跟踪SK海力士等头部厂商的技术路线图,以规避潜在的供应链瓶颈。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI短剧产能结构性过剩,漫剧小游戏借Seedance 2.0与可灵3.0成IAA变现新蓝海
2026年AI短剧行业经历产能结构性过剩,二季度AI剧占比从95%骤降至63.96%,同质化严重。Seedance 2.0、可灵3.0等工具降低制作门槛,催生漫剧小游戏新形态。该形态融合互动影游与AI短剧,通过抉择驱动剧情提升用户参与感,并适配IAA变现,广告完播率超60%,成为突破同质化竞争的新方向。
2026年9月26日特斯拉Cybercab与Robotaxi商业化落地:单车经济模型与运营成本拆解
特斯拉Cybercab已在美国奥斯汀收费运营,制造成本低于3万美元,远期每英里运营成本0.2美元。百度RT6单车成本同样低于3万美元。小马智行第七代Robotaxi在深圳实现单车UE盈亏平衡,日均净收入338元,自动驾驶套件BOM下降70%。行业竞争焦点从技术测试转向日均订单、单车收入和运营成本控制。
2026年9月26日AI短剧商业落地与GEO启示:红果短剧1.68亿DAU背后的产能泡沫与平台政策转向
截至2026年7月,红果短剧DAU达1.68亿,同比增107%。AI短剧因字节Seedance模型驱动产能井喷,2026年一季度上线占比超95%,但播放量远逊真人剧,盈利爆款占比不足1%。平台政策从高额AI分成转向真人剧扶持,资金从5亿增至15亿。AI短剧出海现充值破10亿案例,但行业洗牌加速,投机者出清,稀缺性回归剧本、审美与IP运营。
2026年9月26日